Реквизит "Номенклатурная группа затрат" на закладке "По - умолчанию", используется по умолчанию для подстановки в документы списания, и определяет, по какой номенклатурной группе будет отражаться стоимость списанной номенклатуры.
В <b><i>Отчете о финансовых результатах (Форма №2)</i></b> раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период.Документы
В данной статье рассмотрены основные принципы и механизмы «ручного» отражения хозяйственных операций в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Статья также актуальна для типовой конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
В статье описан процесс автоматизации учета стажа сотрудников организации в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Информация, приведенная в данной статье также актуальна и для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
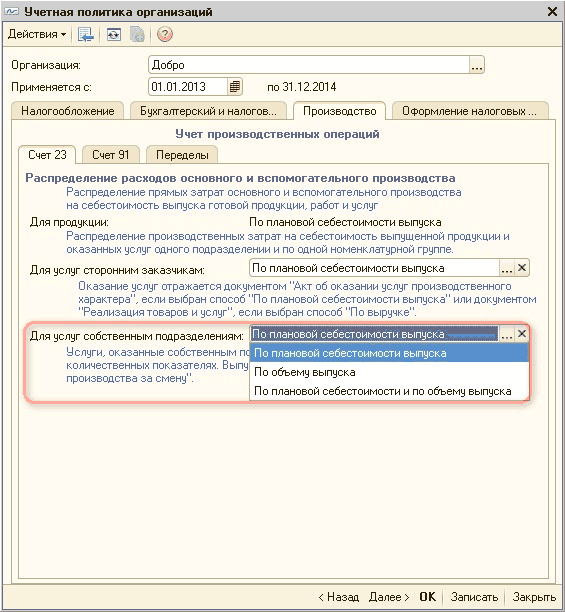
В статье описана методика включения внутренних услуг в себестоимость отгружаемой продукции или оказываемых услуг в типовой конфигурации «Бухгалтерия для Украины», редакция 1.2. Данную методику можно применять для конфигурации «Управление торговым предприятием для Украины», редакция 1.2.
В бухгалтерском учете, согласно НП(С)БУ 15, ведется следующая классификация доходов, базирующаяся на соответствующих счетах 7-го класса:Общие положения. Классификация доходов. Дата возникновения доходов
Справочник "Корреспонденции счетов" представляет собой навигатор по конфигурации, который можно использовать как при начальном освоении программы, так и в текущей работе при регистрации хозяйственных операций. Справочник вызывается из меню "Главное" –“ "Операции" –“ "Ввести хозяйственную операцию".
Порядок признания расходов и их состав для расчета налогового обязательства по налогу на прибыль определяется разделом III НКУ. Расходы налогоплательщика признаются в отчетном периоде на основании подтверждающих первичных документов бухгалтерского учета (в том числе, составленных нерезидентами в соответствии с правилами других стран), а так же прочих документов, предусмотренных требованиями ст.44 НКУ к подтверждению данных, указанных в налоговой отчетности (регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством). Виды расходов, учитываемые при исчислении объекта налогообложения, и их состав приведены в ст.138 НКУ.Порядок признания расходов и их состав. Себестоимость товаров, работ, услуг. Расходы, которые не учитываются при определении объекта налогообложения
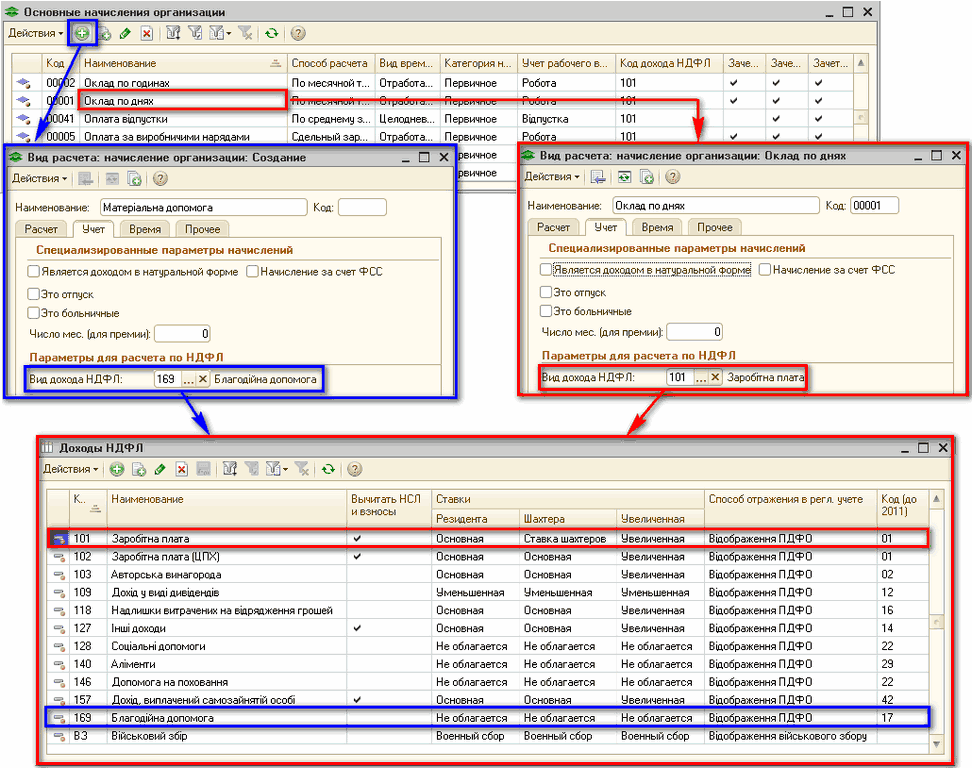
В типовой конфигурации определение базы и объекта налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Объект налогообложения. База налогообложения. Перечень налогооблагаемых (необлагаемых) выплат
Вид расчета <b>"Доплата за работу в праздники и выходные"</b> следует выбирать для оплаты труда больше, чем в одинарном размере для тех сотрудников, работа которых в праздничный или нерабочий день предусмотрена графиком их работы.
Порядок оформления и наличие движений документа по регистрам зависит от вида торговой точки. В розничной торговле различают автоматизированные и неавтоматизированные торговые точки (АТТ и НТТ).