Реквізит "Номенклатурна група витрат" на вкладці "За замовчуванням" використовується за замовчуванням для підстановки в документи списання та визначає, за якою номенклатурною групою відображатиметься вартість списаної номенклатури.
У <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи
У цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
У статті описано процес автоматизації обліку стажу співробітників організації в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Інформація, наведена в цій статті, також актуальна і для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
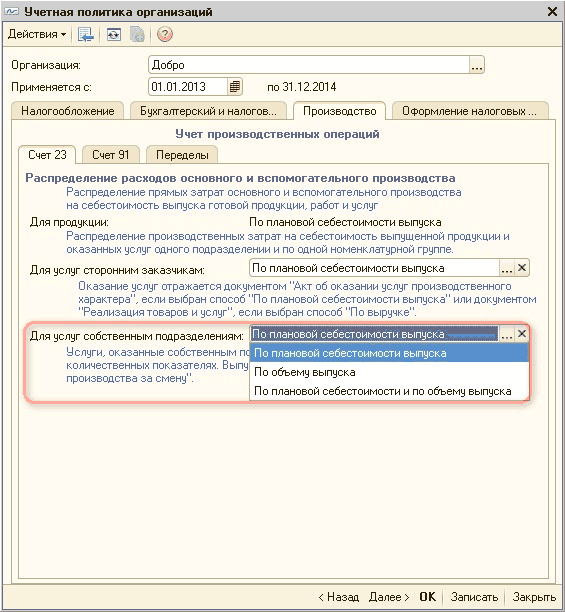
У статті описано методику включення внутрішніх послуг до собівартості продукції, що відвантажується, або наданих послуг у типовій конфігурації «Бухгалтерія для України», редакція 1.2. Цю методику можна застосовувати для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
У бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
Довідник "Кореспонденції рахунків" являє собою навігатор по конфігурації, який можна використовувати як під час початкового освоєння програми, так і в поточній роботі під час реєстрації господарських операцій. Довідник викликається з меню "Головне" –“ "Операції" –“ "Ввести господарську операцію".
Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
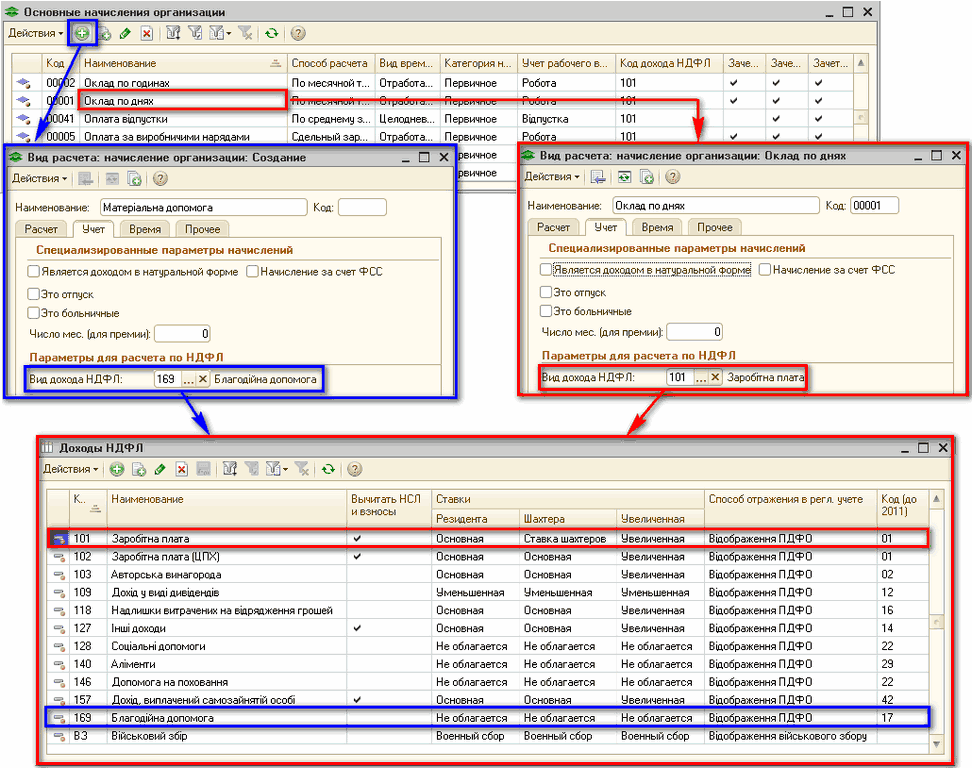
У типовій конфігурації визначення бази й об’єкта податку на доходи фізичних осіб для співробітників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Об’єкт оподаткування. База оподаткування. Перелік оподатковуваних (неоподатковуваних) виплат
Вид розрахунку <b>"Доплата за роботу у свята і вихідні"</b> слід обирати для оплати праці понад одинарний розмір для тих співробітників, робота яких у святковий або неробочий день передбачена графіком їхньої роботи.
Порядок оформлення та наявність рухів документа за регістрами залежить від виду торгової точки. У роздрібній торгівлі розрізняють автоматизовані та неавтоматизовані торгові точки (АТТ і НТТ).