Ведомость на перечисление ЕСВ ФЛП
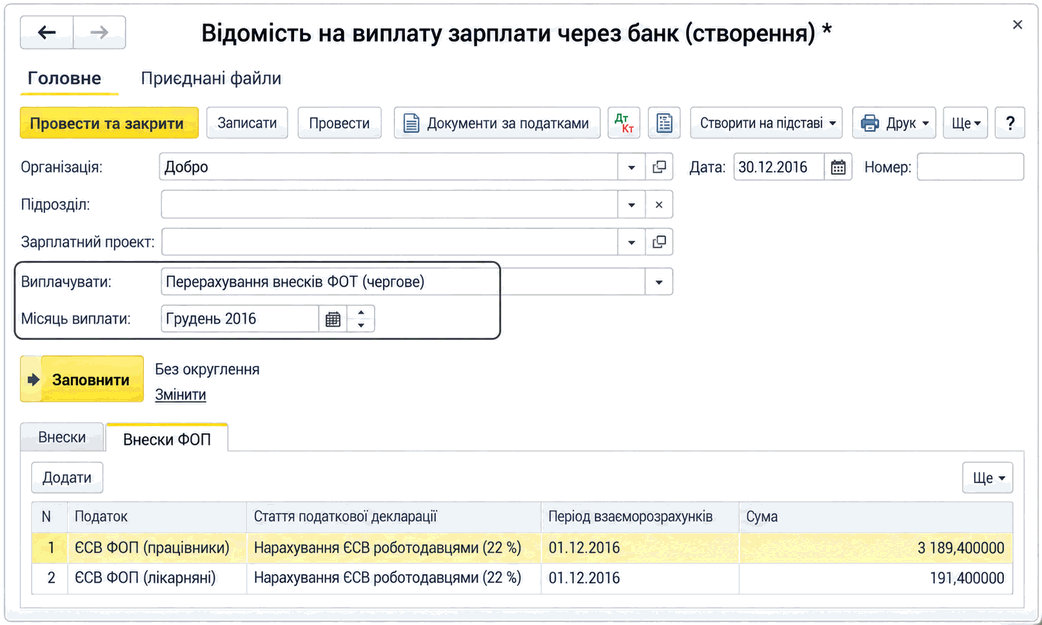
Описано формирование ведомости для перечисления ЕСВ ФЛП, её автоматическое заполнение по данным начисления зарплаты и отражение уплаты взносов документом списания с банковского счёта.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано формирование ведомости для перечисления ЕСВ ФЛП, её автоматическое заполнение по данным начисления зарплаты и отражение уплаты взносов документом списания с банковского счёта.
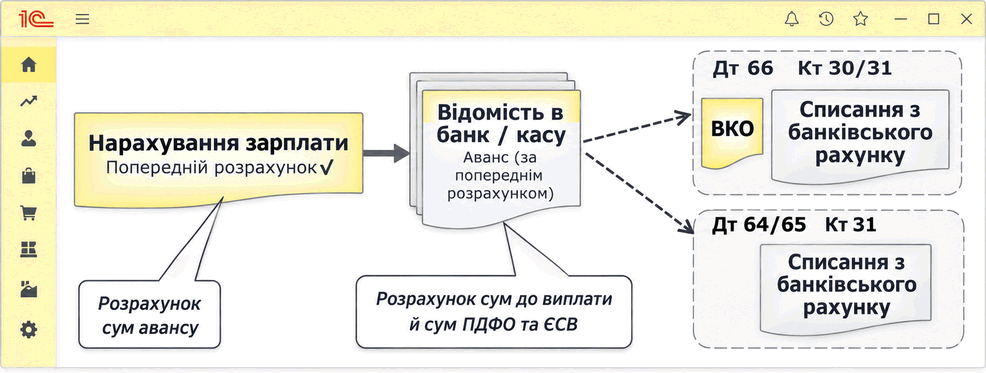
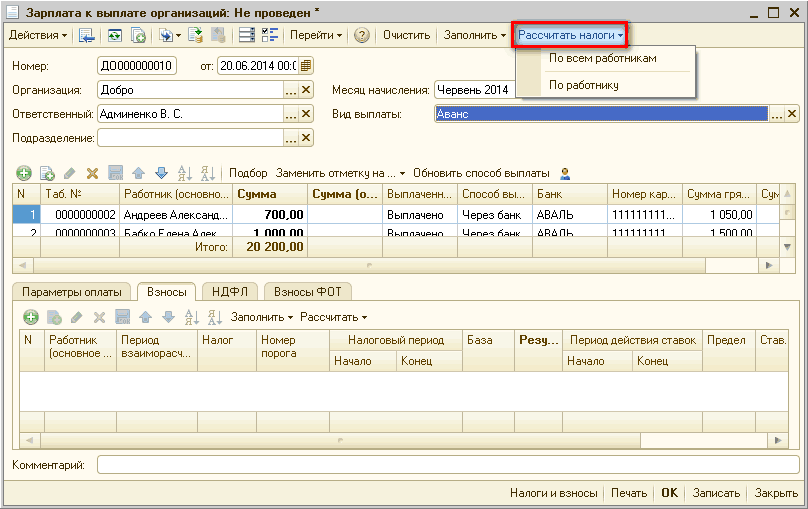
ЧитатьОписаны предварительный расчет зарплаты за первую половину месяца, формирование ведомости на выплату аванса, расчет налогов и взносов и отражение выплаты в программе.
ЧитатьВ соответствии с пп.2.2 Постановления № 31 страхователи (в т.ч. предприятия), которые <b><i>имеют задолженность по уплате страховых взносов</i></b> на общеобязательное государственное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (далее – страховые взносы)<sup>1</sup>, представляют в рабочие органы Фонда социального страхования от несчастных случаев на производстве и профессиональных заболеваний Украины (далее – Фонд) отчетность до полного погашения такой задолженности.Общие положения. Сроки представления. Порядок представления. Состав отчетности и порядок ее составления. Документы
ЧитатьТаблица 6 отчета по ЕСВ, утвержденного приказом Миндоходов № 435, может вообще не заполняться или заполняться частично по следующим причинам:
ЧитатьДля каждого сотрудника фиксируется перечень обязательных для него взносов (элементов справочника "Налоги"). Задается он с помощью документа "Прием на работу в организацию". Табличные части "Взносы" и "Взносы ФОТ" этого документа могут автоматически заполниться, если указан набор взносов в элементе справочника "Сотрудники организаций".
ЧитатьДля приема на работу по договору ГПХ сотрудника, который уже работает в организации на основном месте работы, в типовой конфигурации "Бухгалтерия для Украины" нужно сделать следующее:
ЧитатьС основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ. Порядок выплаты налогов при отражении больничных листов за счет предприятия и за счет Фонда социального страхования
ЧитатьВ типовой конфигурации расчет военного сбора для сотрудников организаций осуществляется вместе с расчетом НДФЛ при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Плательщики. Объект взимания и ставка. Порядок исчисления и уплаты. Учет и отчетность. Ответственность за нарушения
ЧитатьВ процессе расчета сумм взносов в документе "Начисление зарплаты работникам организаций" в табличной части закладок "Взносы" и "Взносы ФОТ" рассчитываются величины "База" и "База (с ограничением)", которые имеют следующие значения:
ЧитатьДля того чтобы начисление относилось к совокупному доходу для вида расчета в поле "Вид дохода НДФЛ" (закладка "Учет") должен быть установлен вид дохода с включенным флагом "Вычитать НСЛ и взносы".
ЧитатьПорядок признания расходов и их состав для расчета налогового обязательства по налогу на прибыль определяется разделом III НКУ. Расходы налогоплательщика признаются в отчетном периоде на основании подтверждающих первичных документов бухгалтерского учета (в том числе, составленных нерезидентами в соответствии с правилами других стран), а так же прочих документов, предусмотренных требованиями ст.44 НКУ к подтверждению данных, указанных в налоговой отчетности (регистров бухгалтерского учета, финансовой отчетности, других документов, связанных с исчислением и уплатой налогов и сборов, ведение которых предусмотрено законодательством). Виды расходов, учитываемые при исчислении объекта налогообложения, и их состав приведены в ст.138 НКУ.Порядок признания расходов и их состав. Себестоимость товаров, работ, услуг. Расходы, которые не учитываются при определении объекта налогообложения
ЧитатьПроиллюстрируем примеры, которые приведены на закладке Справка раздела Принципы исчисления ЕСВ.Пример 1. Пример 2. Пример 3. Пример 4. Пример 5
Читать