Для внесения задолженность по зарплате перед началом работы с конфигурацией необходимо ввести документом "Ввод начальных остатков". При этом вводить этот документ следует месяцем, предшествующим месяцу начала работы с системой.
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).ПРИМЕР. Общая информация. 1. Закупка товаров у поставщика. 2. Перенос задолженности на поручителя. 3. Оплата первоначальной задолженности поручителю. 4. Анализ состояния взаиморасчетов с контрагентами
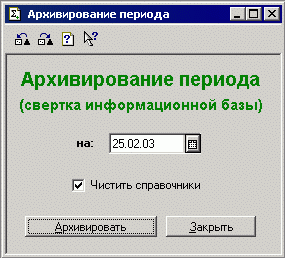
Обработка "Архивирование периода" предназначена для уменьшения объема информационной базы путем удаления из нее информации за предыдущие периоды. Обработка позволяет сворачивать данные, накопленные на бухгалтерских счетах. Кроме этого опции обработки позволяют определить необходимость пометки на удаление неиспользуемых элементов справочников. Очистка справочников. Алгоритм работы
Приведенные в статье примеры воспроизводились в конфигурациях "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Общая информация. Особенности заполнения реквизитов документа «Корректировка долга». Примеры заполнения документа «Корректировка долга» с видом операции «Ввод начальных остатков»
При совместном использовании конфигурации "Зарплата + кадры для Украины" (далее "ЗиК")с программами "Бухгалтерский учет для Украины" или "Производство + услуги + бухгалтерия для Украины" (далее "бухгалтерские конфигурации") необходимо придерживаться нижеприведенных правил.
Наиболее простым и удобным способом закрытия взаиморасчетов в документе "Авансовый отчет" является внесение сумм в целом по договору без указания счета. В этом случае закрытие взаиморасчетов происходит по алгоритму, который эквивалентен реализованному в платежных документах режиму "По договору, авт. по счетам".
Вопросам обесценения активов посвящен одноименный стандарт МСФО (IaS) 36. В программе обесценение активов фиксируется в учете при помощи документа "Обесценение активов (международный)". Методические основы тестов на обесценение. Признаки обесценения. Чистая стоимость реализации. Ценность дальнейшего использования - оценка ("суррогат") справедливой стоимости. Отражение обесценения активов в программе - по видам активов. Основные средства и инвестиционная собственность. Дебиторская задолженность. Прочие финансовые активы. Денежные средства с ограничением к использованию.
Курсовая разница рассчитывается согласно НП(С)БУ 21 "Влияние изменения валютных курсов":<br /> <em>"п. 8. Определение курсовых разниц по монетарным статьям в иностранной валюте проводится на дату осуществления хозяйственной операции и на дату баланса".</em>
познаете основные назначения подсистемы взаиморасчетов, и по каким принципам она основана. Поймете, по каким принципам ведется учет взаиморасчетов с контрагентами в рамках типовой конфигурации. А также увидите разницу между учетом фактической и прогнозируемой задолженности.Концепция подсистемы. Учет фактической и прогнозируемой задолженности.
В данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации <strong>Управление производственным предприятием для Украины</strong> для дальнейшего ведения в ней управленческого, бухгалтерского и налогового учета. Данные о начальных остатках необходимы для полноценного функционирования программы и получения достоверных показателей в отчетах.Материально-производственные запасы. Материальные ценности, находящиеся в собственности предприятия. Возвратная тара. Материальные ценности, взятые на комиссию. Материальные ценности, переданные на комиссию. Материальные ценности, переданные на комиссию по договору субкомиссии. Транспортно-заготовительные расходы. Материальные ценности, переданные в переработку, полученные для переработки. Производственные затраты. Производственные затраты. Брак в производстве. Общепроизводственные и административные затраты. Переработка давальческого сырья. Переработка давальческого сырья на предприятии. Выпуск продукции сторонним переработчиком. Основные средства. Параметры основных средств, которые должны быть установлены при вводе остатков. Ввод данных о выработке основных средств. Объекты строительства. Нематериальные активы. Спецодежда и спецоснастка (МБП и малоценные необоротные активы). Расчеты с контрагентами. Расчеты с контрагентами. Расчеты с сотрудниками. Расчеты с подотчетными лицами. Денежные средства. Расчеты по налогам и сборам. Прочие разделы бухгалтерского учета. Отсроченные налоговые активы и обязательства. Ввод и корректировка начальных остатков на плане счетов бюджетирования