Чому при введенні в експлуатацію об'єктів МНМА за рахунком 1121 не можна вказати їх кількість більше одиниці?
Можливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Можливість ведення кількісного обліку малоцінних активів визначається вибором відповідної методики їх обліку.
ЧитатиДокумент "Прийняття до обліку ОЗ" з видом операції "Інше" використовується лише під час прийняття основних засобів до управлінського обліку, при виборі цього виду операції прапорець "бух. обліку" стає недоступним для вибору. За такого виду операції можна прийняти основні засоби до управлінського обліку без зазначення будь-якого об'єкта обліку, на якому попередньо акумулювалися витрати за об'єктами основних засобів. Приклад: при списанні основного засобу з управлінського обліку якась його частина може бути використана надалі як самостійний об'єкт.
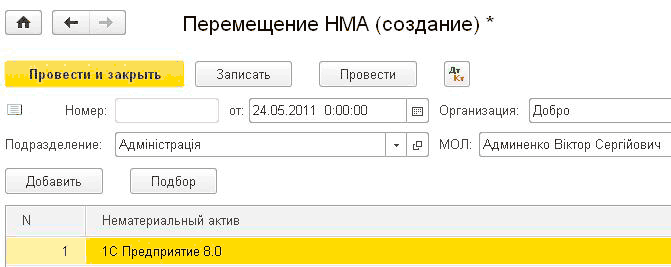
ЧитатиДо нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
ЧитатиУ "1С:Бухгалтерії 8 для України" реалізовано такі варіанти обліку переробки давальницької сировини:Надання організацією послуг з переробки. Надходження сировини від замовника. Передача сировини замовника у виробництво. Облік власних витрат на виробництво продукції з давальницької сировини. Випуск готової продукції з давальницької сировини. Реалізація послуг з переробки сировини замовника. Передача сировини та надходження готової продукції з переробки. Передача сировини в переробку. Витрати переробки. Надходження продукції з переробки. Повернення матеріалів, не використаних під час переробки
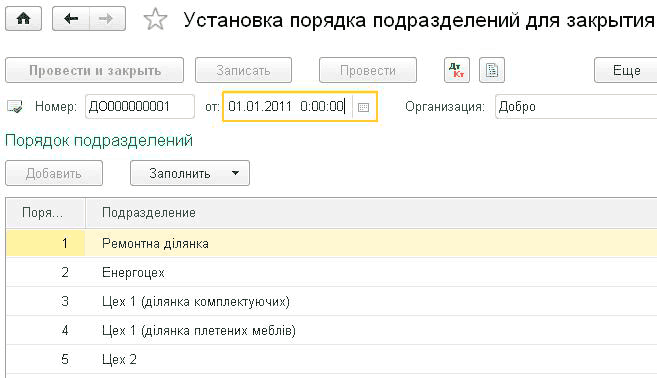
ЧитатиДля нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
ЧитатиВитрати за вартістю послуг, наданих сторонніми організаціями, включаються до складу виробничих витрат за допомогою документів "Надходження товарів і послуг" (меню "Купівлі" —” "Купівлі" —” "Надходження товарів і послуг") і "Авансовий звіт" (меню "Банк і каса" —” "Каса" —” "Авансові звіти"). Детальніше про реєстрацію послуг сторонніх організацій див. у главі 6 підрозділ "<u>Послуги</u> <u>сторонніх організацій</u>".
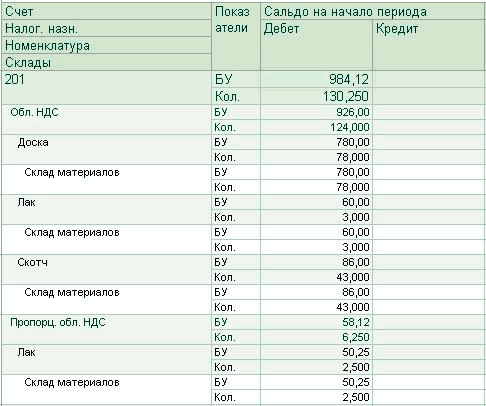
ЧитатиОсновною метою обліку товарноматеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ
ЧитатиЗа обраного режиму обліку витрат "Партійний облік" структуру фактичної собівартості виробів можна побачити за допомогою звіту "Витрати на випуск".
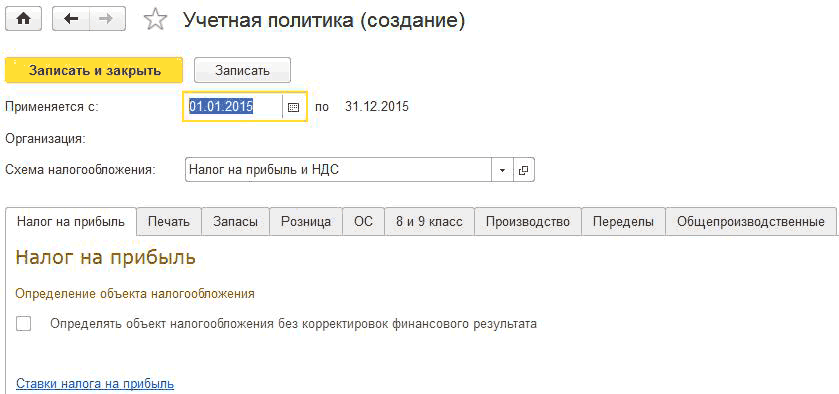
ЧитатиЧинне законодавство надає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за низкою напрямів. Сукупність обраних способів обліку є обліковою політикою організації.Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Грошові кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
ЧитатиФункціональна відмінність між документами "Передача обладнання в монтаж" і "Вимога-накладна" з видом операції "Обладнання" полягає в тому, що документ "Вимога-накладна" дає змогу оформляти списання обладнання не лише на об'єкт будівництва, а й у виробництво та на витрати.
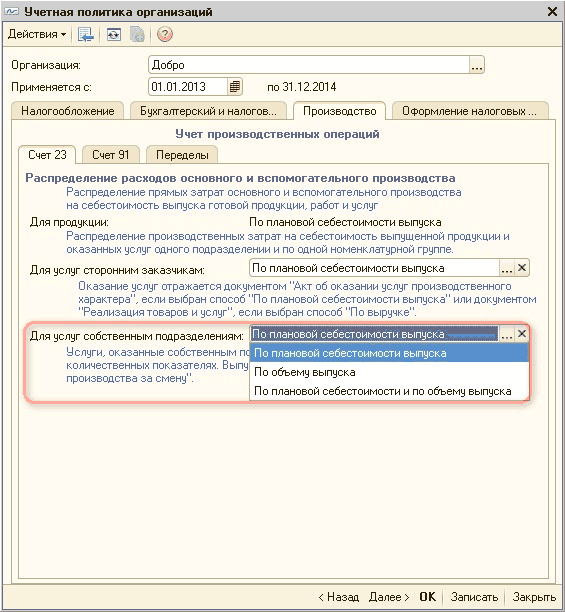
ЧитатиУ статті описано методику включення внутрішніх послуг до собівартості продукції, що відвантажується, або наданих послуг у типовій конфігурації «Бухгалтерія для України», редакція 1.2. Цю методику можна застосовувати для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиПорядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
Читати