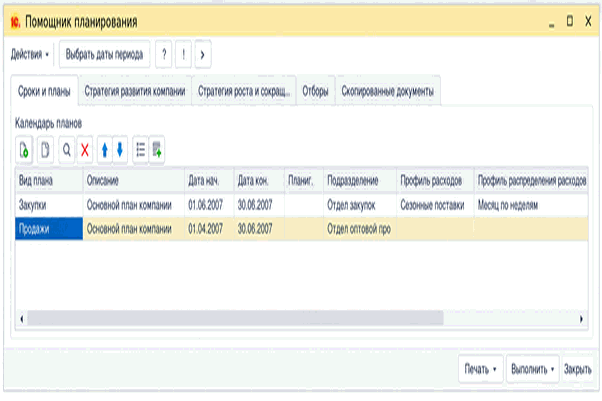
Обработка «Помощник планирования» автоматически создает планы продаж и закупок по данным информационной базы. Описаны параметры конечных планов, распределение показателей и настройка стратегий расчета.
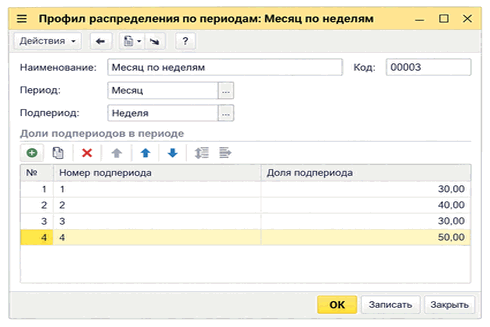
Детализация по подпериодам распределяет показатели конечного плана продаж или закупок по неделям либо другим подпериодам с использованием профиля распределения и заданных долей.
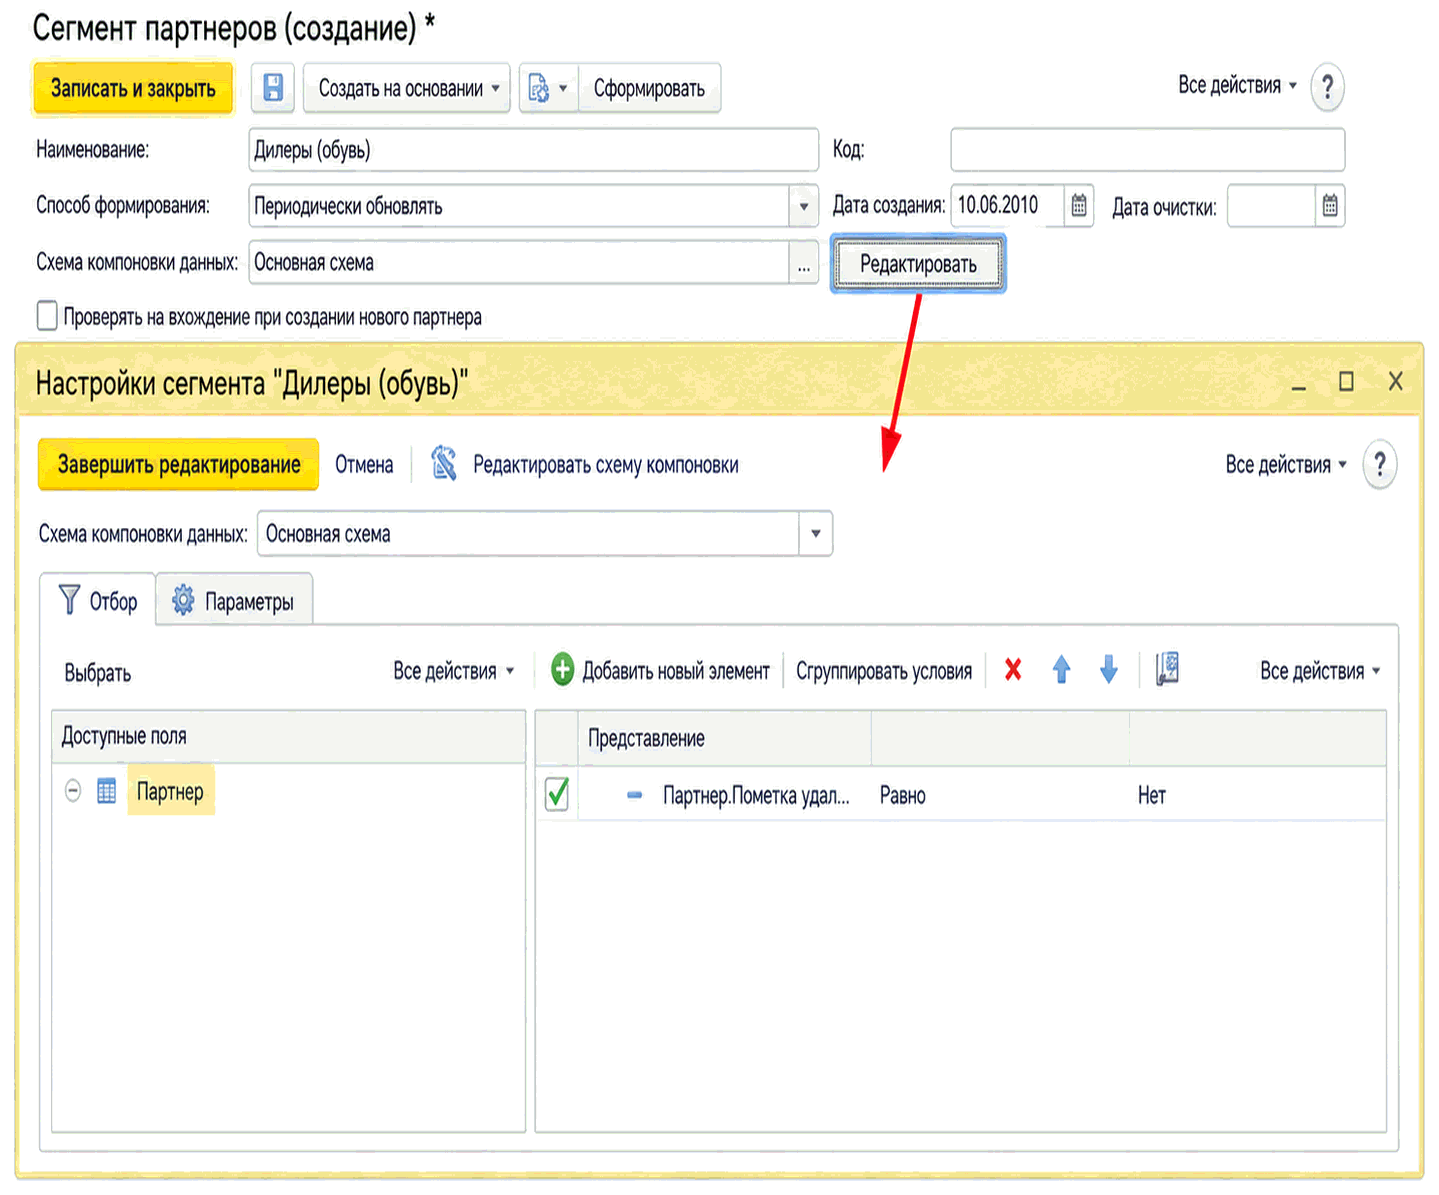
Настройка правил формирования сегментов партнеров и номенклатуры с помощью схемы компоновки данных, шаблонов отбора и параметров. Описано редактирование произвольной схемы в режиме «толстого клиента».
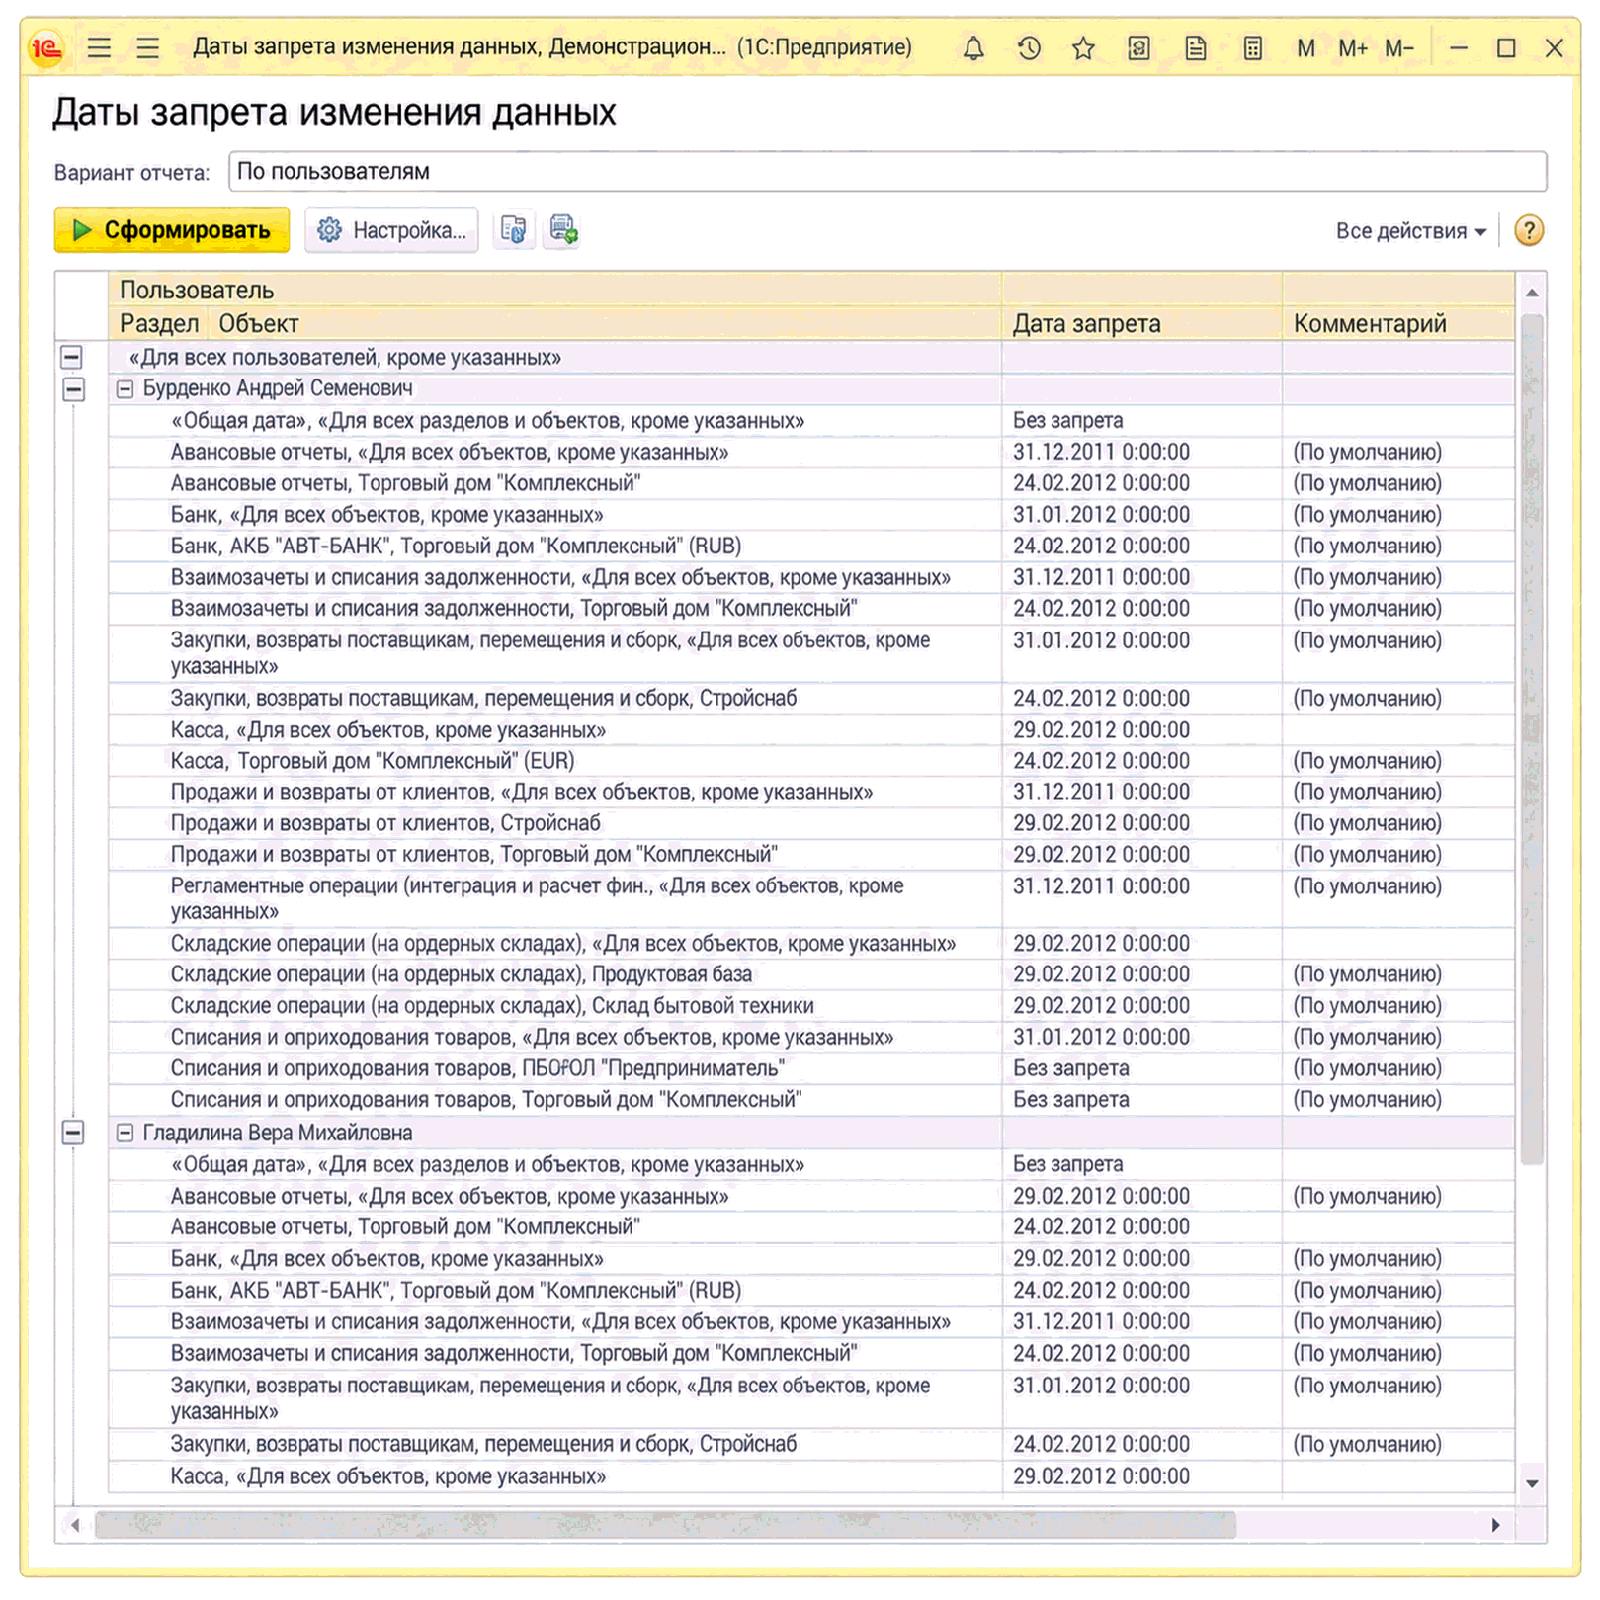
Описано формирование отчетов по датам запрета изменения данных при установке ограничения по пользователям. Отчеты позволяют группировать сведения по пользователям, разделам и объектам.
Настройки пользователя определяют значения, автоматически подставляемые в новые документы и справочники: параметры учета, заказов, почты, календаря, печати и работы с внешними файлами.
Описание расчета оптимального количества упаковок и нормативного запаса для подпитки зон быстрого отбора. Приведены параметры прогноза, учет XYZ-классов и порядок использования результатов расчета.. Пример. Пример. Пример
<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
Основной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
Смена материально-ответственного лица для основного средства находящегося в эксплуатации оформляется документом "Перемещение ОС". Именно этот документ предназначен для установки нового значения материально-ответственного лица и подразделения для перечня основных средств.
<b><i>Плата за землю</i></b> – общегосударственный налог, взимаемый в форме земельного налога и арендной платы за земельные участки государственной и коммунальной собственности (п.14.1.147 ст.14 НКУ). <b><i>Плательщиками платы за землю</i></b> согласно ст.269 НКУ являются <b><i>собственники</i></b> земельных участков, земельных долей (паев) и <b><i>постоянные землепользователи</i></b><sup>1</sup> (бессрочное пользование землей). Кроме того, уплачивать земельный налог необходимо собственникам нежилых помещений (их частей) в многоквартирном жилом доме за площади под такими помещениями (их частями), с учетом пропорциональной доли придомовой территории (п.287.8 ст.287 НКУ).Общие положения. Плательщики платы за землю. Объект налогообложения. База налогообложения. Ставки земельного налога. Льготы по земельному налогу. Арендная плата. Нормативная денежная оценка (НДО). Сроки уплаты земельного налога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Расчет земельного налога. Документы