Можно ли в документе "Реализация товаров и услуг " в подбор номенклатуры вывести колонку "Артикул"?
Колонка "Артикул" будет добавлена в форму "Подбора".
ЧитатьТема публикаций
Справочные материалы по этой теме.
Колонка "Артикул" будет добавлена в форму "Подбора".
ЧитатьДля включения суммы отрицательного значения НДС в состав налогового кредита следующего отчетного (налогового) периода (заполнения строки 23.3) необходимо перед заполнением отчета "Декларация по НДС" снять флаг "Есть право на бюджетное возмещение", который расположен в шапке отчета.
ЧитатьОсновной целью заполнения и представления налогоплательщиками налоговой отчетности в органы доходов и сборов является определение суммы налога (сбора), подлежащей уплате в бюджет. Но в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет, но и сумма налога, которую налогоплательщик имеет право получить из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или бюджетному возмещению, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Если в результате расчета разность имеет положительное значение – сумма налога подлежит уплате (перечислению) в бюджет. Если ее значение отрицательное, она учитывается в уменьшение суммы налогового долга по налогу, возникшему за предыдущие отчетные (налоговые) периоды (в том числе рассроченному или отсроченному), а при отсутствии налогового долга – зачисляется в состав налогового кредита следующего отчетного (налогового) периода.Общие положения. Расчет сумм бюджетного возмещения и остатка отрицательного значения НДС. Порядок заполнения приложения Д2. Оформление и представление приложения Д2 в органы доходов и сборов. Документы
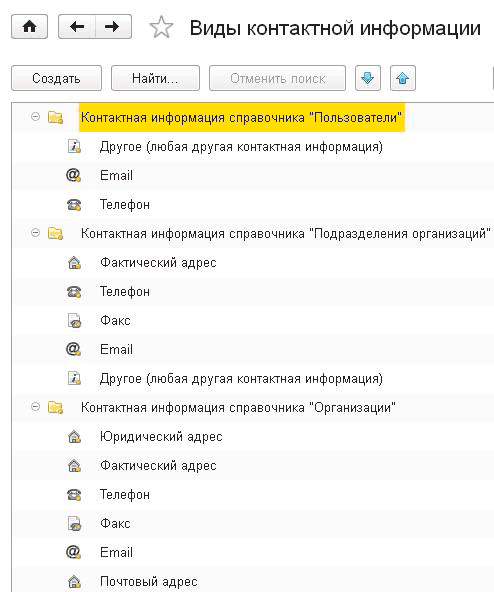
ЧитатьФорма общих настроек (раздел "Администрирование") позволяет задать общие настройки для информационной базы:Форма общих настроек. Виды контактной информации. Дополнительные реквизиты и сведения
ЧитатьДля того чтобы в документах автоматически был снят флаг "Сумма вкл. НДС" необходимо в настройках пользователя в папке "Основные значения для постановки в документы и справочники" установить флаг "Не устанавливать флажок "Сумма включает НДС" в документах".
ЧитатьДля проведения справок об изменении сметы с отрицательными суммами необходимо, чтобы вначале учетного периода (года) были введены первоначальные суммы сметных назначений по тем КЭКР, которые планируется в дальнейшем уменьшать.
ЧитатьВсе денежные документы "1С:Бухгалтерии 8 для Украины" (банковские и кассовые) имеют реквизит "Статья движения денежных средств". Значения данных реквизитов выбираются из справочника "Статьи движения денежных средств" (меню "Справочники" —” "Банк и касса" —” "Статьи движения денежных средств").
ЧитатьСправку о доходах можно сформировать с помощью одноименного документа "Справка о доходах" (меню "Работники" – "Справка о доходах работника"). Этот документ позволяет формировать для работников организаций справки о суммах доходов и удержаний за произвольный период времени одного из следующих видов:
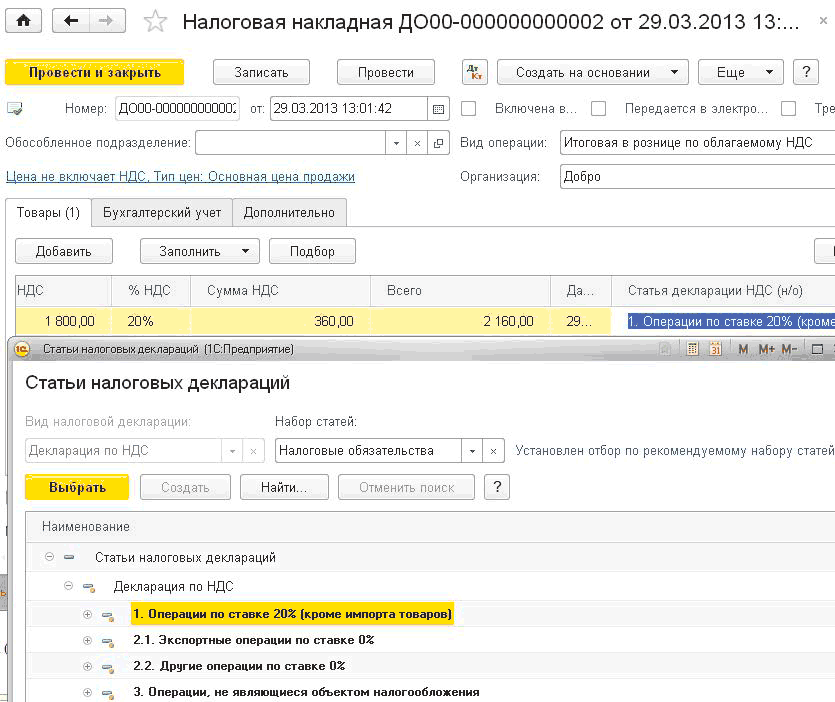
ЧитатьПодсистема учета НДС предназначена для накопления и подготовки данных, необходимых для оформления налоговых документов, построения учетных форм и регламентированной отчетности по налогу на добавленную стоимость.Ставки НДС. Статьи налоговых деклараций. Виды деятельности НДС. Налоговые назначения. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Сложный налоговый учет: отложенный учет «первого» события
ЧитатьПоступление на склад материалов, предназначенных для производства, отражается документами: "Поступление товаров и услуг" (меню "Покупки" —”"Покупки" —” "Поступление товаров и услуг") и "Авансовый отчет" (меню "Банк и касса" —” "Касса" —” "Авансовые отчеты"). Поступление материалов отражается аналогично поступлению товаров(см. в главе 6 подраздел "<u>Поступление товаров</u>").
ЧитатьФормирование проводок по отражению заработной платы в бухгалтерском учете возможно в двух режимах непосредственно в документе начисления (при его проведении), либо отдельным документом "Отражение зарплаты в бухгалтерском учете" в конце периода. Порядок отражения задается в настройках учета заработной платы.
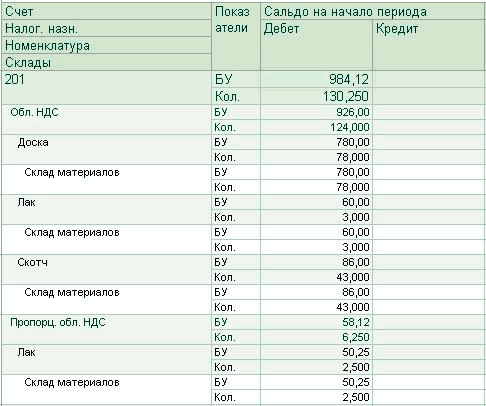
ЧитатьОсновной целью учета товарноматериальных ценностей (запасов) является контроль соответствия налогового назначения запасов, указанного при их поступлении, налоговому назначению этих запасов при использовании (реализации, списании и т.п.), и отслеживание ситуаций в которых может потребоваться восстановление налогового кредита или начисление налоговых обязательств по условной продаже.Учет производства продукции для целей НДС
Читать