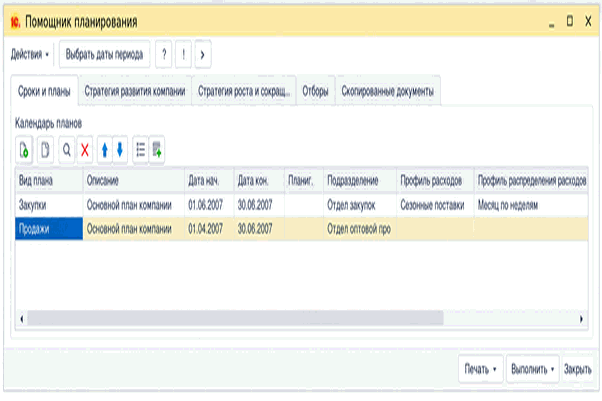
Обробка «Помічник планування» автоматично створює плани продажів і закупівель за даними інформаційної бази. Описано параметри кінцевих планів, розподіл показників і налаштування стратегій розрахунку.
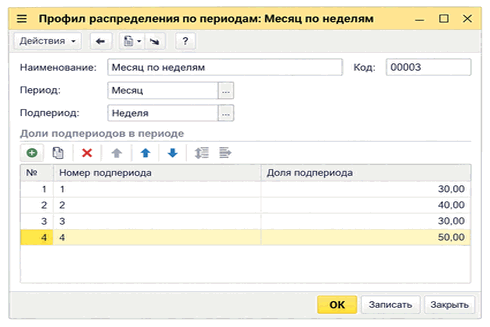
Деталізація за підперіодами розподіляє показники кінцевого плану продажів або закупівель за тижнями чи іншими підперіодами з використанням профілю розподілу та заданих часток.
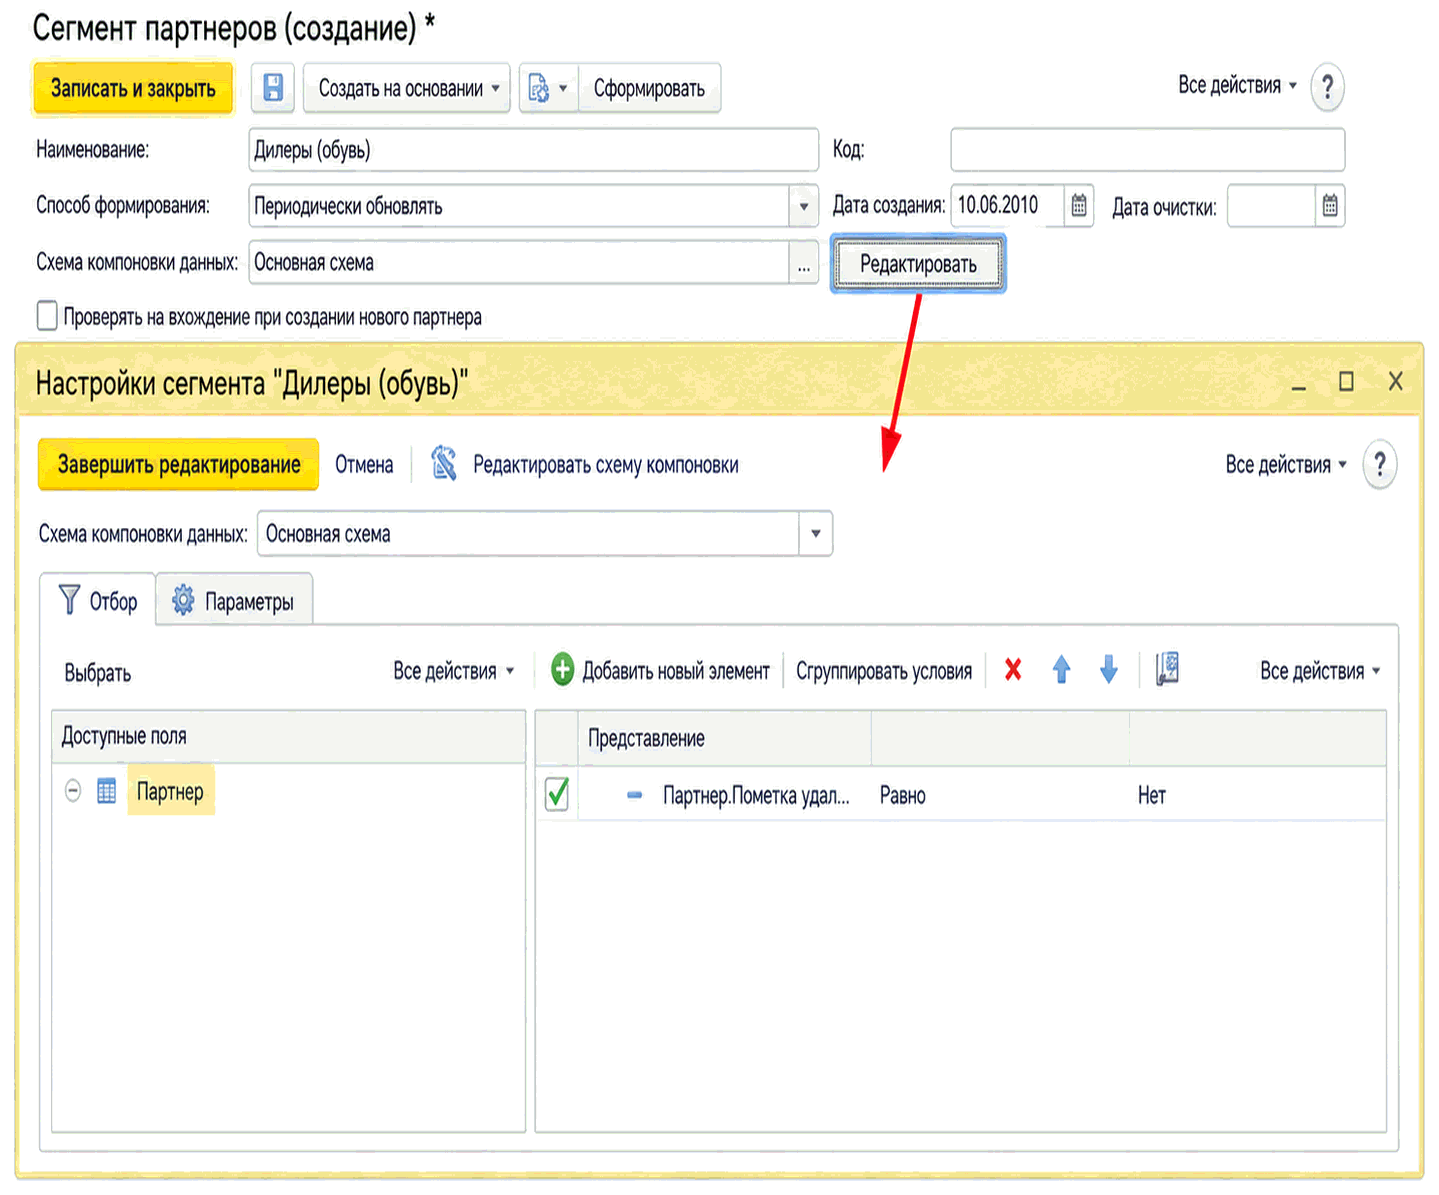
Налаштування правил формування сегментів партнерів і номенклатури за допомогою схеми компонування даних, шаблонів відбору та параметрів. Описано редагування довільної схеми в режимі «товстого клієнта».
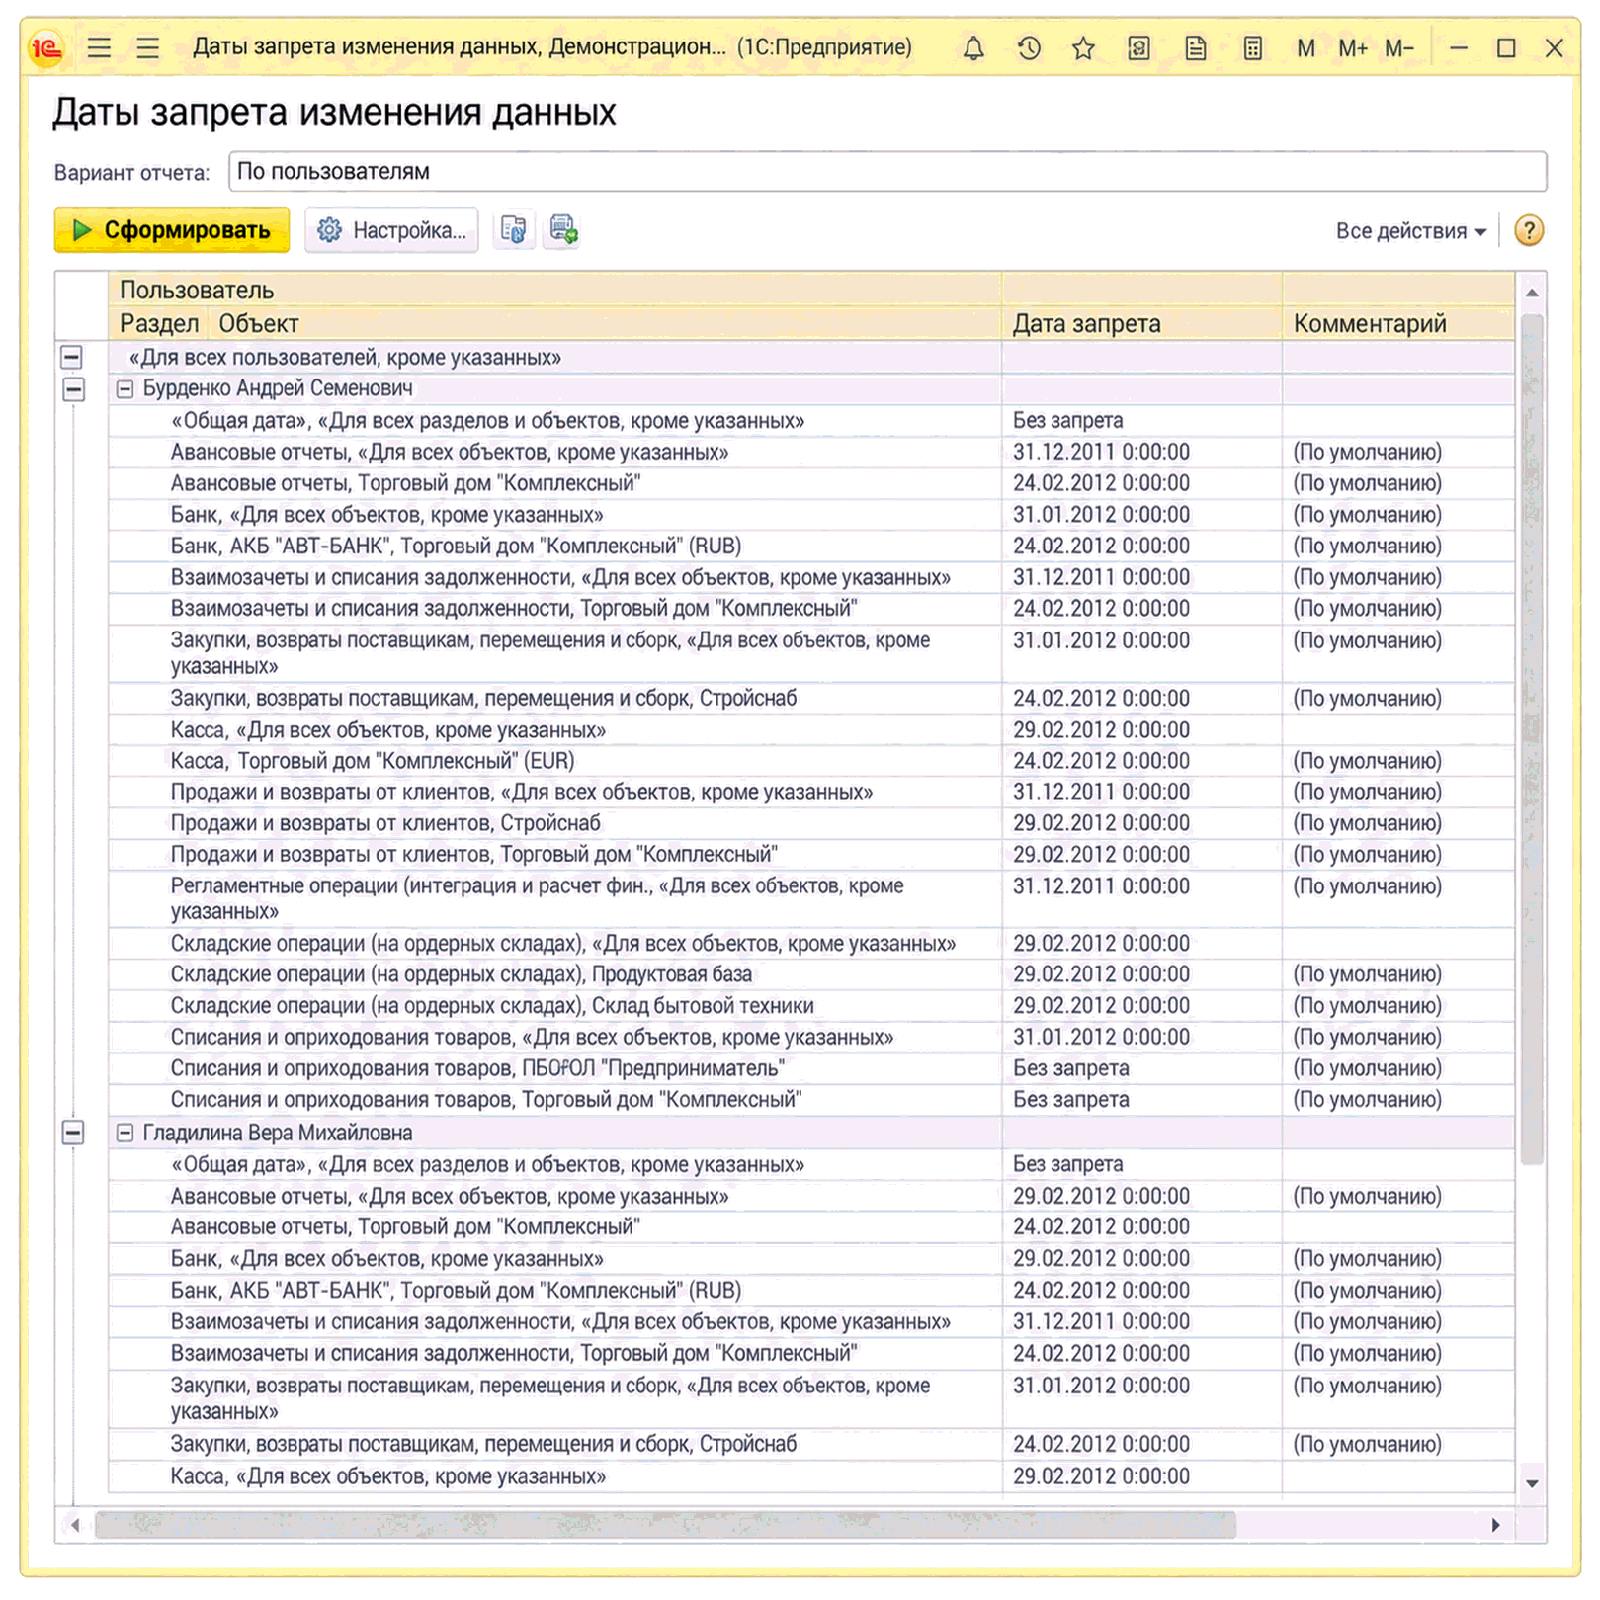
Описано формування звітів за датами заборони зміни даних під час встановлення обмеження за користувачами. Звіти дають змогу групувати відомості за користувачами, розділами та об'єктами.
Налаштування користувача визначають значення, що автоматично підставляються в нові документи та довідники: параметри обліку, замовлень, пошти, календаря, друку та роботи із зовнішніми файлами.
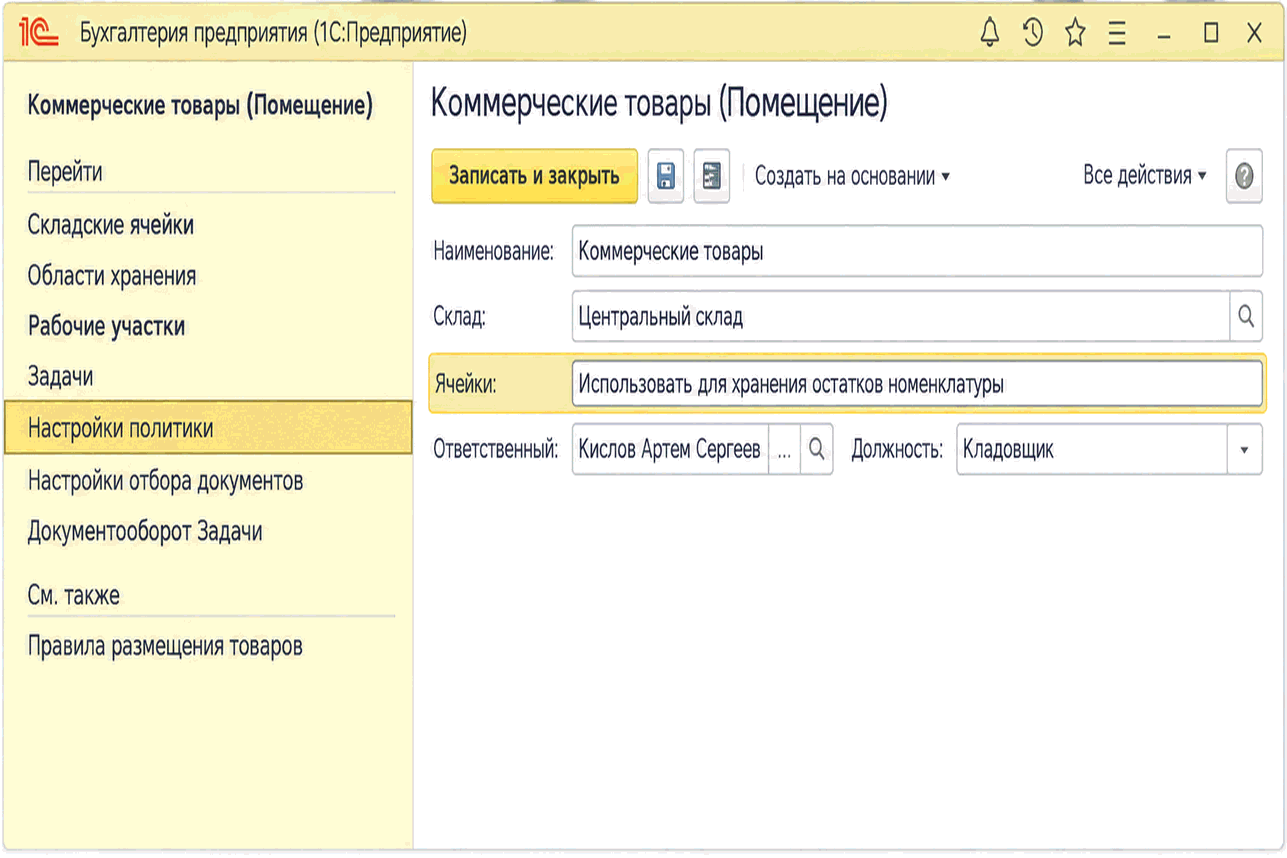
Опис розрахунку оптимальної кількості упаковок і нормативного запасу для підживлення зон швидкого відбору. Наведено параметри прогнозу, облік XYZ-класів і порядок використання результатів розрахунку.. Приклад. Приклад. Приклад
<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
Основною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
Зміна матеріально-відповідальної особи для основного засобу, що перебуває в експлуатації, оформлюється документом "Переміщення ОЗ". Саме цей документ призначений для встановлення нового значення матеріально-відповідальної особи та підрозділу для переліку основних засобів.
<b><i>Плата за землю</i></b> – загальнодержавний податок, що справляється у формі земельного податку та орендної плати за земельні ділянки державної і комунальної власності (п.14.1.147 ст.14 ПКУ). <b><i>Платниками плати за землю</i></b> згідно зі ст.269 ПКУ є <b><i>власники</i></b> земельних ділянок, земельних часток (паїв) та <b><i>постійні землекористувачі</i></b><sup>1</sup> (безстрокове користування землею). Крім того, сплачувати земельний податок необхідно власникам нежитлових приміщень (їх частин) у багатоквартирному житловому будинку за площі під такими приміщеннями (їх частинами), з урахуванням пропорційної частки прибудинкової території (п.287.8 ст.287 ПКУ).Загальні положення. Платники плати за землю. Об’єкт оподаткування. База оподаткування. Ставки земельного податку. Пільги із земельного податку. Орендна плата. Нормативна грошова оцінка (НГО). Строки сплати земельного податку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Розрахунок земельного податку. Документи