Надходження грошових коштів
Описано оформлення надходження готівки до каси документом «Прибутковий касовий ордер», особливості його видів операцій, заповнення рахунків, роздрібного виторгу та обліку за відокремленими підрозділами.
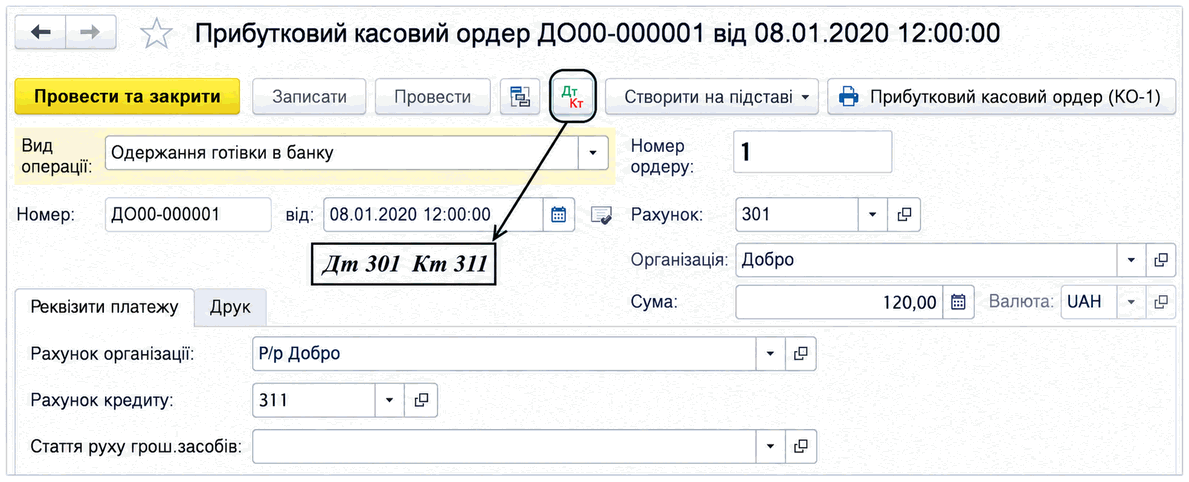
Будь-які операції з надходження готівки до каси оформлюються за допомогою документа Прибутковий касовий ордер (ПКО).
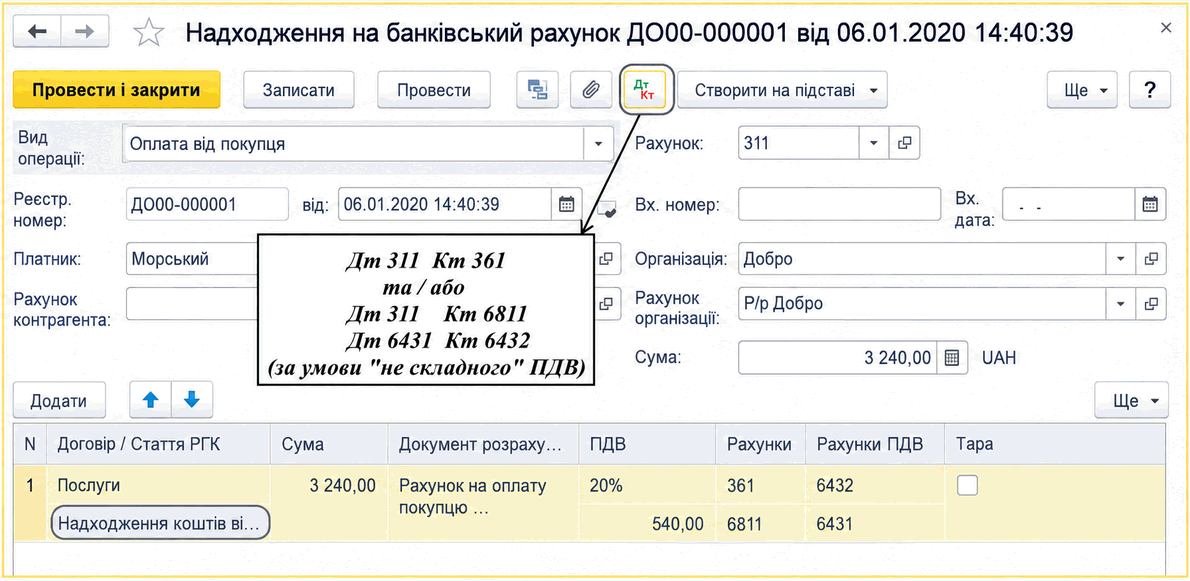
Більшість операцій (Оплата від покупця, Повернення від постачальника, Розрахунки за кредитами і позиками, Інший прибуток) схожі на операції документа Надходження на банківський рахунок.
Документ Прибутковий касовий ордер також має особливі операції, які розглянемо далі.
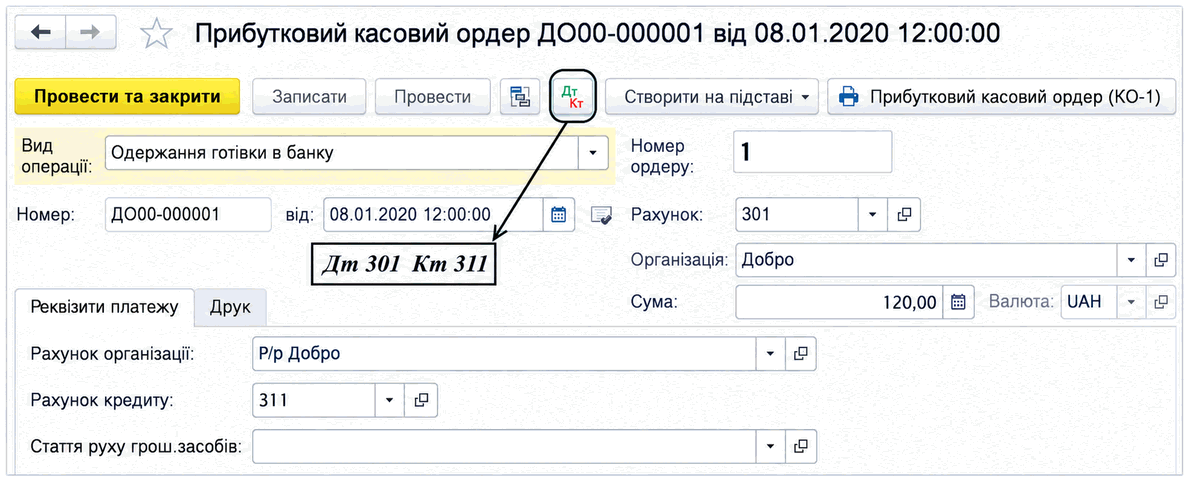
Для відображення оприбуткування готівкових коштів до каси з банку використовується вид операції Одержання готівки в банку. У полі Рахунок кредиту слід обрати субрахунок рахунку 31 залежно від валюти операції: у національній або іноземній валюті.
Для відображення внесення до каси співробітником сум, що раніше були видані під звіт, використовується вид операції Повернення від підзвітної особи. Кореспондуючий рахунок — субрахунок рахунку 372 — у документі не вказується: він підставляється до проводки автоматично залежно від рахунку обліку готівки.
Документ «Прибутковий касовий ордер»
Для відображення внесення до каси співробітником коштів, що є надміру отриманою заробітною платою, використовується вид операції Повернення коштів працівником. Кореспондуючий рахунок (рахунок кредиту) — 661 або 663. Місяць, за який здійснюється повернення (період взаєморозрахунків), система визначає автоматично під час проведення документа за даними регістру накопичення Взаєморозрахунки зі співробітниками. Якщо дані про переплату відсутні, період взаєморозрахунків установлюється за датою ПКО.
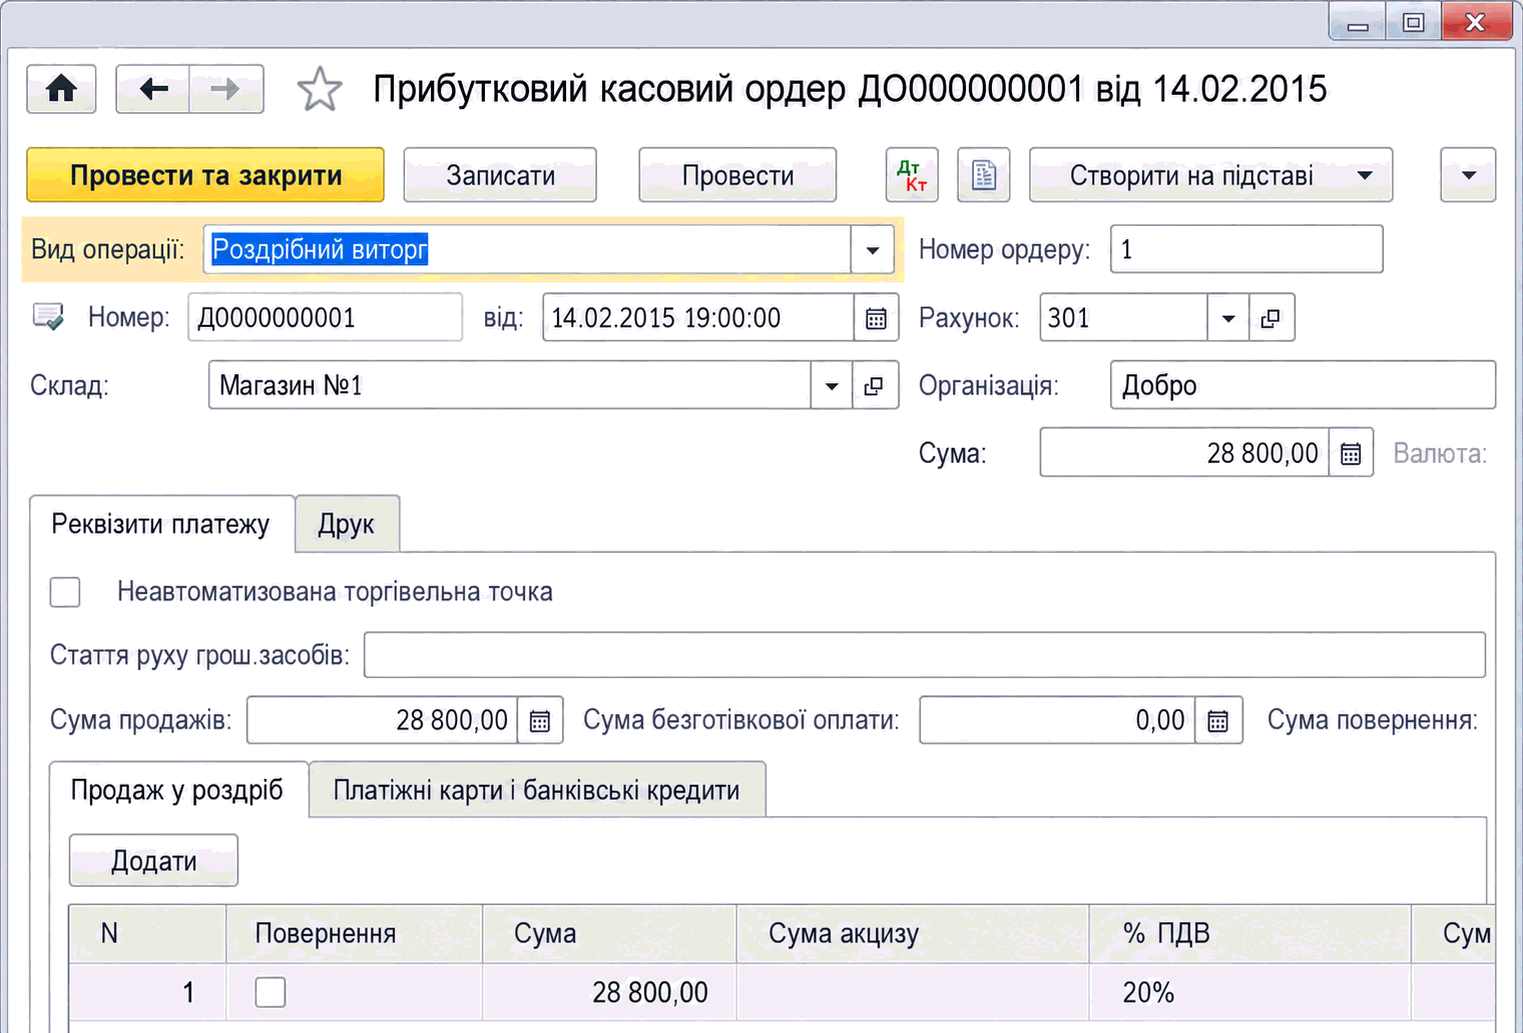
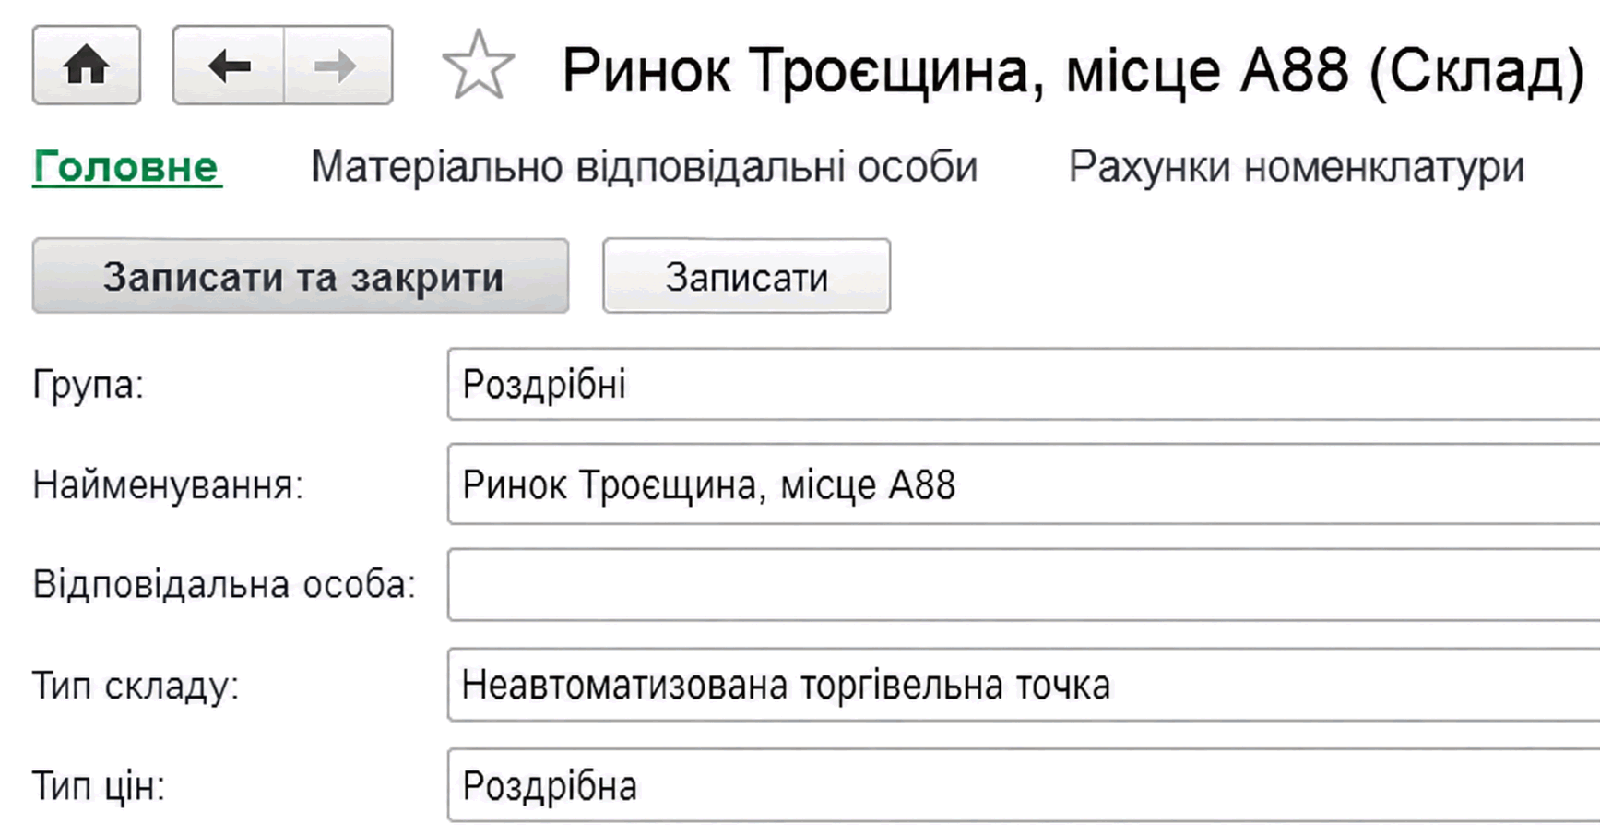
Вид операції Роздрібний виторг призначений для відображення операцій надходження коштів до каси підприємства з каси роздрібної мережі. У шапці документа вказується роздрібний майданчик — склад типу Роздрібний магазин або Неавтоматизована торгова точка. Для цієї операції у документі слід вказати не лише суму, а й усю інформацію про виторг: скільки отримано готівкових коштів, а скільки — у безготівковій формі, за платіжними картками та банківськими кредитами, а також скільки коштів було повернуто покупцям за повернення товарів у роздробі. Безготівкові оплати розшифровуються на окремій вкладці Платіжні картки і банківські кредити, де вказуються контрагент-банк, договір і види оплати. Формування проводок залежить від Способу обліку товарів в роздрібній торгівлі (Облікова політика — Роздріб) та типу складу: Неавтоматизована торгова точка або Роздрібний магазин.
Відображення будь-яких інших операцій оформлюється за допомогою виду операції Інший прибуток. Кореспондуючий рахунок зазначається вручну.
На вкладці Друк вказуються параметри, які використовуються для формування друкованої форми ордера (Прийнято від, Підстава тощо) та спеціальних касових звітів (Призначення грошових коштів).
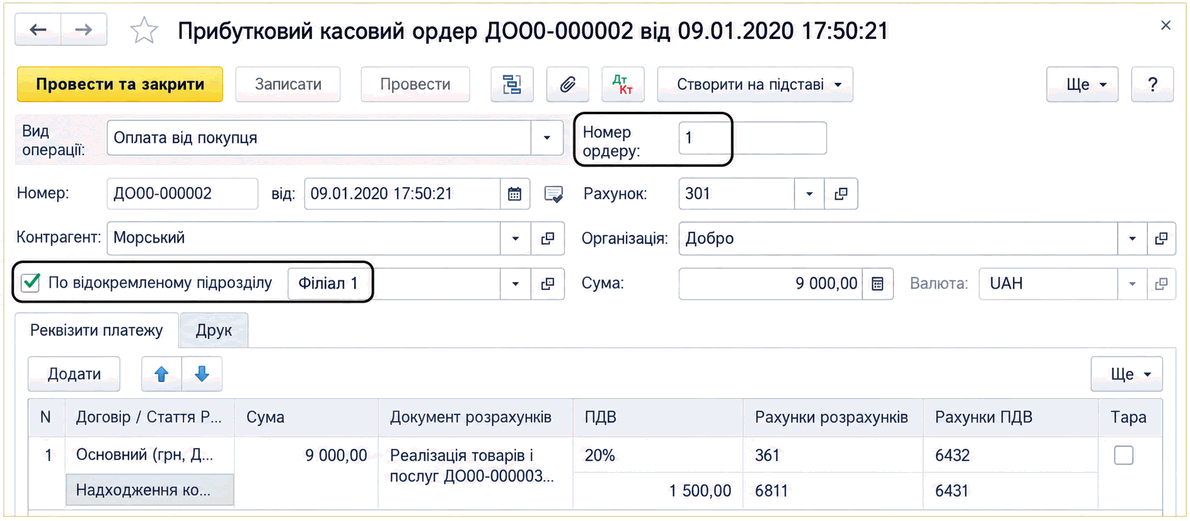
Якщо в налаштуванні Параметри обліку установлено, що операції у касі ведуться За відокремленими підрозділами, а в Обліковій політиці організації встановлено Вести облік коштів по відокремлених підрозділах, у касових ордерах з’являється можливість указувати відповідний структурний підрозділ. Для цього слід установити опцію По відокремленому підрозділу та вказати відповідний елемент. Для кожного відокремленого підрозділу передбачено незалежну нумерацію ордерів.
Прибутковий касовий ордер за відокремленим підрозділом