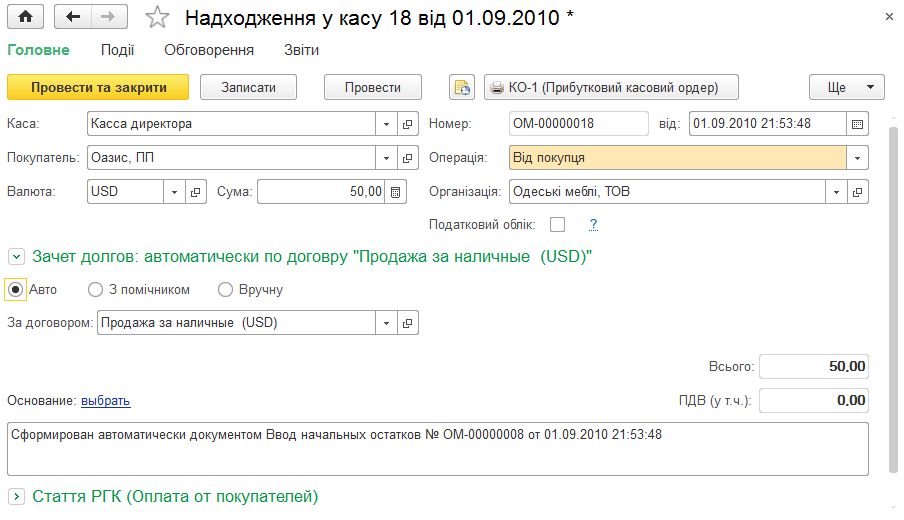
Надходження у касу
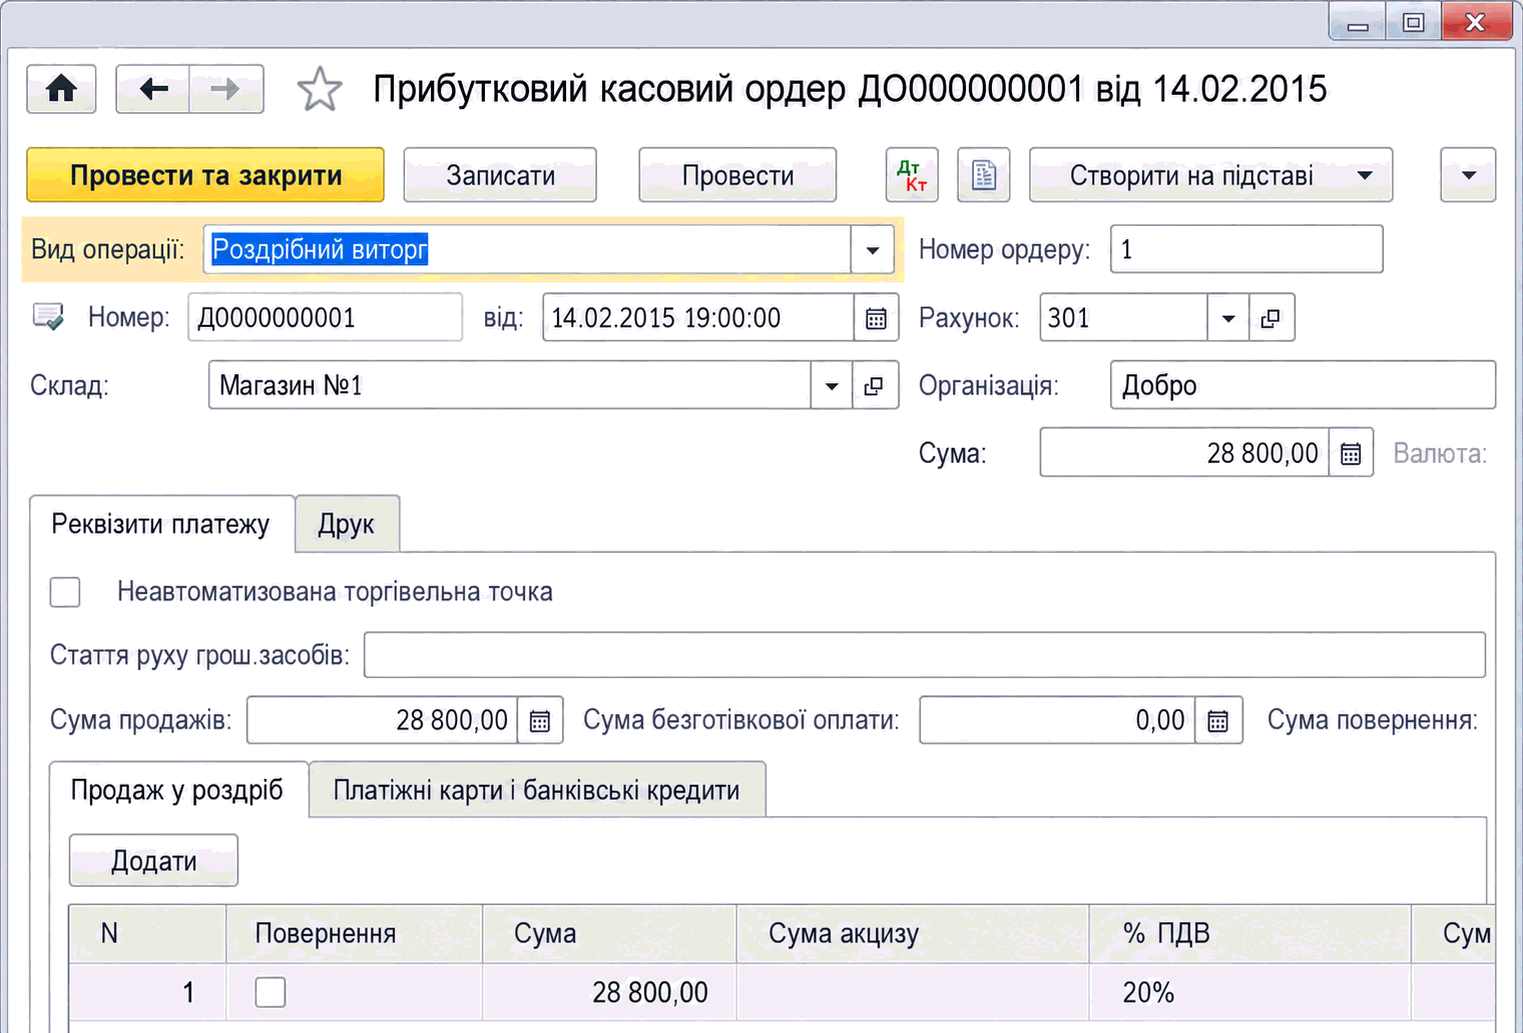
Описано види операцій документа «Надходження у касу», заповнення платежу від покупця, надходження від підзвітної особи та інші надходження.. Від покупця. Від підзвітної особи. Інше надходження
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано види операцій документа «Надходження у касу», заповнення платежу від покупця, надходження від підзвітної особи та інші надходження.. Від покупця. Від підзвітної особи. Інше надходження
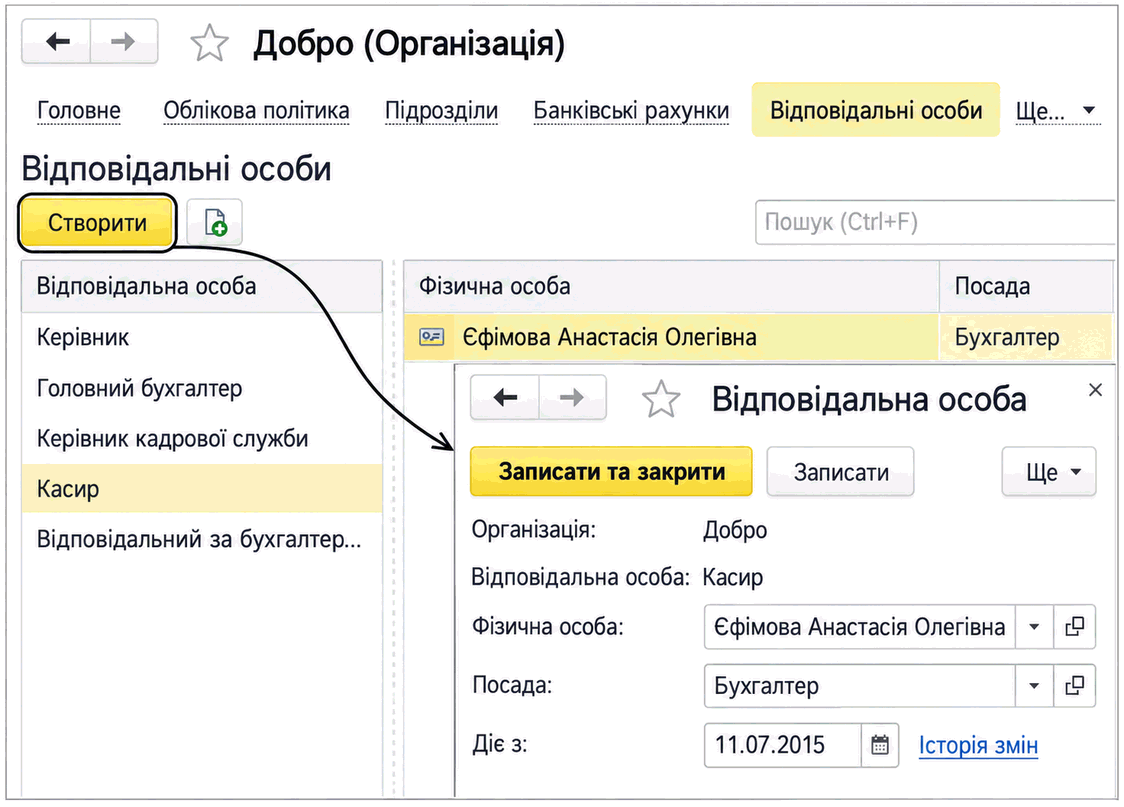
ЧитатиОписано відображення надходження та видачі готівки за допомогою касових ордерів, налаштування їх реквізитів і відповідальної особи касира, а також використання призначення готівкових коштів у журналах реєстрації.
ЧитатиОписано оформлення придбання та продажу товарів із передоплатою або за готівку, а також переміщення товарів до торговельної точки, роздрібні продажі й передавання виручки до каси.. Придбання матеріальних цінностей з попередньою оплатою за рахунком. Гуртовий продаж за попередньою оплатою. Гуртовий продаж за готівку. Роздрібні продажі в торговельній точці
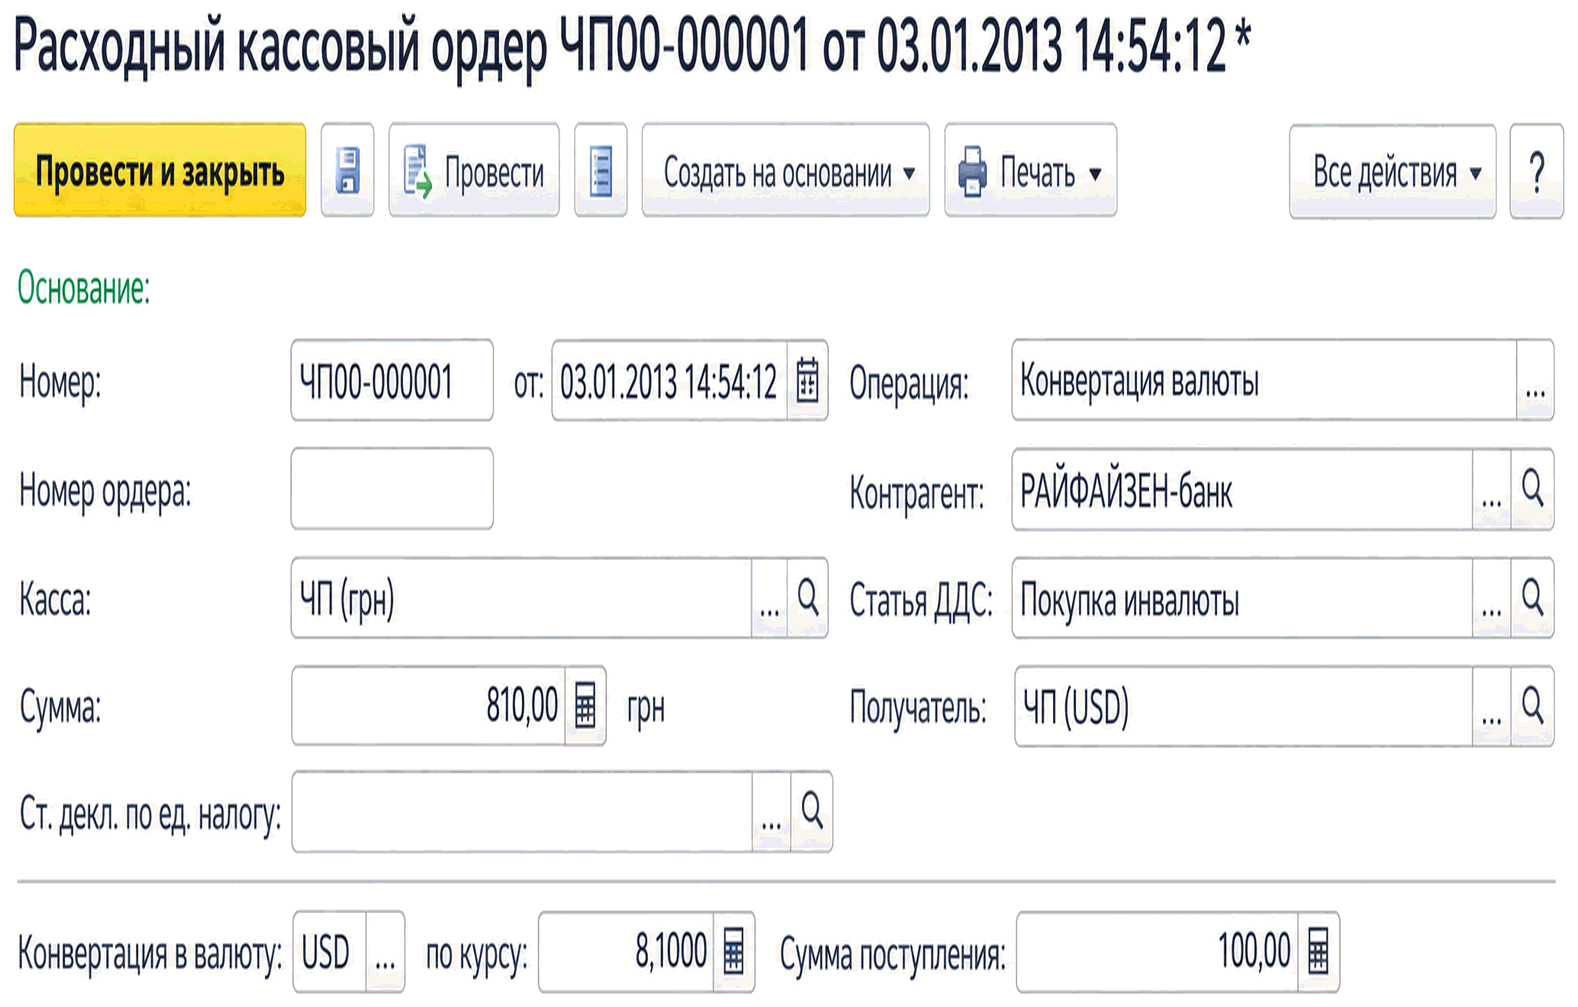
ЧитатиПорядок оформлення конвертації готівкової валюти через видатковий і прибутковий касові ордери із зазначенням операції, валюти та курсу конвертації.
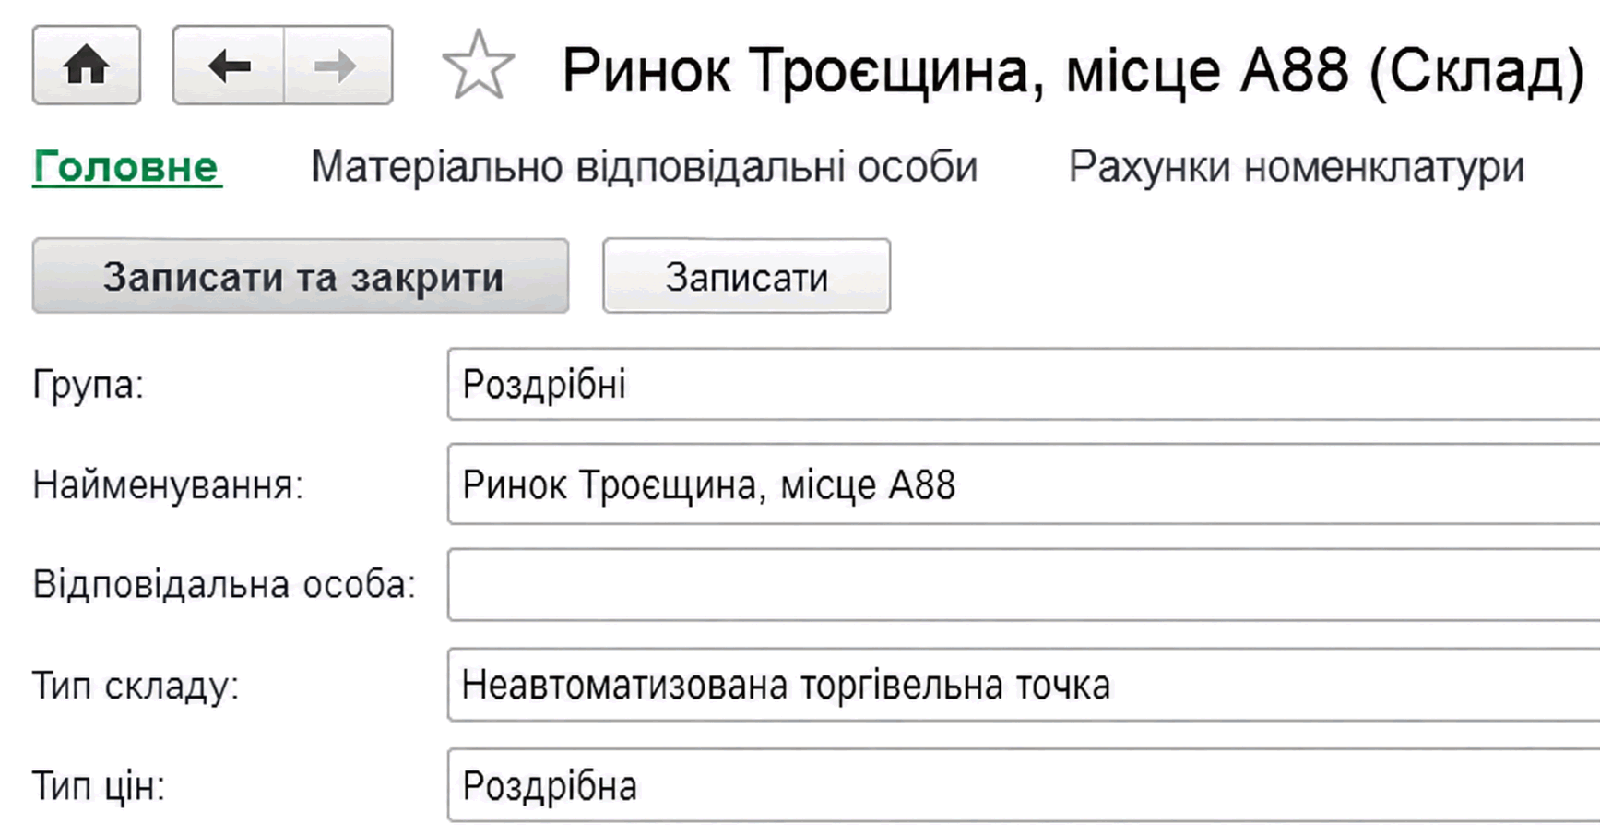
ЧитатиОписано облік товарів і роздрібного виторгу в автоматизованих та неавтоматизованих торговельних точках. Розглянуто надходження, продажі, переоцінку, інкасацію та безготівкові оплати.. Облік товарів у роздрібній торгівлі. Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібного виторгу. Оплата платіжними картами і банківські кредити
ЧитатиОписано оформлення надходження та видатку готівки за прибутковими й видатковими касовими ордерами, аналітичний облік за відокремленими підрозділами та формування касової книги.. Надходження готівки. Видаток готівки. Аналітичний облік коштів у касах відокремлених підрозділів. Касова книга
ЧитатиОбробка «Поточні угоди» показує незавершені операції контрагентів, включно з неоплаченими відвантаженнями та невідвантаженими оплатами. Зі списку доступні документи, взаєморозрахунки та контакти контрагента.
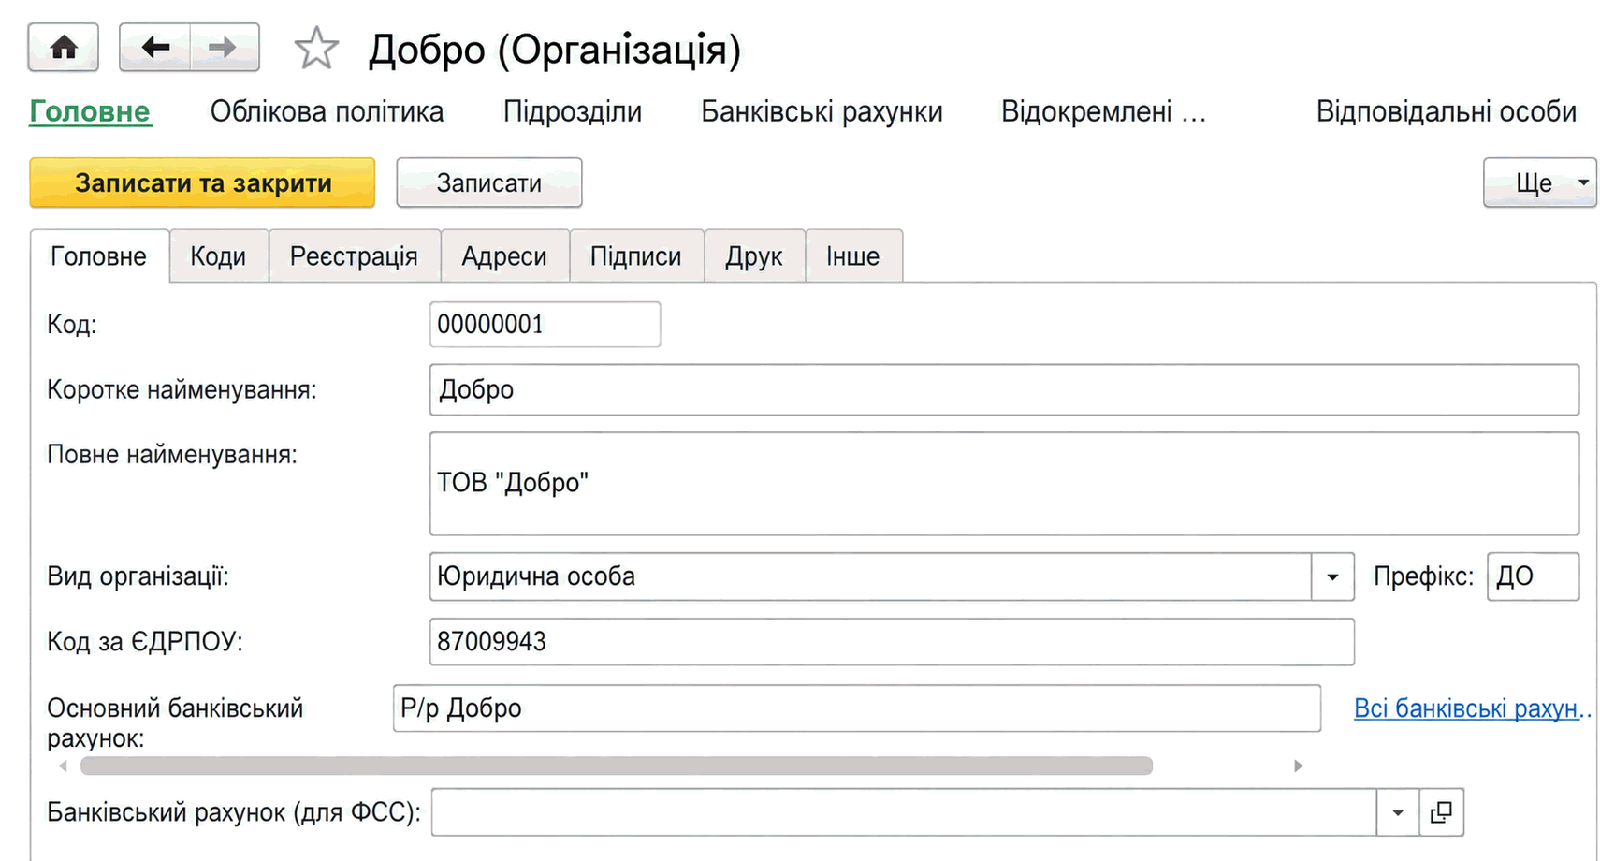
ЧитатиОписано шаблони інформаційних баз у BAS Бухгалтерії, внесення відомостей про організації та використання префіксів документів. Також розглянуто створення й вибір основного банківського рахунку організації.. Банківські рахунки організації
ЧитатиУ конфігурації передбачено можливість оформлення та/або друку пакета документів (видаткова накладна, податкова накладна, прибутковий касовий ордер) безпосередньо з документа "Замовлення покупця".
ЧитатиВиплата управлінської заробітної плати здійснюється лише у валюті управлінського обліку.
ЧитатиЯкщо постачальник новий, то зручніше почати з введення відомостей про нього до довідника "Контрагенти".Придбання матеріальних цінностей з попередньою оплатою за рахунком. Введення даних про контрагента. Підготовка платіжного доручення. Реєстрація безготівкової оплати постачальнику. Реєстрація надходження матеріальних цінностей. Оптовий продаж за попередньою оплатою. Оформлення рахунку покупцеві. Реєстрація безготівкової оплати від покупця. Реєстрація відвантаження покупцеві. Оптовий продаж за готівковий розрахунок. Оформлення реалізації товарів і послуг. Оформлення прибуткового касового ордера. Реєстрація оплати за прибутковим касовим ордером. Видача товару покупцеві. Оформлення податкової накладної. Роздрібні продажі в торговій точці. Передача товарів зі складу організації до торгової точки. Звіт про роздрібні продажі автоматизованої торгової точки та передача виручки до каси організації
ЧитатиДо початку реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі —” за вартістю придбання або за вартістю продажу (див. розділ "<u>Облікова політика організації</u>").Облік товарів у роздрібній торгівлі. Визначення цін роздрібного продажу. Надходження товарів до роздрібних торгових точок. Продажі в автоматизованих торгових точках. Продажі в неавтоматизованих торгових точках (за вартістю придбання). Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібної виручки. Оплата платіжними картками та банківські кредити
Читати