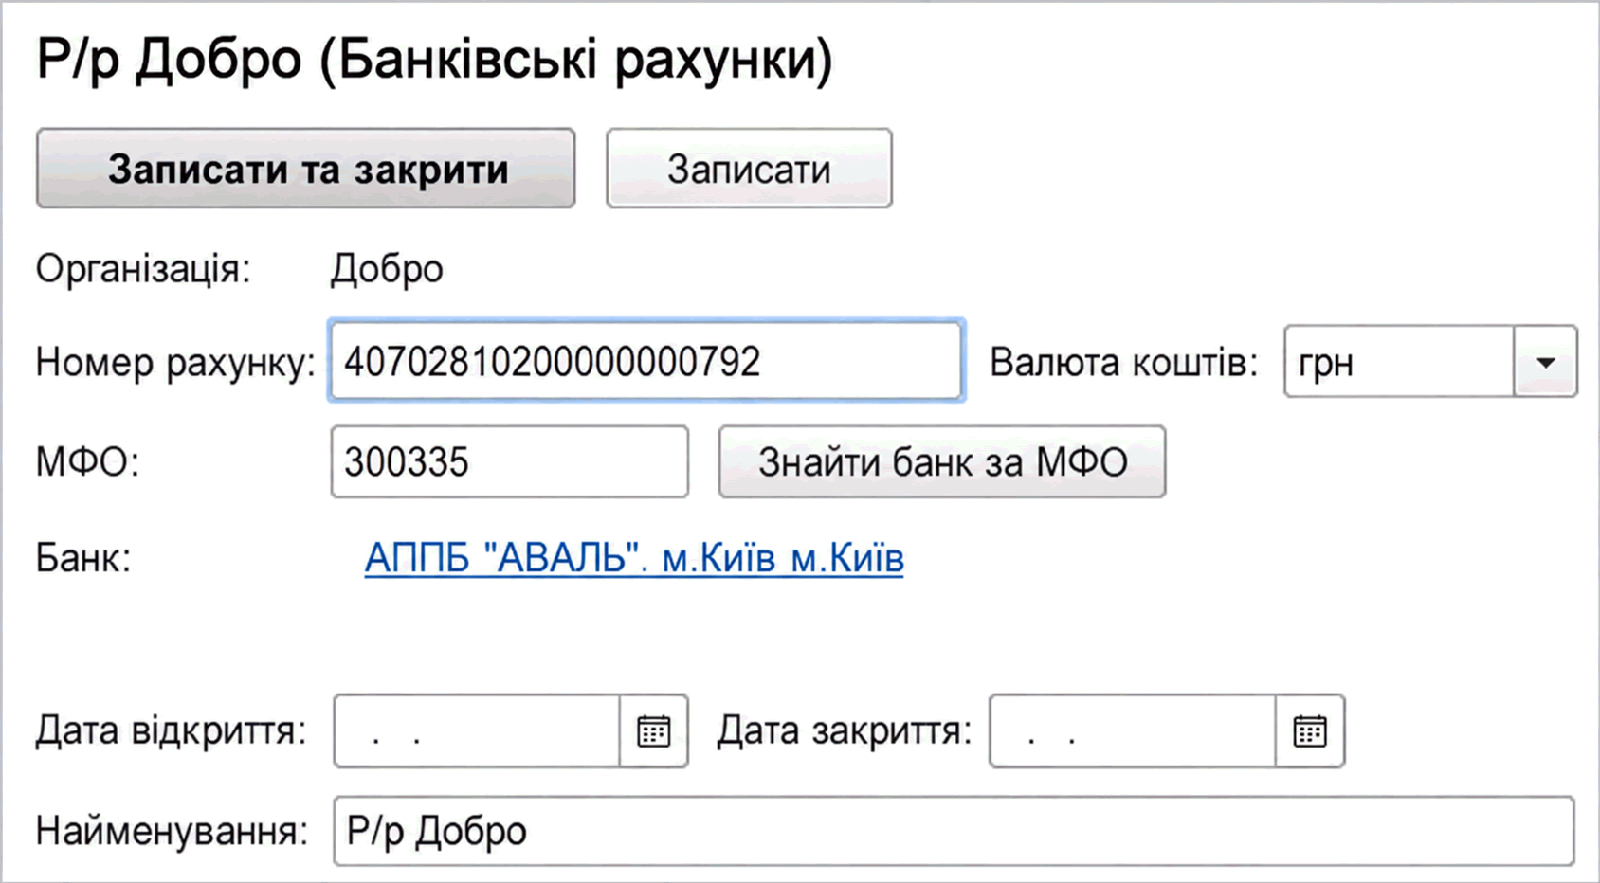
Надходження грошових коштів
Описано відображення надходжень безготівкових коштів документом «Надходження на банківський рахунок», вибір виду операції, документів розрахунків і кореспондуючих рахунків для різних операцій.. Оплата від покупця. Інші операції
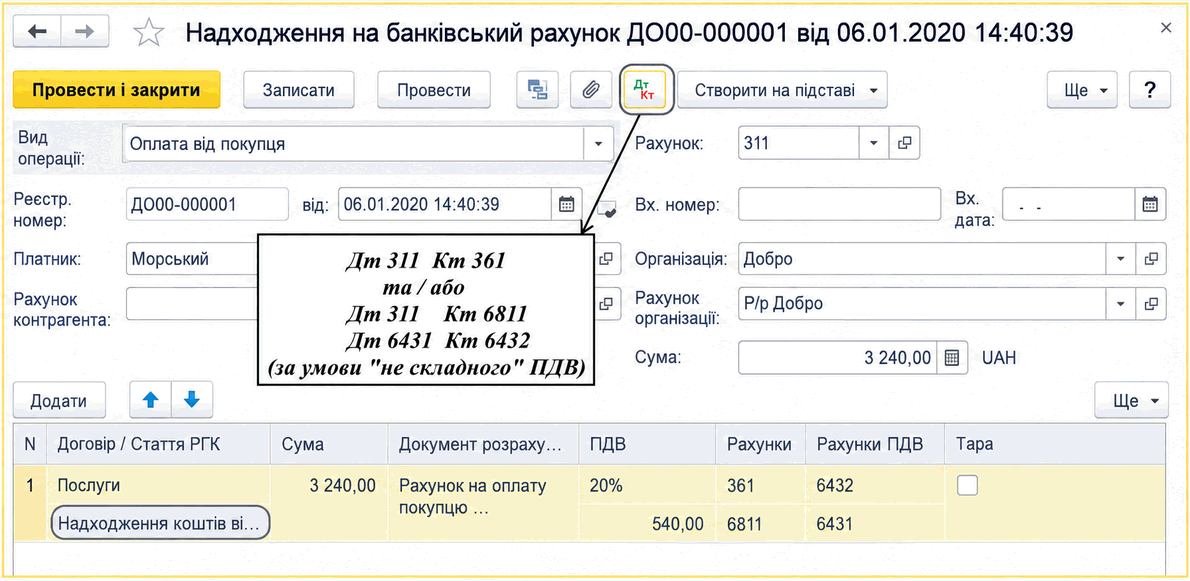
Надходження безготівкових грошових коштів у програмі зазвичай відображається за допомогою документа Надходження на банківський рахунок, окрім випадків:
- надходження ГК на рахунок із каси підприємства відображається за допомогою документа Видатковий касовий ордер із видом операції Внесок готівкою в банк;
- надходження ГК унаслідок переміщення з іншого банківського рахунку організації відображається за допомогою документа Списання з банківського рахунку з видом операції Переказ на інший рахунок організації.
Документ Надходження на банківський рахунок може бути створений:
- на підставі товарних документів (Рахунок на оплату покупцю, Реалізація товарів і послуг, Повернення товарів постачальнику тощо);
- автоматично за допомогою обробки Обмін з банком;
- вручну.
У документі Надходження на банківський рахунок вид операції повністю визначає набір доступних полів і проводки, які буде сформовано. Проте в будь-якому випадку проводки формуються за дебетом субрахунків рахунку 31, а кореспондуючий рахунок залежить від виду операції.
Документ «Надходження на банківський рахунок»
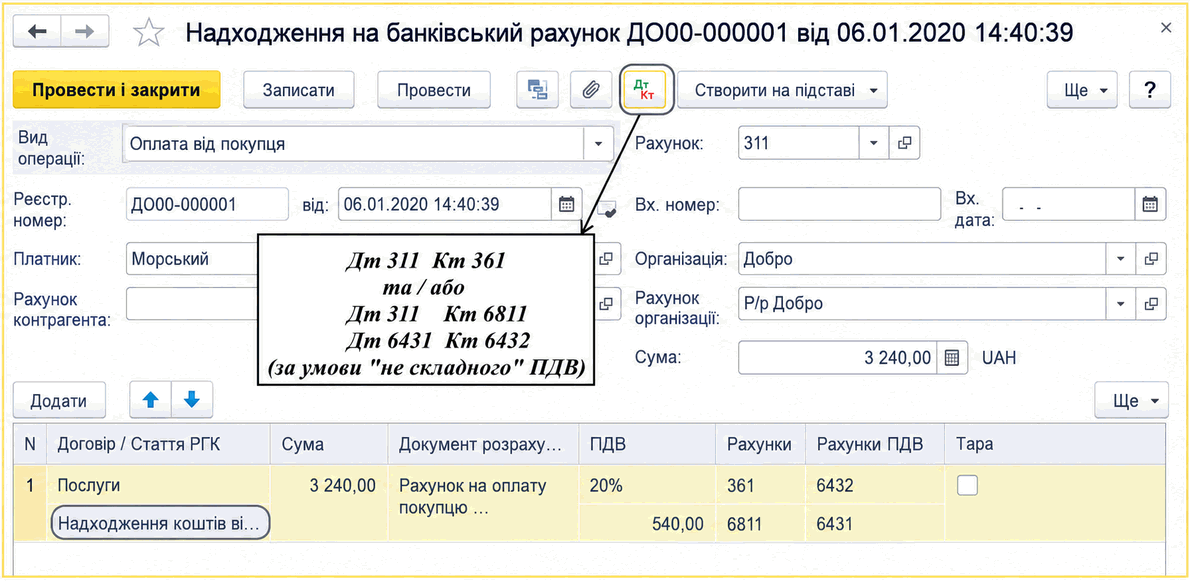
Тому спочатку слід визначити Вид операції, а вже потім заповнювати інші дані.
Оплата від покупця
Вид операції Оплата від покупця призначений для реєстрації надходжень ГК від контрагентів за договорами виду:
- З покупцем — оплата від покупців і замовників, зокрема за переробку давальницької сировини;
- З комітентом — оплата за договором комісії (комісійна винагорода);
- З комісіонером — надходження виручки за товари організації, продані комісіонером.
Підбір документів розрахунку
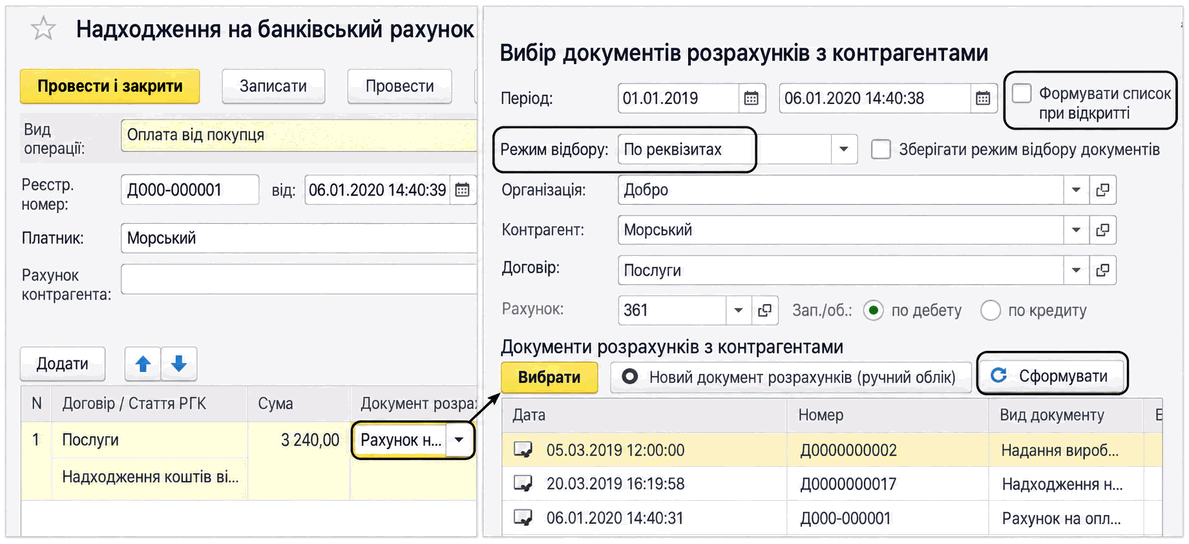
Якщо в договорі встановлено деталізацію За документами розрахунків, можливі такі варіанти заповнення поля Документ розрахунків:
- поле залишається порожнім — тоді документ Надходження на банківський рахунок стає новим розрахунковим документом;
- поле заповнюється — тоді операція прив'язується до зазначеного документа (рахунок на оплату, акт, накладна).
Якщо потрібно відобразити оплату за кількома розрахунковими документами, для кожного з них слід додати окремий рядок. Для контролю та спрощення заповнення Документа розрахунків використовується форма Вибір документів розрахунків з контрагентами. Якщо Режим відбору = По залишках, у формі відображаються не лише розрахункові документи, а й сума заборгованості. Якщо потрібно відобразити аванс, тобто вказати посилання на рахунок на оплату, слід вибрати інший режим — За реквізитами.
Кореспондуючий рахунок — це зазвичай субрахунок одного з рахунків 36, 681 або 377.
Зверніть увагу, що в документі зазначено два рахунки розрахунків із контрагентом — основний і рахунок авансів. Розподіл суми оплати між погашенням заборгованості та/або формуванням авансу відбувається автоматично під час проведення документа. Програма визначає початкове сальдо з урахуванням деталізації аналітики за договором і з урахуванням цього формує проводки. Якщо документи вводяться минулою датою, під час перепроведення документів проводки можуть змінитися. Окрім того, проводки з ПДВ у разі авансових платежів формуються лише за договорами, у яких НЕ встановлено ознаку Складний облік ПДВ.
Інші операції
Повернення від постачальника надмірно перерахованих ГК або компенсація за повернені товари відображається за допомогою виду операції Повернення від постачальника. У цьому випадку доступні договори виду З постачальником, З комісіонером або З комітентом. Заповнення документа в цьому випадку виконується так само, як за попередньої операції, з урахуванням усіх аналітичних розрізів обліку розрахунків. Кореспондуючі рахунки — це субрахунки рахунків 63,
371 або 685. Зокрема можливе формування проводок з ПДВ, якщо в договорі не встановлено Складний облік ПДВ.
Види операцій Розрахунки за кредитами і позиками та Інші розрахунки з контрагентами слід використовувати для відображення надходжень фінансового характеру. У цьому випадку доступні договори виду Інше. Кореспондуючі рахунки — це зазвичай субрахунки рахунків 377, 685 або 50 та 60 у разі операцій за кредитами.
Для відображення надходження готівкових коштів підприємства на рахунок через службу інкасації слід використовувати лише документ із видом операції Інкасація. У цьому випадку слід зазначити кореспондуючий рахунок 333.
Операція Надходження коштів від ФСС призначена для відображення отримання ГК для виплати працівникам за лікарняними листами або інших соціальних допомог за рахунок фонду. У цьому випадку слід зазначити кореспондуючий рахунок 378.
Операція Надходження від продажів по платіжних картах і банківських кредитах використовується для відображення надходження ГК від уповноваженого банку, з яким укладено відповідний договір еквайрингу. Документ із зазначеним видом операції також відображає витрати на суму комісійної винагороди банку. Такі розрахунки зазвичай використовуються в роздрібній торгівлі. У цьому випадку кореспондуючий рахунок — це зазвичай субрахунок рахунку 377.
Кореспондуючий рахунок — субрахунок рахунку 33.
Операція Інше надходження використовується для будь-яких інших операцій. Наприклад, для відображення відсотків на залишки ГК, нарахованих банком (кореспондуючий рахунок — рахунок обліку доходів 719).