Складський облік
Описано оформлення переміщення та інвентаризації товарів, комплектації номенклатури й обліку бланків суворого обліку в BAS Бухгалтерія.. Переміщення товарів між складами. Інвентаризація товарів на складі. Комплектація номенклатури. Облік бланків суворого обліку
Переміщення товарів між складами
Інвентаризація товарів на складі
Переміщення товарів між складами
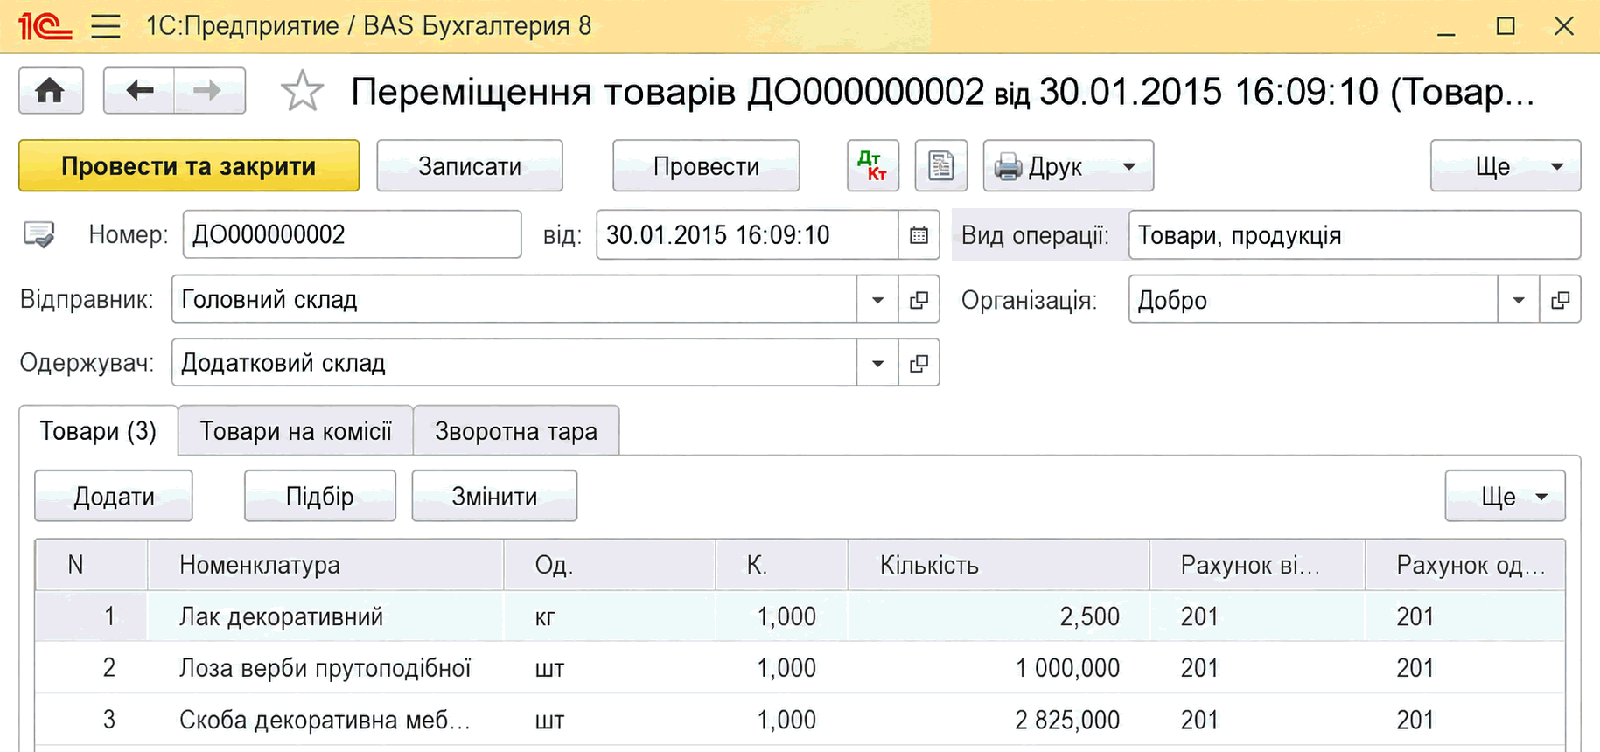
Переміщення товарів та інших номенклатурних позицій між різними складами (гуртовими, роздрібними, неавтоматизованими торговельними точками) оформлюється документом Переміщення товарів (меню Склад — Склад — Переміщення товарів).
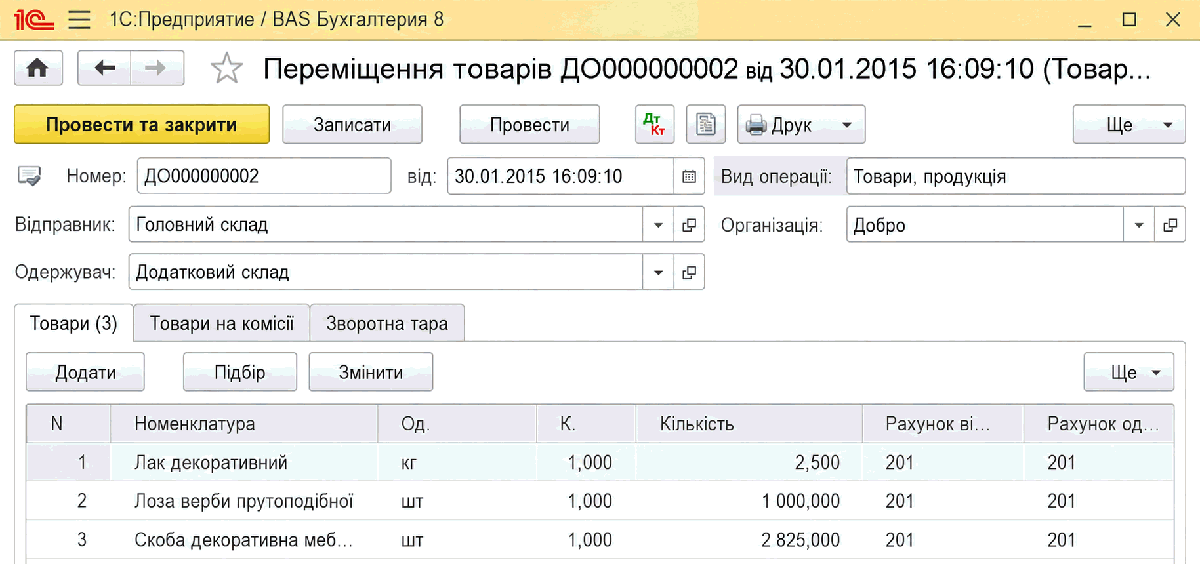
Як склад Відправник зазначається склад, з якого виконується відвантаження товару, а як склад Одержувач — склад, на який надходить товар.
Таблична частина документа заповнюється найменуваннями та кількістю товарів, що переміщуються з одного складу на інший.
Зауваження. Під час переміщення товарів у неавтоматизовану торговельну точку з обліком за продажними цінами або повернення з такої торговельної точки в документі Переміщення товарів відображаються підсумкові показники кількості та суми.
Для швидкого заповнення табличної частини можна скористатися підбором із довідника Номенклатура (кнопка Підбір). Під час вибору з довідника можна встановити варіант підбору, за якого відображатимуться лише товари, наявні на складі Відправник (Тільки залишки).
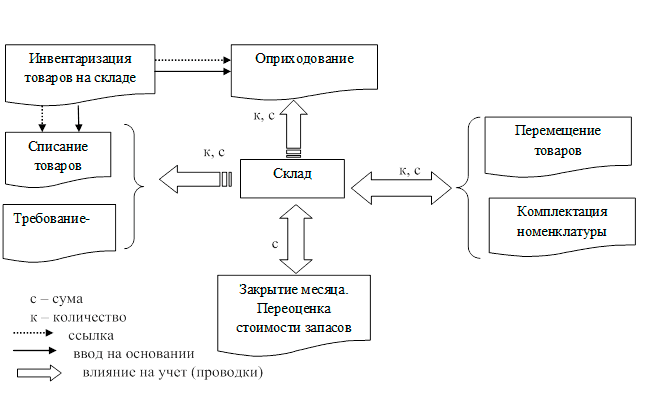
Документ Переміщення товарів може бути введений на підставі документа Надходження товарів і послуг.
Інвентаризація товарів на складі
Інвентаризація на гуртових, роздрібних складах і в неавтоматизованих торговельних точках оформляється за допомогою документа Інвентаризація товарів на складі (меню Склад — Інвентаризація – Інвентаризація товарів на складі).
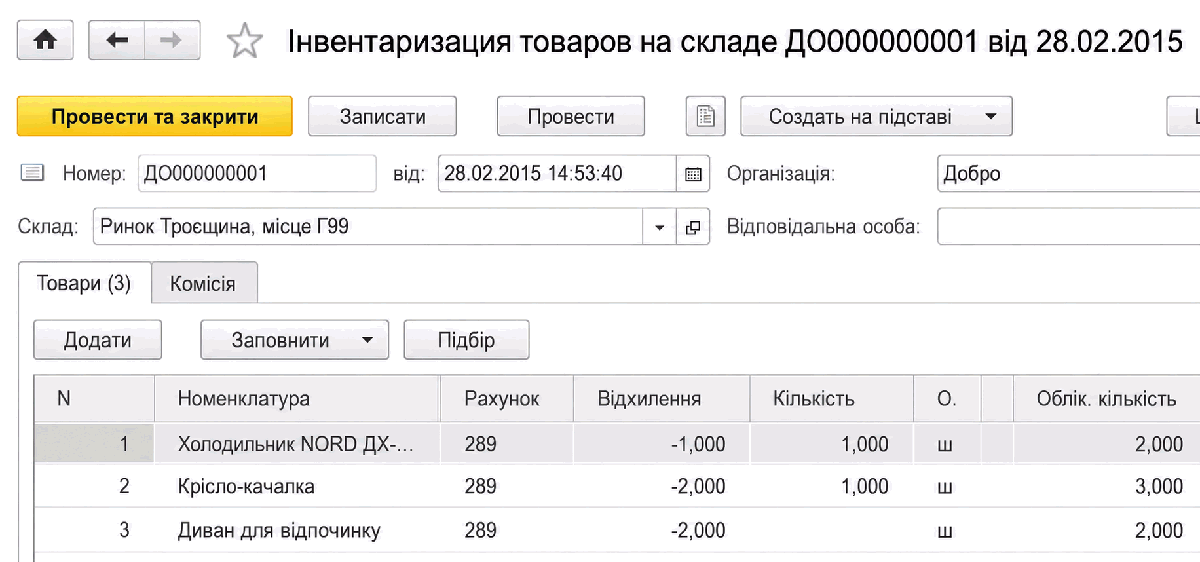
За допомогою документа можна проводити інвентаризацію не лише за складами, а й за матеріально відповідальними особами.
На підставі документа Інвентаризація товарів на складі за наявності розбіжностей між фактичними та документально підтвердженими залишками номенклатурних позицій може бути виписано акт списання (документ Списання товарів) і оприбутковано надлишки товарів (документ Оприбуткування товарів).
За результатами інвентаризації на підставі документа Інвентаризація товарів на складі також може бути виписано документ Звіт про роздрібні продажі, який зафіксує кількість проданого товару. Такий варіант проведення інвентаризації зручно застосовувати, якщо на гуртовому чи роздрібному складі, а також у неавтоматизованій торговельній точці роздрібні продажі ведуться за допомогою ККМ, а результати продажу фіксуються після проведення інвентаризації.
Дані в інвентаризаційній відомості можна автоматично заповнити інформацією про залишки товарів на зазначеному в документі складі за допомогою кнопки Заповнити. Також для швидкого заповнення табличної частини можна скористатися підбором із довідника Номенклатура (кнопка Підбір).
У графі Рахунок обліку (БО) заповнюється рахунок обліку залишків номенклатури. Дані про залишки товарів (або інших номенклатурних позицій) відображаються у графі Облік. кількість і не редагуються. У графу Кількість вносяться фактичні залишки на складах, отримані за результатами проведеної інвентаризації. У графі Відхилення фіксується відхилення між фактичним залишком, зафіксованим за результатами інвентаризації, і залишком за даними обліку.
У графу Сума вноситься фактична сумарна собівартість, за якою номенклатурна позиція обліковується на складі. На підставі цього параметра і фактичної кількості розраховується поле Ціна. Можливий також інший спосіб заповнення: вводиться фактична ціна, а на підставі її та введеної фактичної кількості розраховується сумарна фактична собівартість. Дані про сумарну фактичну собівартість відображаються в друкованій формі інвентаризаційної відомості у графі Фактична наявність.
Документ Інвентаризація товарів на складі не формує проводок і рухів по регістрах.
Документ дає змогу сформувати й роздрукувати акт інвентаризації та інвентаризаційний опис під час проведення інвентаризації на складах організації (кнопка Друк).
Комплектація номенклатури
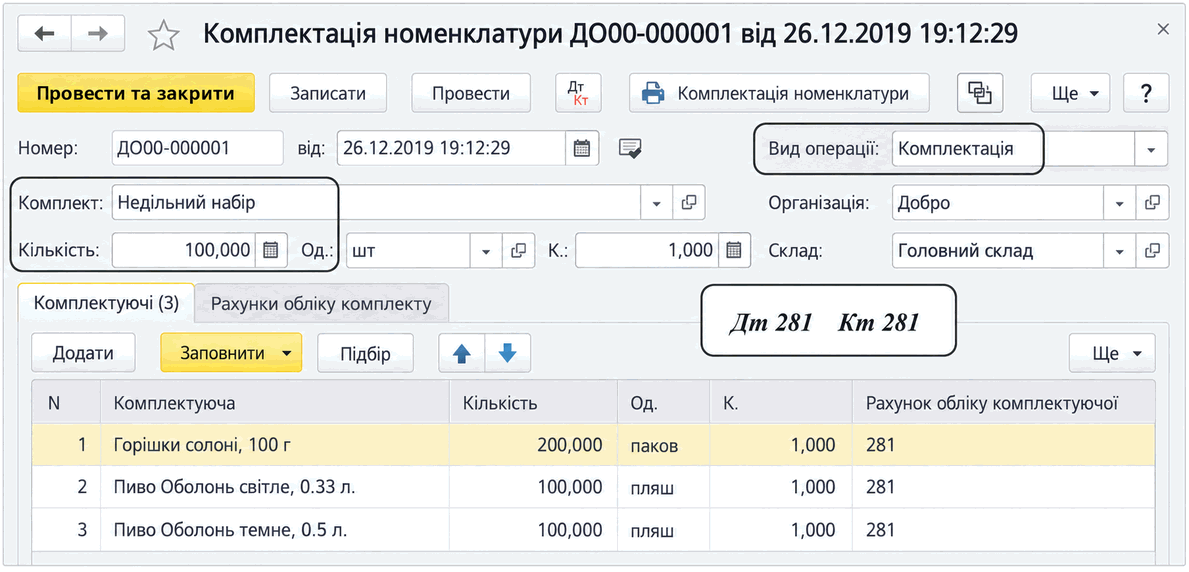
Для оприбуткування на склад (списання зі складу) товарно-матеріальної цінності, що складається з окремих комплектуючих, призначений документ Комплектація номенклатури (меню Склад — Склад — Комплектація номенклатури).
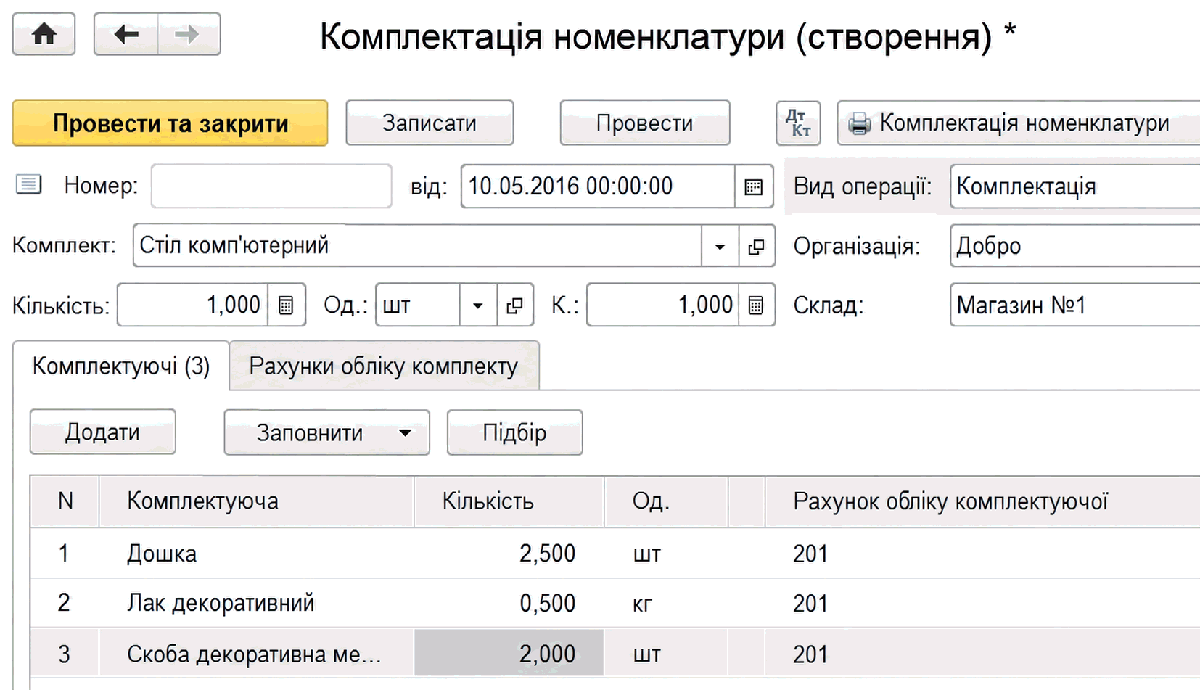
За допомогою документа Комплектація номенклатури можна виконати комплектацію або розукомплектацію товарно-матеріальних цінностей.
Визначення. Під операцією комплектації (розукомплектації) розуміється зміна кількісно-номенклатурного складу ТМЦ за умови збереження сумової оцінки, тобто вартість комплекту дорівнює вартості його складових. Додаткові витрати, послуги зі складання комплекту тощо до вартості комплекту не включаються.
Вид виконуваної операції (комплектація або розукомплектація) вибирається в документі в реквізиті Вид операції.
У полі Номенклатура з довідника номенклатури вибирається найменування комплекту, який потрібно зібрати або розукомплектувати. Нижче зазначаються кількість комплекту та одиниця виміру.
На закладці Комплектуючі заповнюється список комплектуючих. Список комплектуючих може бути автоматично заповнений складом вибраної специфікації за допомогою кнопки Заповнити.
Операція комплектації складається з двох етапів, що оформляються в одному документі: списання комплектуючих і надходження готового комплекту на склад. При цьому комплектуючі списуються за їх собівартістю, а комплект надходить на склад за собівартістю, що дорівнює сумарній собівартості всіх комплектуючих.
Операція розукомплектації також складається з двох етапів: списання комплекту зі складу та надходження на склад комплектуючих. Собівартість комплектуючих, за якою вони надходять на склад, розраховується відповідно до собівартості комплекту та частки, зазначеної для комплектуючого.
Наприклад. Собівартість комплекту дорівнює 1000 гривень. Комплект складається з трьох деталей. Для першої деталі в графі Частка зазначено 1, для другої – 5, а для третьої – 4. Тоді перша деталь надійде на склад за собівартістю 100 гривень, друга – за собівартістю 500 гривень, а третя – за собівартістю 400 гривень.
У табличній частині Комплектуючі автоматично заповнюються рахунки бухгалтерського обліку відповідно до заданих у регістрі відомостей Рахунки обліку номенклатури. За потреби можна змінити кореспонденцію рахунків, зазначивши інші рахунки обліку для комплекту та комплектуючих.
Під час комплектації номенклатури для кожного рядка таблиці Комплектуючі формується окрема проводка за дебетом рахунка обліку комплекту та кредитом рахунка обліку комплектуючої.
Під час розукомплектації номенклатури для кожного рядка таблиці Комплектуючі формується окрема проводка за дебетом рахунка обліку комплектуючої та кредитом рахунка обліку комплекту.
Облік бланків суворого обліку
У конфігурації реалізовано облік бланків суворого обліку відповідно до Інструкції із застосування плану рахунків: паралельно на балансовому рахунку та на позабалансовому рахунку 08.
Для обліку бланків суворого обліку в Параметрах обліку має бути ввімкнений прапор Ведеться облік бланків суворого обліку.
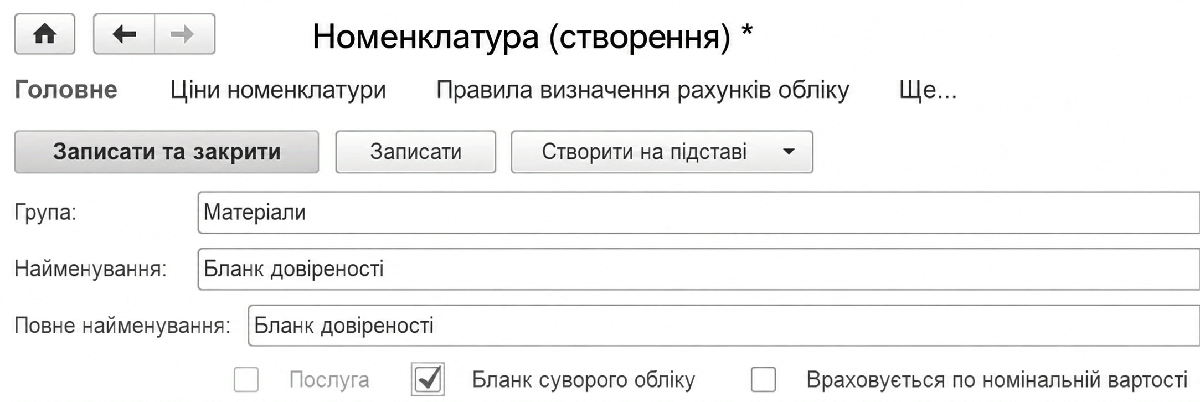
У номенклатурній картці бланка суворого обліку має бути ввімкнений прапор Бланк суворого обліку. Для бланків, що обліковуються на позабалансовому рахунку за номінальною вартістю, у номенклатурній картці вмикається відповідний прапор.
У регістрі відомостей Рахунки обліку номенклатури для бланка суворого обліку має бути зазначений Рахунок обліку позабалансовий 08.
Придбання бланків суворого обліку відображається документом Надходження товарів і послуг з видом операції Бланки суворого обліку. Номенклатура придбання зазначається на закладці Бланки.
Аналогічно переміщення бланків суворого обліку між складами відображається документом Переміщення товарів, а їх списання – документом Списання товарів з видом операції Бланки суворого обліку.