Тема публікацій

За плановими цінами

Довідкові матеріали за цією темою.

8 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Випуск готової продукції і послуг

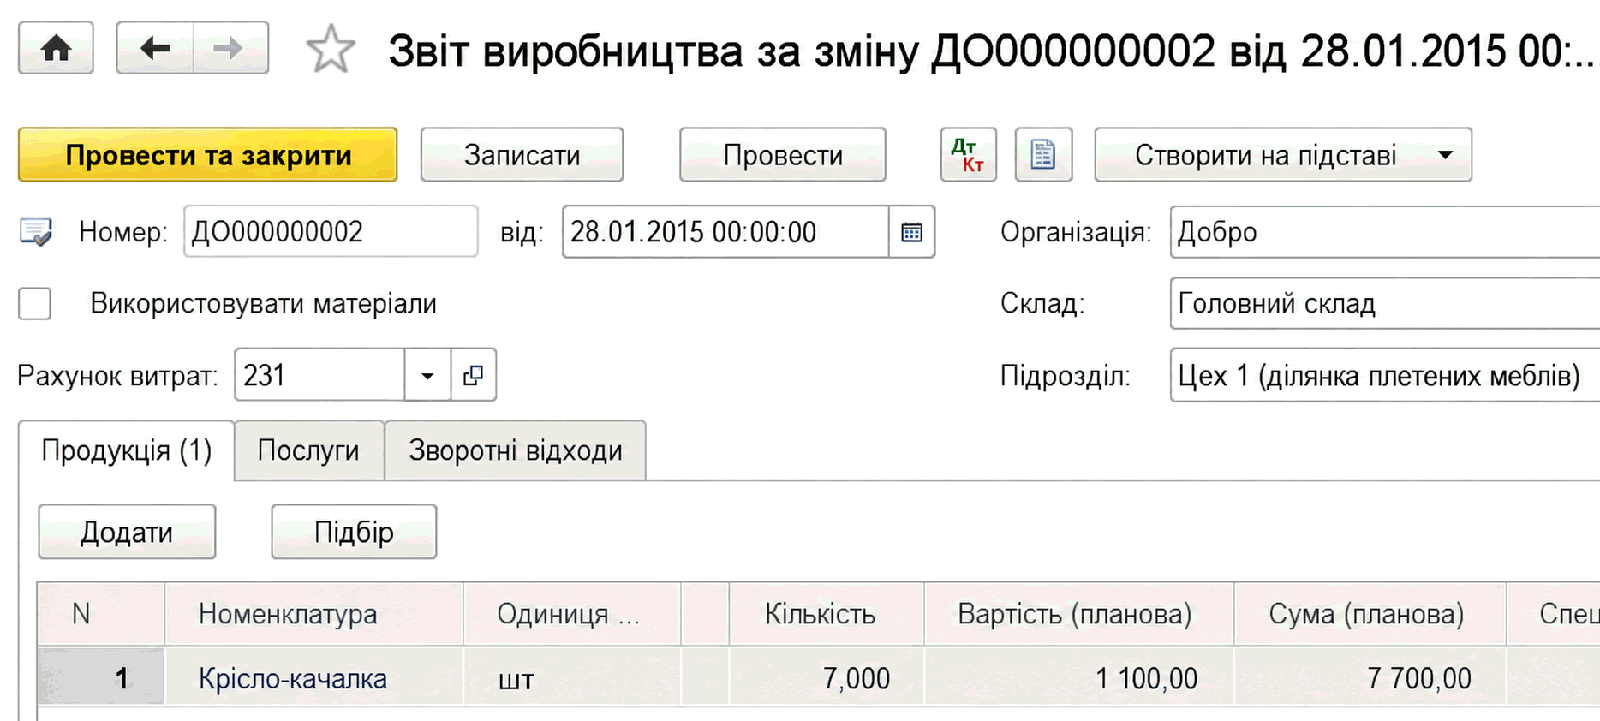
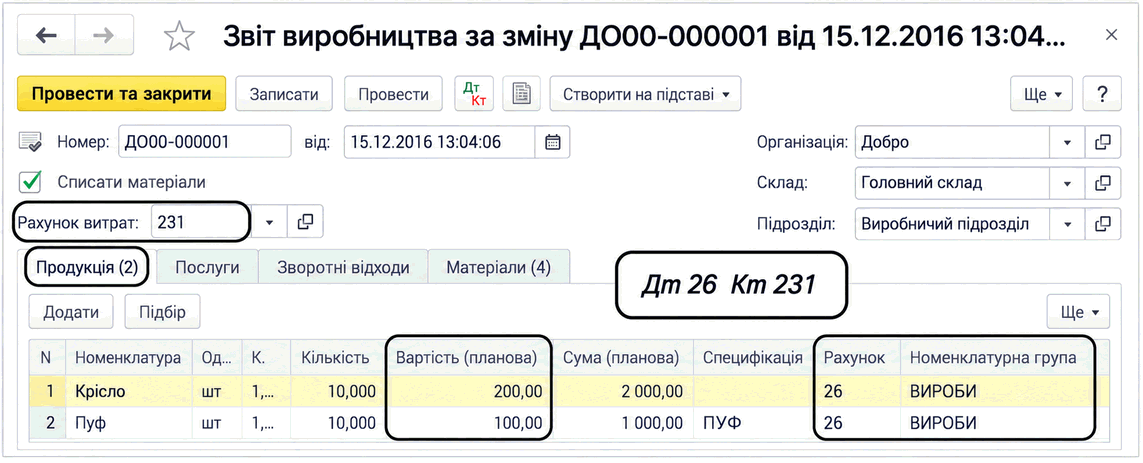
Описано оформлення випуску продукції та виробничих послуг, списання матеріалів за специфікаціями й реалізацію. Також розглянуто планові ціни та інвентаризацію незавершеного виробництва.. Особливості обліку готової продукції за плановими цінами. Списання матеріалів у виробництво. Реалізація готової продукції. Надання послуг стороннім замовникам. Інвентаризація незавершеного виробництва

Читати
Матеріал

Послуги, які калькулюють

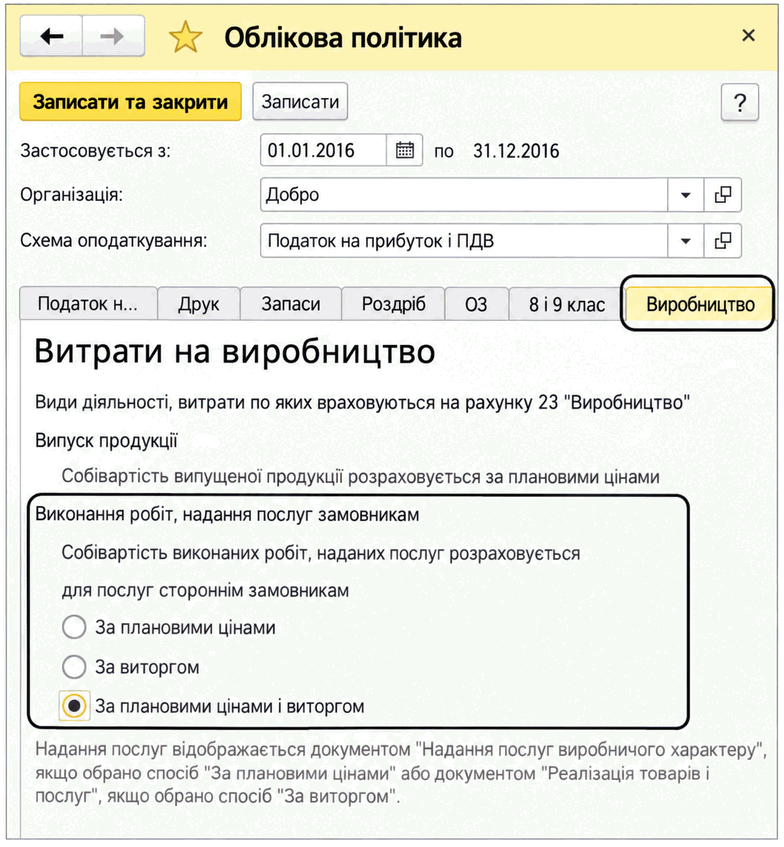
Описано відображення калькульованих послуг у BAS Бухгалтерія залежно від способу розрахунку собівартості: за плановими цінами, за виторгом або за обома варіантами.

Читати
Матеріал

Відображення випуску

Описано відображення випуску продукції, напівфабрикатів, зворотних відходів і внутрішніх та зовнішніх виробничих послуг. Наведено документи, налаштування облікової політики й правила розрахунку фактичної собівартості.. Випуск готової продукції та напівфабрикатів. Випуск внутрішніх послуг. Надання виробничих послуг контрагентам

Читати
Матеріал

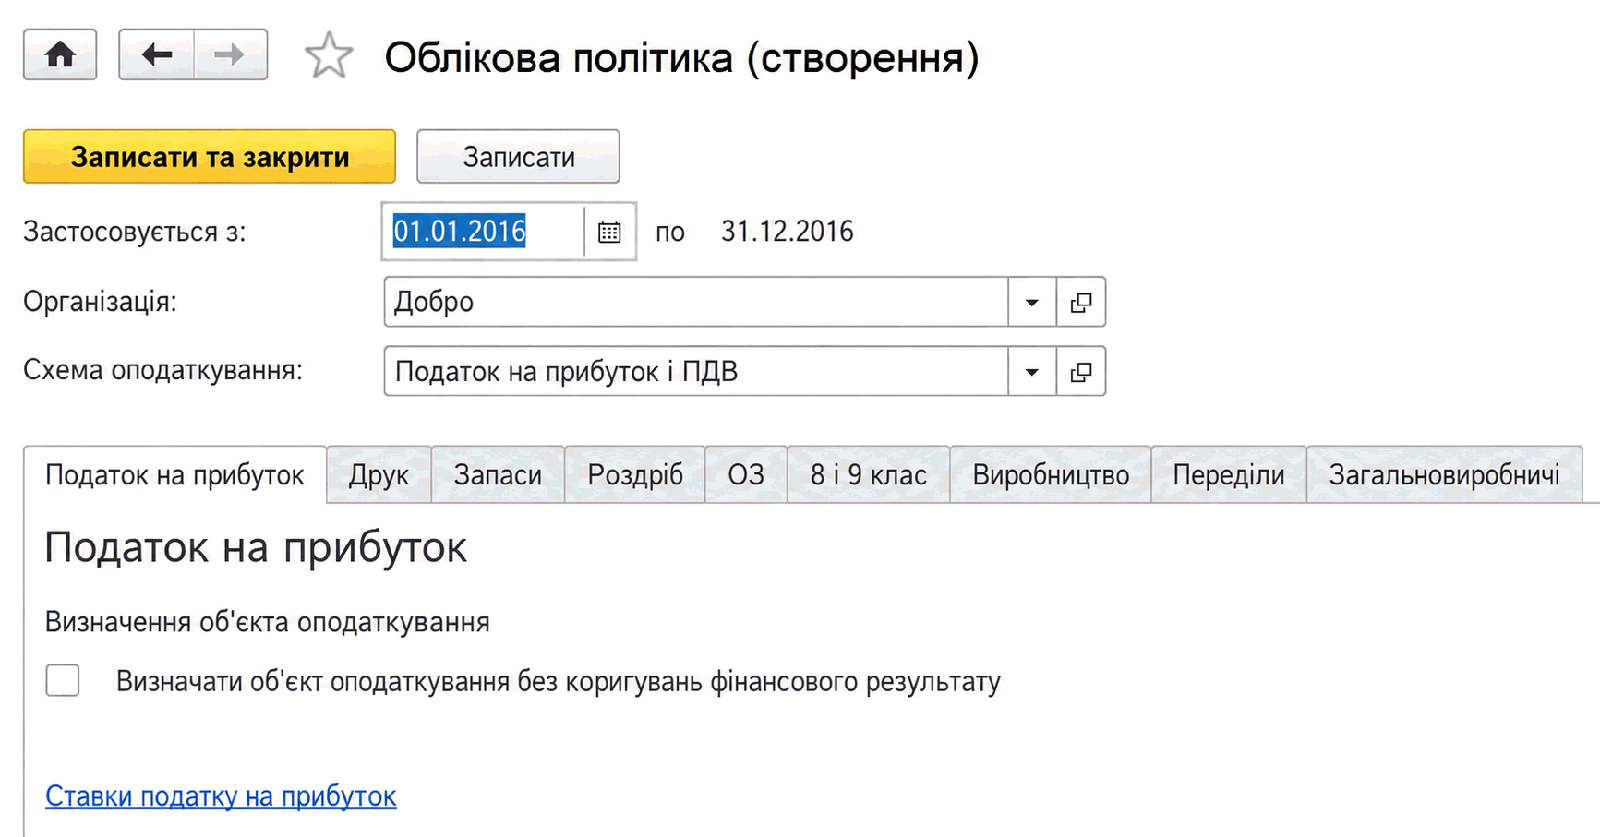
Облікова політика організації

Описано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати

Читати
Матеріал

Підсистема управління виробничими операціями. Концепція

Управлінський облік передбачає оперативне управління компанією, а також витратами на виробництво, собівартістю товару (послуг). Облік виробничої діяльності –“ це <strong>накопичення витрат</strong> виробництва (прямих, непрямих), <strong>облік випуску</strong> продукції (послуг) та <strong>розрахунок фактичної собівартості</strong> продукції. Облік ведеться у валюті управлінського обліку.

Читати
Матеріал

У звіті "Відомість з обліку МПЗ" бачимо додатну кількість і від’ємну вартість у залишку за документом, через що під час подальшого списання розраховується від’ємна собівартість одиниці, що надалі призводить до збільшених сум у витратах і підсумках. Через що це відбувається і що робити? Використовуємо РАУЗ.

За порядку формування облікових цін "За прямими витратами" проблема може виникнути, наприклад, через те, що заднім числом змінили документи, наприклад, у документі надходження — змінили суму на меншу. І оскільки на підприємстві практикуються такого роду виправлення заднім числом (не всі документи введено одразу правильно, тому вносяться коригування до раніше введених документів), то:

Читати
Матеріал

Брак у виробництві

Відображається за допомогою ручної проводки.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Формування первісної вартості ОЗ під час прийняття до обліку в режимі розширеної аналітики

Первісна вартість ОЗ фіксується в кількох регістрах, причому для кожного виду обліку - УУ , БО , ПО - свій набір таких регістрів. Наприклад, для бухгалтерського обліку:Порядок формування облікових цін "за нульовою вартістю". Порядок формування облікових цін "за плановими цінами". Порядок формування облікових цін "за прямими витратами"

Читати
Записатися телефоном