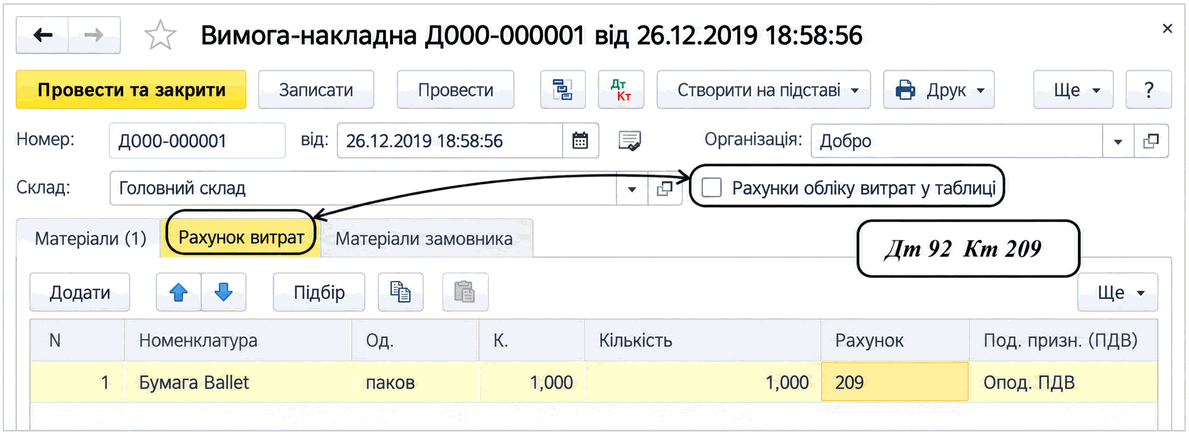
Документ «Вимога-накладна» використовується для списання запасів на виробничі, поточні та інші витрати. Описано налаштування рахунків витрат, податкового призначення ПДВ і відображення матеріалів в обліку.
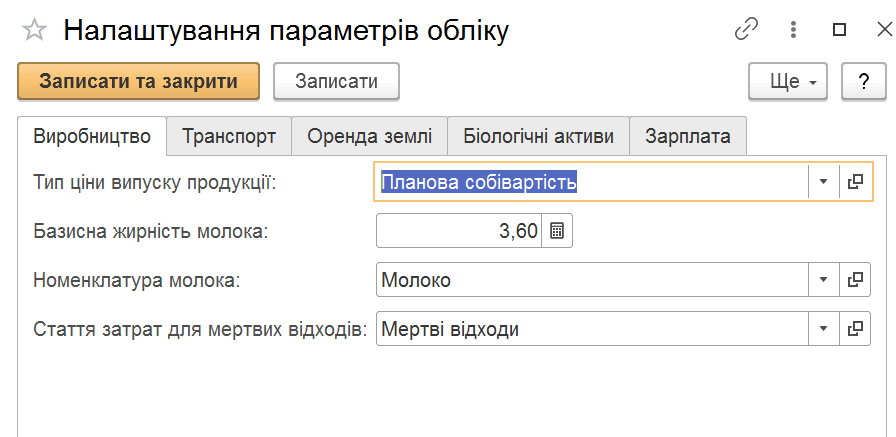
Описано налаштування параметрів сільськогосподарського обліку та облікової політики в BAS АГРО. Бухгалтерія, а також роботу з технологічними операціями й підрозділами підприємства.. Налаштування параметрів сільськогосподарського обліку. Налаштування облікової політики. Технологічні операції. Підрозділи
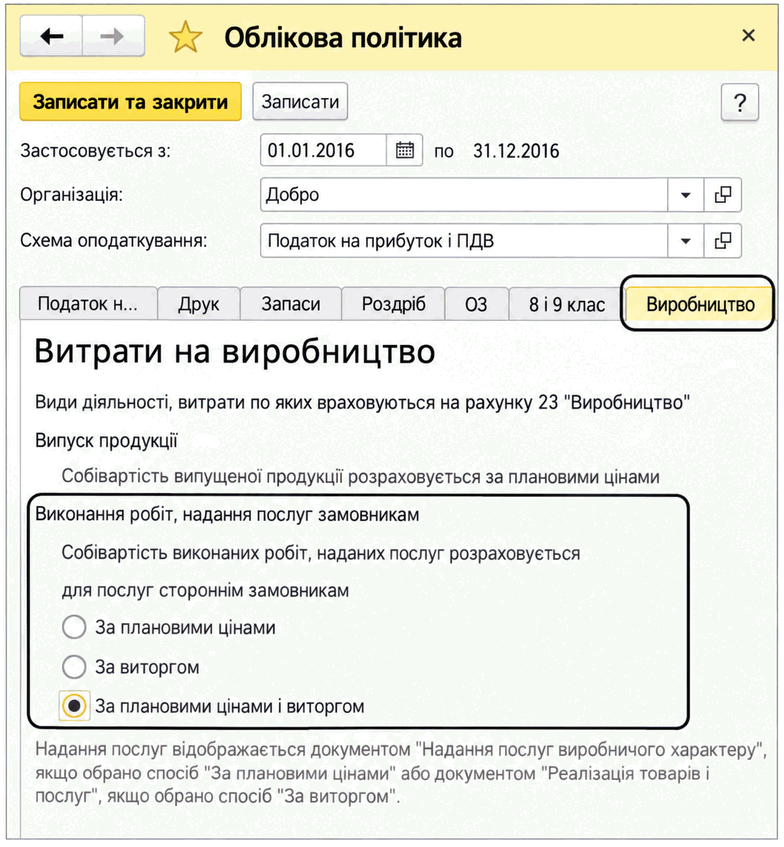
Описано відображення калькульованих послуг у BAS Бухгалтерія залежно від способу розрахунку собівартості: за плановими цінами, за виторгом або за обома варіантами.
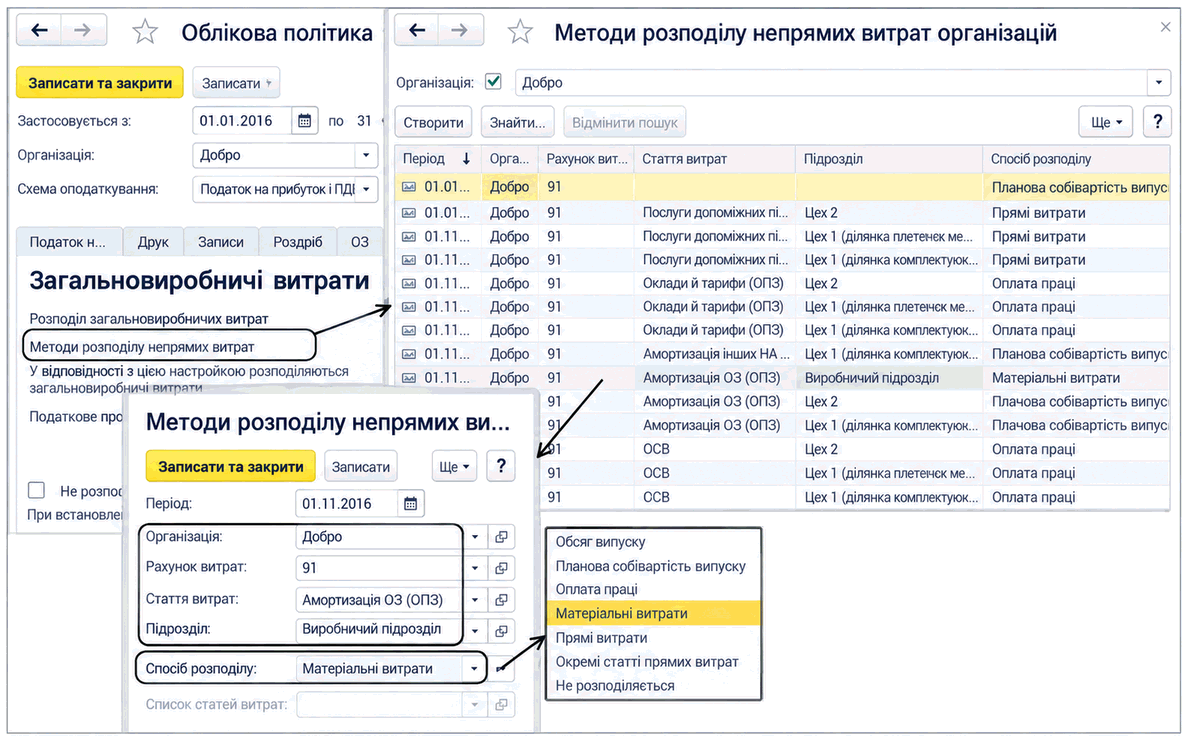
Описано налаштування бази та способів розподілу загальновиробничих витрат у BAS Бухгалтерія, зокрема облік постійних витрат за нормальної потужності й формування проводок.
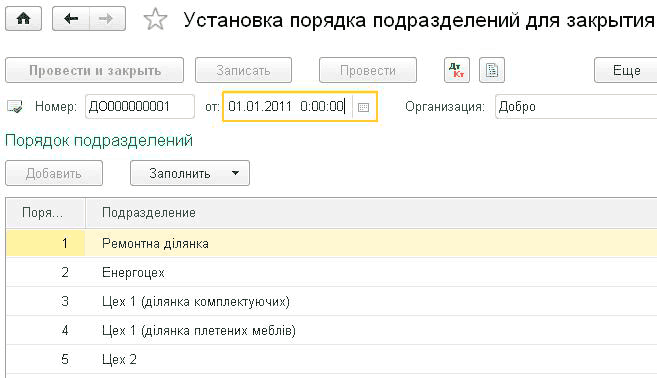
Для нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
Усі господарські операції, що відображаються в бухгалтерському та податковому обліку, можна поділити на кілька груп з точки зору послідовності їх проведення в межах звітного періоду. Такими групами є:
Розрахунок собівартості в програмі здійснюється за допомогою регламентного документа <strong>Розрахунок собівартості товарів</strong> (розділ <strong>Фінанси – Регламентні документи</strong>).
Наведені в методиках рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України» (редакція 1.2). Методика також застосовна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
незавершене виробництво є тією продукцією, яка наразі перебуває у процесі виготовлення; її облік здійснюється за окремими документами, які буде розглянуто в цьому розділі.
Під час оформлення продажів контролюється, чи відповідають ціни, зазначені в документі продажу, тим умовам щодо цін, які визначені в угоді, зазначеній у документі продажу.
У конфігураціях "Бухгалтерський облік для України" та Комплексна конфігурація для України використовується "спрощена" схема розрахунку собівартості послуг без застосування рахунку 23. При використанні такої схеми реалізація враховується на рахунку 703, а собівартість акумулюється на рахунках 8,9 класу. Наприкінці періоду всі ці суми згортаються на рахунку 79.
Документ "Розрахунок собівартості випуску" розташовується останнім днем місяця о 23:59:59, причому його позиція може бути як наприкінці, так і на початку 59-ї секунди. В останньому випадку після розрахунку собівартості можуть розташовуватися й інші партійні документи.