Випуск готової продукції і послуг
Описано оформлення випуску продукції та виробничих послуг, списання матеріалів за специфікаціями й реалізацію. Також розглянуто планові ціни та інвентаризацію незавершеного виробництва.. Особливості обліку готової продукції за плановими цінами. Списання матеріалів у виробництво. Реалізація готової продукції. Надання послуг стороннім замовникам. Інвентаризація незавершеного виробництва
Особливості обліку готової продукції за плановими цінами
Списання матеріалів у виробництво
Надання послуг стороннім замовникам
Інвентаризація незавершеного виробництва
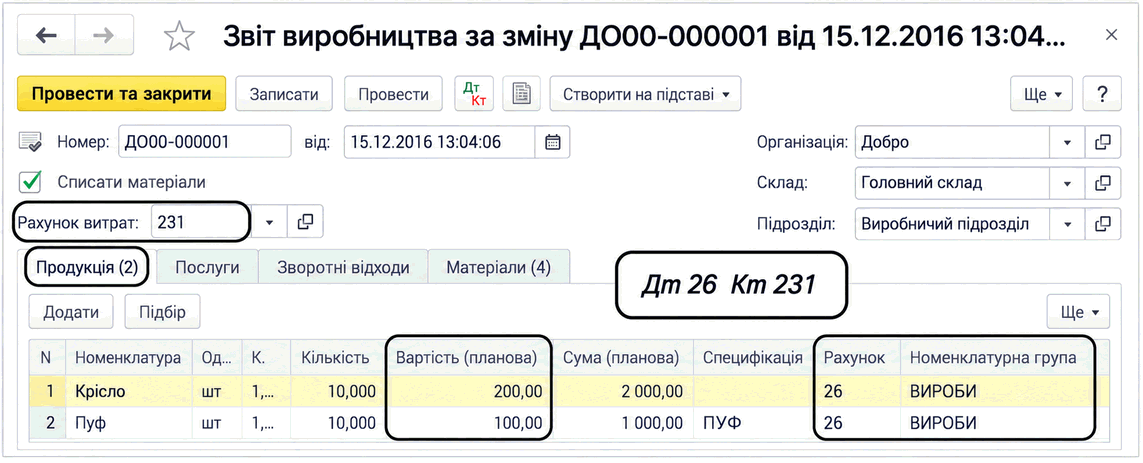
У міру випуску готової продукції та її оприбуткування на склад вводяться документи Звіт виробництва за зміну (меню Виробництво — Випуск продукції — Звіт виробництва за зміну).
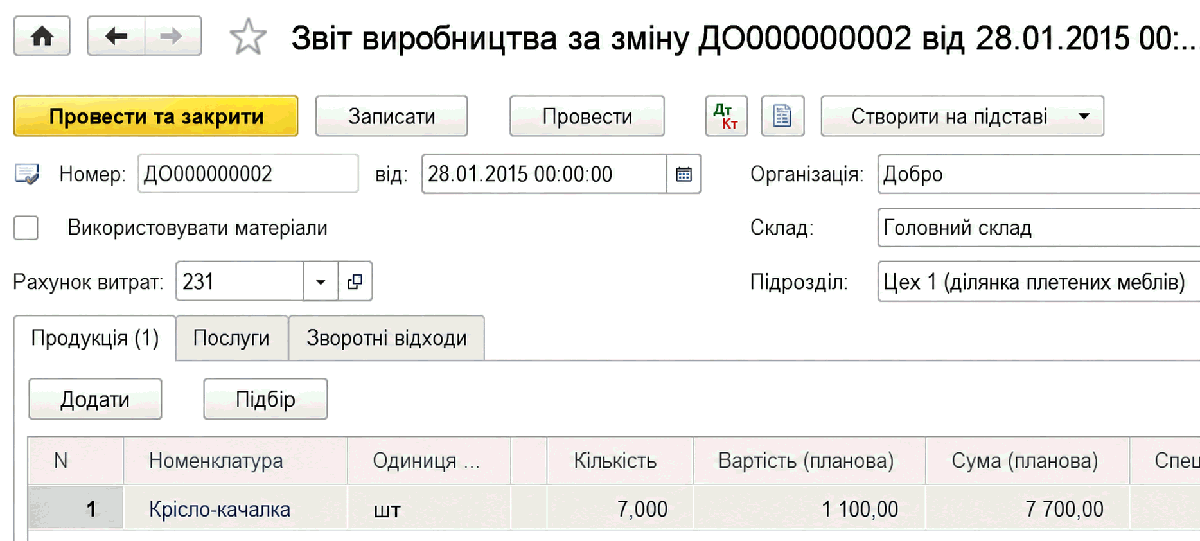
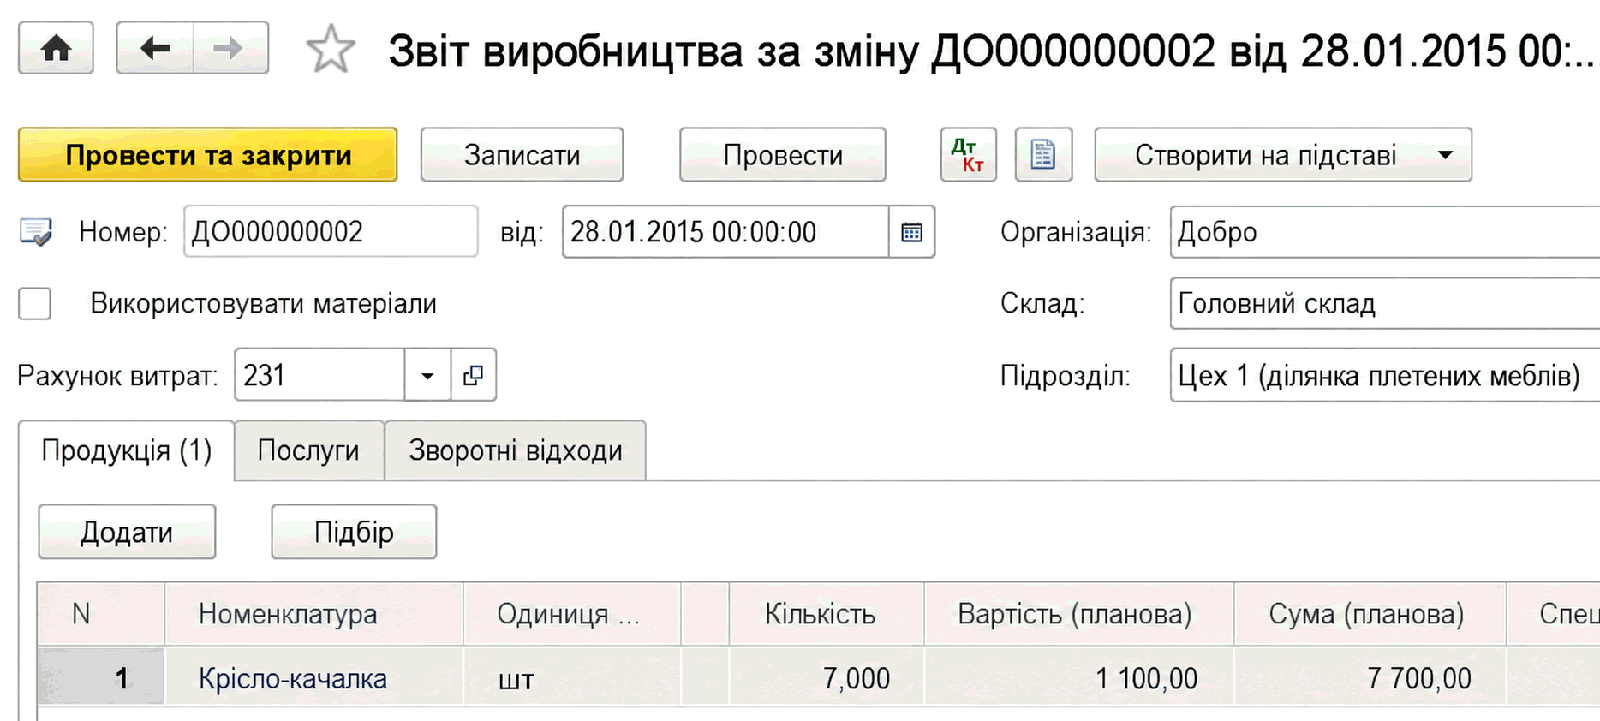
Протягом місяця продукція (напівфабрикати) оприбутковується на склад за плановими цінами.
Фактична вартість випущеної продукції розраховується під час проведення документа Закриття місяця регламентною операцією Розрахунок і коригування собівартості продукції (послуг).
Документ Звіт виробництва за зміну також вводиться під час надання послуг підрозділам підприємства.
У шапці документа Звіт виробництва за зміну необхідно зазначити виробничий підрозділ організації, який здійснює випуск продукції, склад, на який надходить продукція (напівфабрикати), а також рахунок витрат, на якому відображаються витрати на виробництво випущеної продукції або напівфабрикатів (субрахунки рахунку 23).
У табличній частині Продукція для кожної випущеної продукції (кожного напівфабрикату) зазначається:
- випущена номенклатурна позиція — елемент довідника Номенклатура;
- кількість випуску;
- планова вартість одиниці та загальна планова вартість;
- рахунок обліку — рахунок, на який буде оприбутковано випущену продукцію (напівфабрикат);
- номенклатурна група — вид випущеної продукції;
- специфікація — список витрат, необхідних для виробництва зазначеної номенклатурної позиції, згідно з нормативами.
У табличній частині Послуги для кожного виду послуг, наданих власним виробничим підрозділам, зазначається:
- номенклатурна позиція, що відповідає цьому виду послуг;
- кількісні вимірювачі або їхня планова вартість (залежно від настройок облікової політики);
- рахунок обліку витрат і аналітика — рахунок та аналітика відображення витрат підрозділу, якому надається послуга;
- номенклатурна група — вид наданої послуги;
- специфікація — список витрат, необхідних для виробництва зазначеної номенклатурної позиції, згідно з нормативами.
Вимірювач послуг (кількість або планова вартість) визначається настройкою облікової політики Розподіл витрат для послуг власним підрозділам (закладка Виробництво). Якщо вибрано варіант За плановими цінами, у документі зазначається планова собівартість послуг; якщо вибрано варіант За обсягом випуску, у документі зазначається кількість послуг. Якщо вибрано варіант За плановими цінами та обсягом випуску, необхідність зазначення планової собівартості визначається в кожному документі Звіт виробництва за зміну на закладці Послуги (реквізит Послуги виражені в).
Під час закриття місяця базою розподілу прямих витрат є або планова собівартість, або обсяг випуску в кількісному вираженні. Тому випуск внутрішніх послуг, які обліковуються в сумовому та кількісному вираженні, рекомендується відображати за різними номенклатурними групами.
У табличній частині Зворотні відходи для кожного виду зворотних відходів зазначається:
- номенклатурна позиція, що відповідає цьому виду зворотних відходів;
- кількість випуску;
- фіксована ціна;
- рахунок обліку зворотних відходів;
- стаття витрат для відображення матеріальних витрат, які мають бути зменшені на суму зворотних відходів;
- номенклатурна група — вид випущеної продукції, напівфабрикатів або наданих послуг, під час виробництва яких було визнано зворотні відходи.
Сировину, необхідну для виробництва продукції, зазначеної на закладці Продукція, можна списати під час проведення документа випуску, якщо встановити прапорець Списати матеріали і заповнити табличну частину на закладці Матеріали, зазначивши в ній:
- номенклатурну позицію, що відповідає кожному матеріалу;
- кількість;
- рахунок обліку матеріалів;
- статтю витрат, за якою обліковуються матеріальні витрати за списаними матеріалами;
- номенклатурну групу — вид випущеної продукції, напівфабрикат, під час виробництва яких було списано зазначені матеріали.
Особливості обліку готової продукції за плановими цінами
Облік випуску готової продукції за плановими цінами забезпечується низкою настройок інформаційної бази.
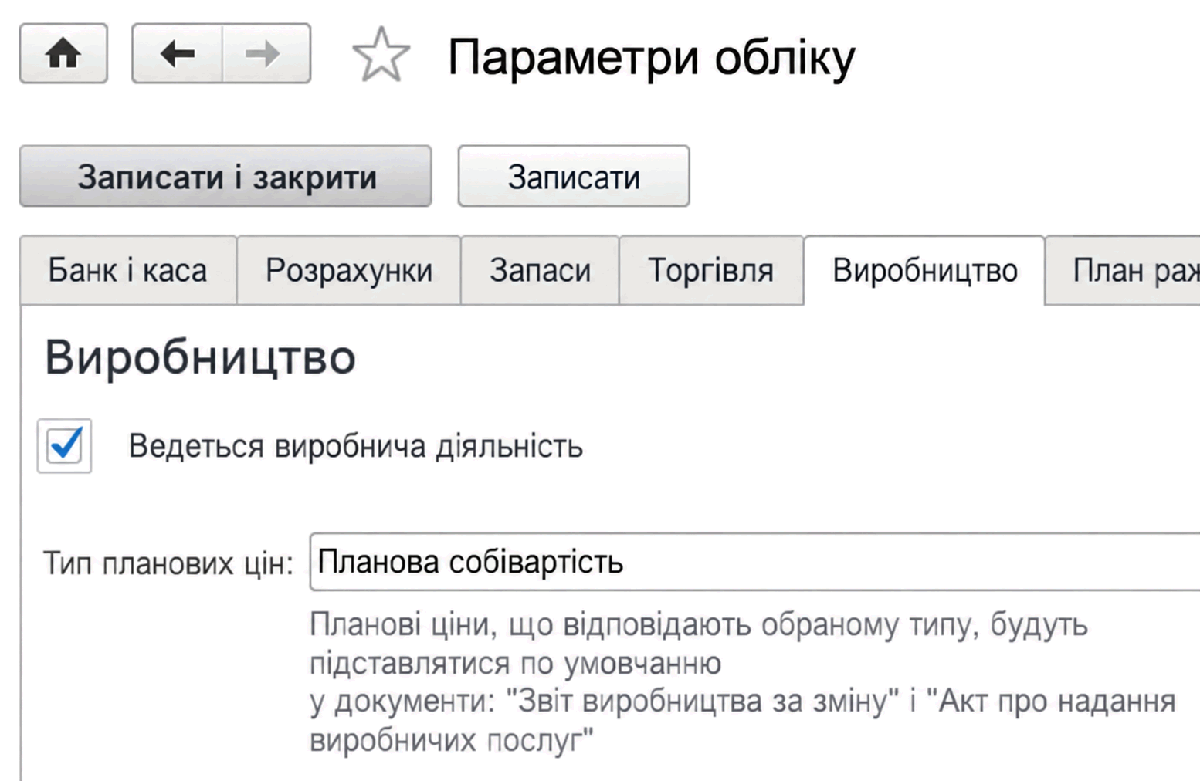
У полі Тип цін має бути вказано тип цін, вибраний як планова ціна виробництва у формі настройок параметрів обліку на закладці Виробництво (меню Головне — Настройки — Параметри обліку).
Списання матеріалів у виробництво
Введення даних про списання матеріалів у виробництво можна спростити. Якщо можна чітко визначити, що для виробництва певної кількості продукції існують норми витрат матеріалів, зручно використовувати механізм специфікацій.
Специфікація — це перелік матеріалів (напівфабрикатів), які необхідно переробити для виготовлення певної кількості одиниць готової продукції (послуги). Специфікації зберігаються в однойменному довіднику Специфікації.
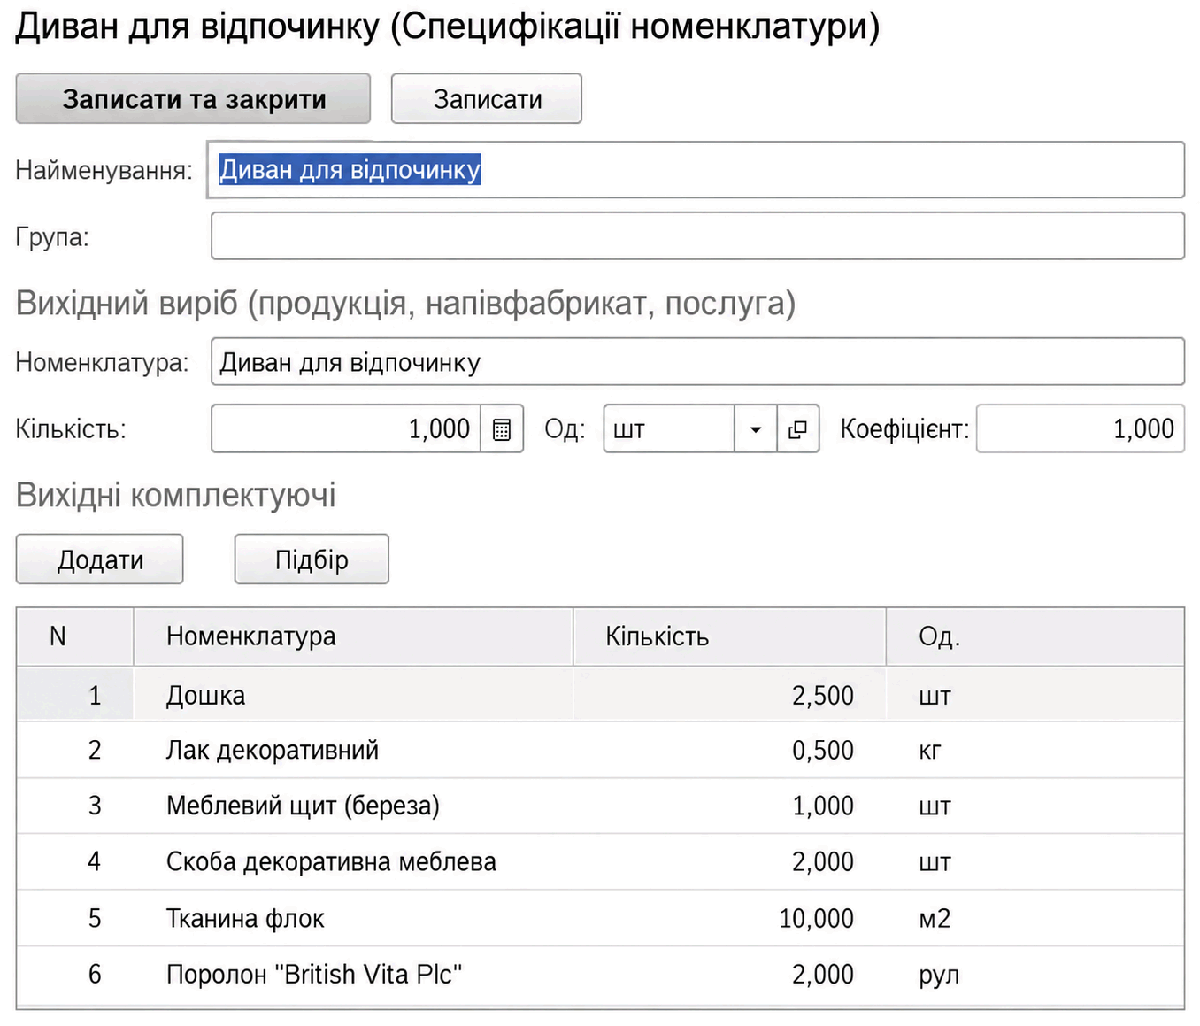
Під час відображення надходження на склад готової продукції (реалізації послуг виробничого характеру) можна за допомогою специфікацій автоматично визначити склад і обсяг матеріалів, використаних для її виготовлення.
Механізм специфікацій працює так. Під час заповнення документа Звіт виробництва за зміну зазначається вироблена продукція та її специфікація. На підставі цього документа створюється документ Вимога-накладна, табличну частину закладки Продукція якого буде автоматично заповнено даними про матеріали і послуги, розрахованими відповідно до кількості виробленої продукції та зазначених специфікацій.
Якщо списання матеріалів виконує сам документ Звіт виробництва за зміну, закладку Матеріали можна заповнити автоматично відповідно до специфікацій і кількості продукції (кнопка Заповнити).
Специфікації номенклатури можна створювати та переглядати з елемента довідника Номенклатура за посиланням Ще — Специфікації номенклатури.
Реалізація готової продукції
Реалізація продукції, оприбуткованої на склад, відображається документом Реалізація товарів і послуг. Таблична частина документа заповнюється відомостями про реалізовану продукцію з використанням довідника Номенклатура.
Надання послуг стороннім замовникам
Операцію надання послуг виробничого характеру можна відобразити одним із двох способів, залежно від порядку розрахунку собівартості цих послуг.
Якщо розподіл виробничих витрат на собівартість послуг виконується пропорційно до планових цін, для відображення реалізації послуг використовується документ Надання виробничих послуг (меню Виробництво — Випуск продукції — Надання виробничих послуг). В обліковій політиці на закладці Виробництво для послуг, наданих стороннім замовникам, потрібно вказати спосіб розподілу За плановими цінами.
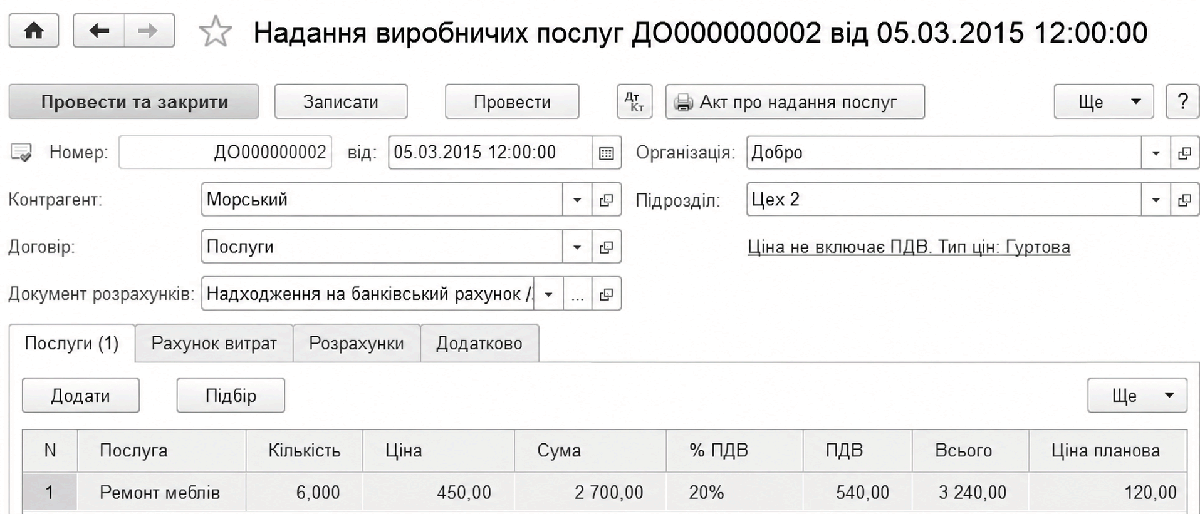
У шапці документа необхідно зазначити контрагента, якому надаються послуги, договір із контрагентом і виробничий підрозділ, який надає послуги.
На закладці Послуги для кожної послуги має бути зазначено:
- номенклатурна позиція, що відповідає наданому виду послуг, — елемент довідника Номенклатура (у якого встановлено прапор Послуга);
- кількість реалізованих послуг (за потреби можна не зазначати);
- виручка від реалізації послуг;
- планова собівартість;
- схема реалізації та елемент довідника схем реалізації. У схемі реалізації вказано рахунок собівартості (рахунок, на який наприкінці місяця буде списано суму витрат, пов'язаних із наданням послуги) і рахунок доходів (рахунок, на якому відображається виручка від реалізації послуги).
Якщо в документі не зазначити планову вартість наданих послуг, наприкінці місяця під час розрахунку фактичної вартості не буде сформовано їхню вартість.
Якщо розподіл виробничих витрат на собівартість послуг виконується пропорційно до виторгу від реалізації послуг, для відображення реалізації використовується документ Реалізація товарів і послуг. В обліковій політиці на закладці Виробництво для послуг, наданих стороннім замовникам, потрібно вказати спосіб розподілу За виторгом.
Важливо! Багатопередільний розрахунок собівартості для таких послуг не підтримується. До складу витрат на надання послуг обов'язково мають бути включені прямі витрати основного і допоміжного виробництва (субрахунки рахунку 23), оскільки інакше не буде визначено порядок закриття рахунків непрямих витрат.
Надання різних видів послуг можна відображати документами Надання виробничих послуг і Реалізація товарів і послуг. Для цього в обліковій політиці для послуг стороннім замовникам потрібно вибрати спосіб розподілу За плановими цінами і виторгом. Документами Надання виробничих послуг зазвичай відображається регулярне надання послуг, для яких розраховано планову собівартість; документами Реалізація товарів і послуг — надання разових послуг, для яких розраховувати планову собівартість недоцільно. Випуск послуг, які оцінюються за плановою собівартістю і виторгом, рекомендується відображати за різними номенклатурними групами.
Інвентаризація незавершеного виробництва
Наприкінці кожного місяця організація повинна проводити інвентаризацію незавершеного виробництва. Результати інвентаризації необхідно відображати в обліку, щоб витрати, віднесені до незавершеного виробництва, було враховано під час формування вартості продукції (напівфабрикатів, послуг), випущеної в поточному місяці.
Для введення залишків незавершеного виробництва призначено документ Інвентаризація незавершеного виробництва (меню Виробництво — Випуск продукції — Інвентаризація НЗВ).
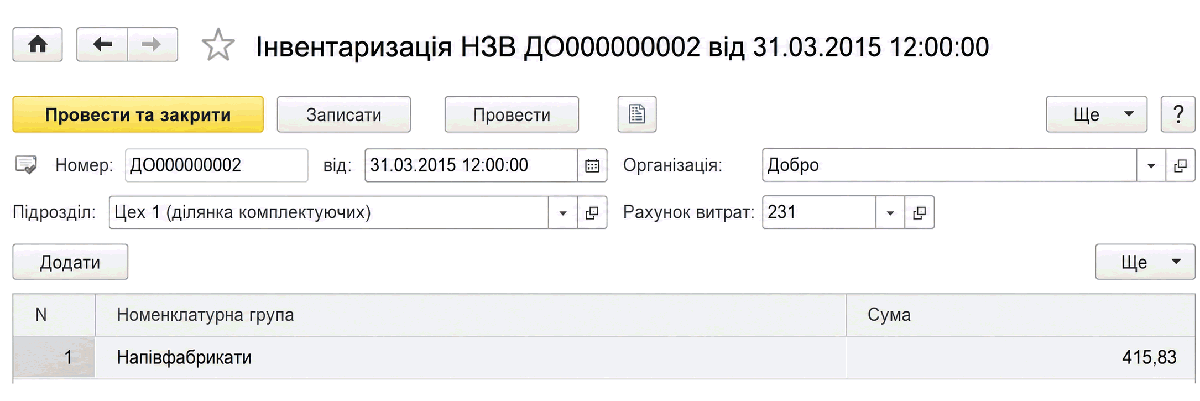
Цей документ вводиться для кожного виробничого підрозділу, у якому є залишки незавершеного виробництва на кінець місяця. Залежно від того, чи є виробництво основним або допоміжним, у реквізиті Рахунок витрат зазначається субрахунок 231 Основне виробництво або рахунок 232 Допоміжні виробництва.
Вартісна оцінка незавершеного виробництва розраховується для кожної номенклатурної групи відповідно до нормативних документів і зазначається в табличній частині документа. Окремо зазначається вартісна оцінка за даними бухгалтерського та податкового обліку.
Документ не формує жодних проводок. Зазначені в ньому дані враховуються в регламентній операції розрахунку собівартості продукції (напівфабрикатів, послуг).