Розрахунок та виплата авансу співробітникам
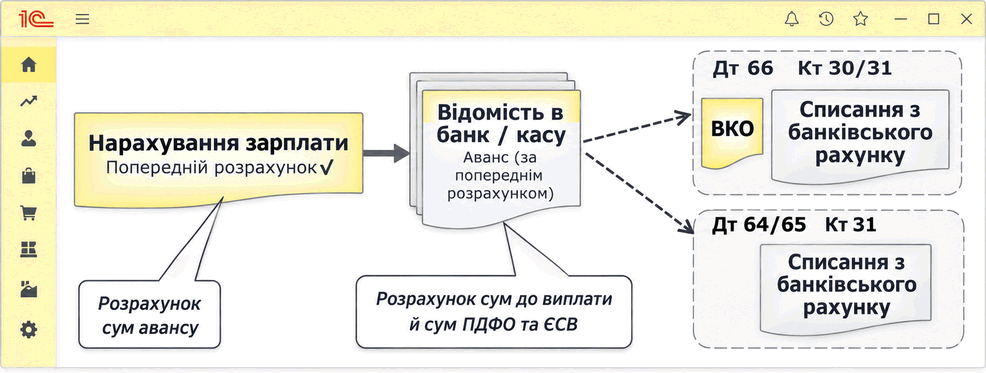
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиОписано оформлення та розрахунок утримань за виконавчими листами й угодами про сплату аліментів, а також їх зміну, облік у журналі та відображення у спеціалізованому звіті.. Виконавчий лист (угода про сплату аліментів). Журнал (картка) обліку виконавчих документів. Звіт за виконавчими листами (угодами про сплату аліментів)
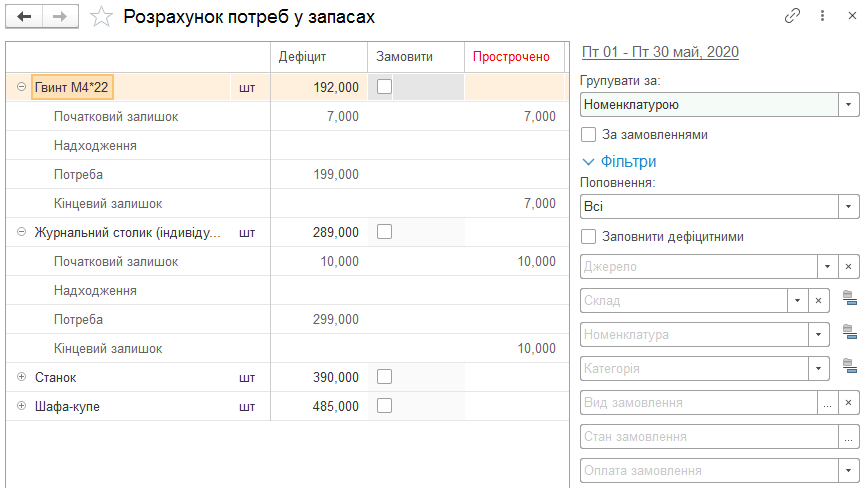
ЧитатиОписано розрахунок потреб у запасах, використання рекомендацій і фільтрів, а також планування закупівель та формування замовлень постачальникові або на виробництво.
ЧитатиОписано реєстрацію та оплату лікарняного листа, визначення середнього заробітку й оформлення довідок для розрахунку допомоги. Розглянуто особливості продовження лікарняного та зовнішнього сумісництва.. Середній заробіток для допомог. Довідка для розрахунку допомоги
ЧитатиОписано налаштування видів доходів і пільг ПДФО, автоматичне обчислення податку та операції його перерахунку. Також наведено документи й звіти для обліку ПДФО та військового збору.. Налаштування розрахунку ПДФО. Види доходів з ПДФО. Пільги з ПДФО. Обчислення податку. Перерахунок та інші операції з ПДФО. Звітність з податку на доходи фізичних осіб
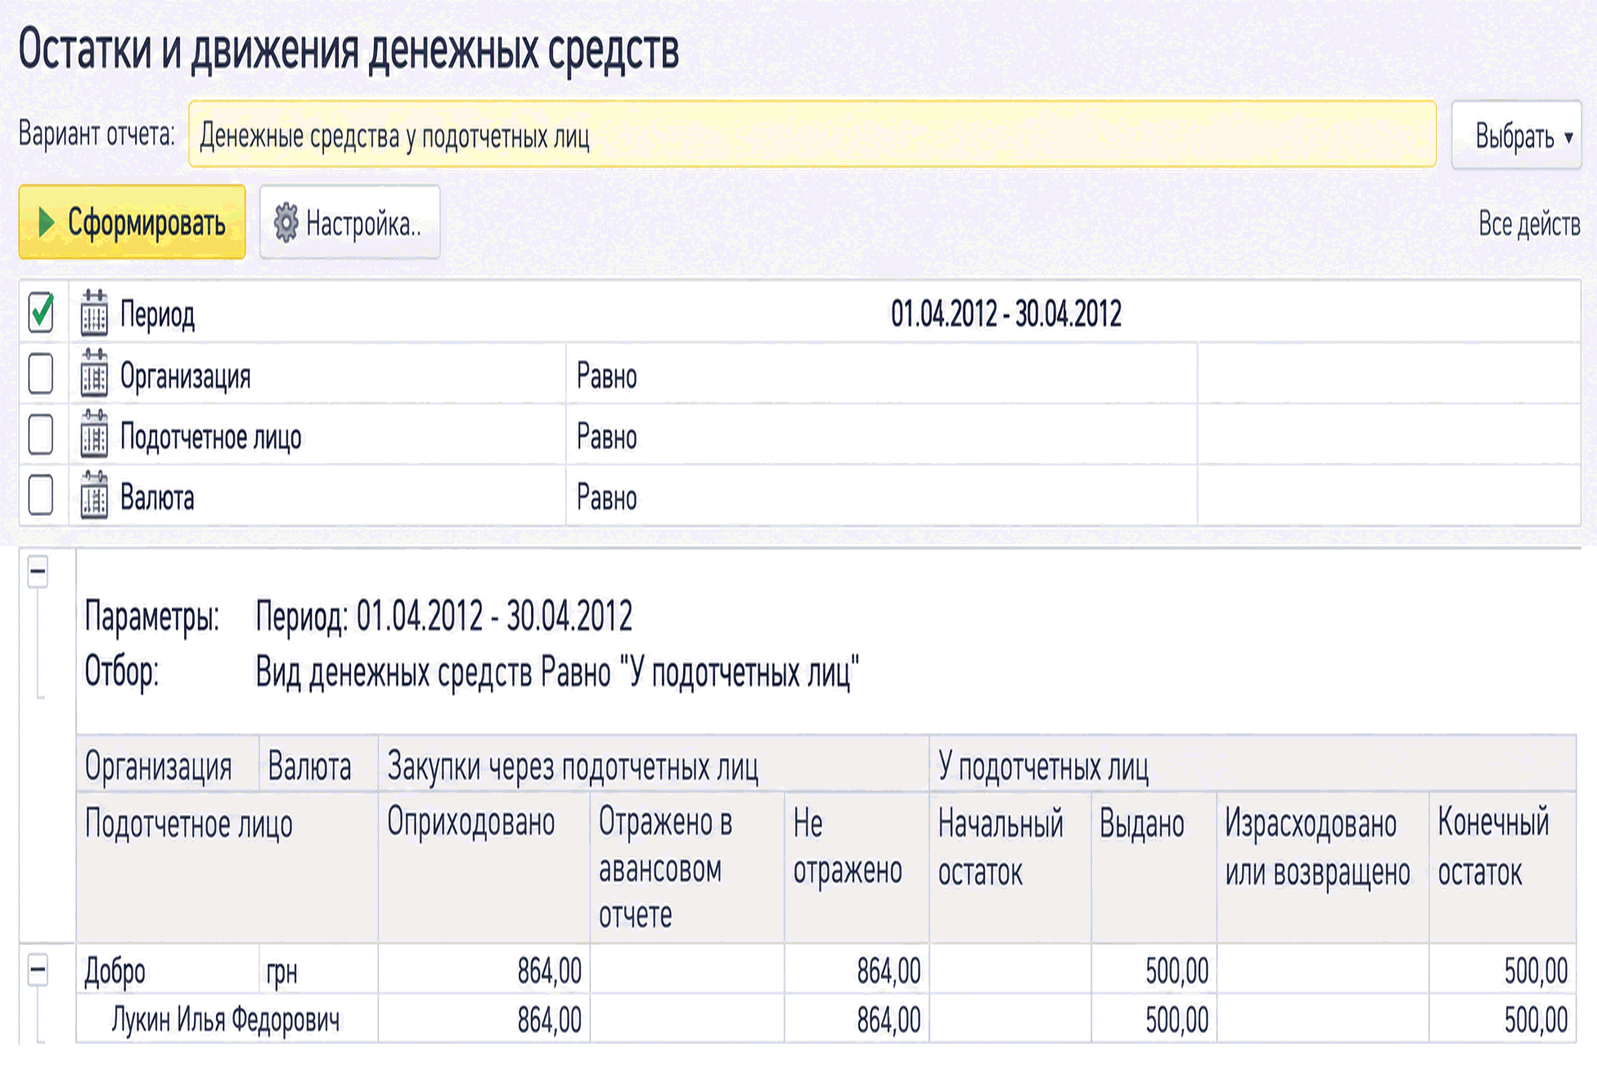
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
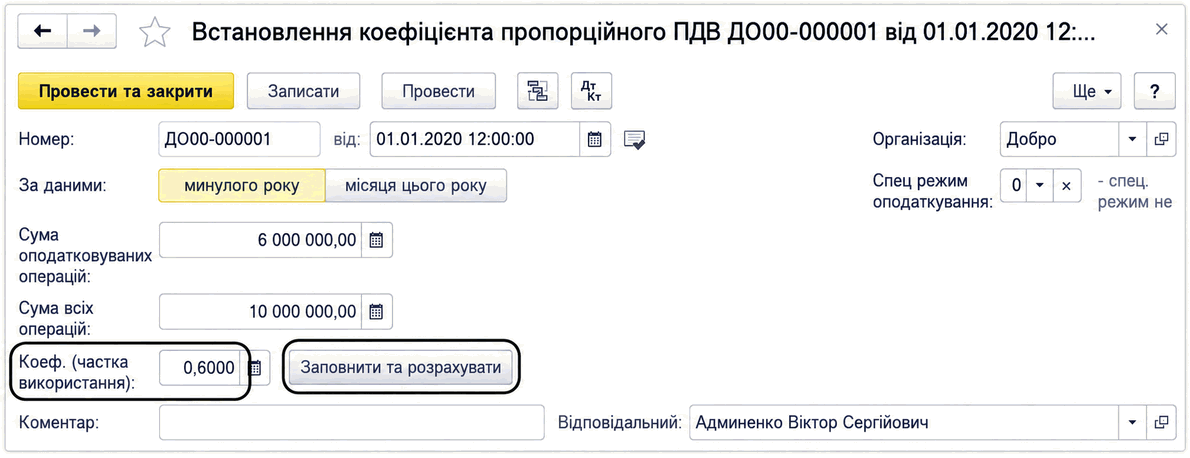
ЧитатиДокумент дає змогу встановити коефіцієнт для пропорційного розподілу ПДВ. Його можна розрахувати за даними продажів минулого року або місяця чи ввести вручну.
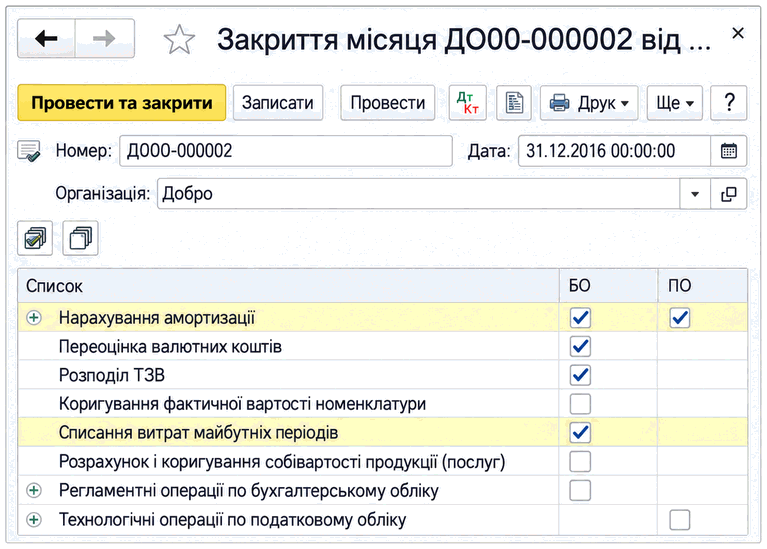
ЧитатиДокумент «Закриття місяця» застосовують для виконання регламентних процедур наприкінці місяця. Описано порядок введення документа, послідовність процедур і залежність їх переліку від облікової політики.
ЧитатиОписано призначення постійних і разових утримань у BAS Зарплата та управління персоналом, зокрема профспілкових внесків і утримань на користь третіх осіб. Наведено звіти для контролю утримань із зарплати.. Утримання профспілкових внесків. Інші постійні утримання. Звіти по утриманнях із зарплати
ЧитатиОписано налаштування та розрахунок індексації зарплати в BAS Бухгалтерія: базовий місяць, індекси інфляції, прожитковий мінімум, особливості для сумісників і фіксована індексація.. Індексація зарплати сумісників. Фіксована індексація
Читати<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
ЧитатиОсновною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
Читати