
Принципи розрахунку
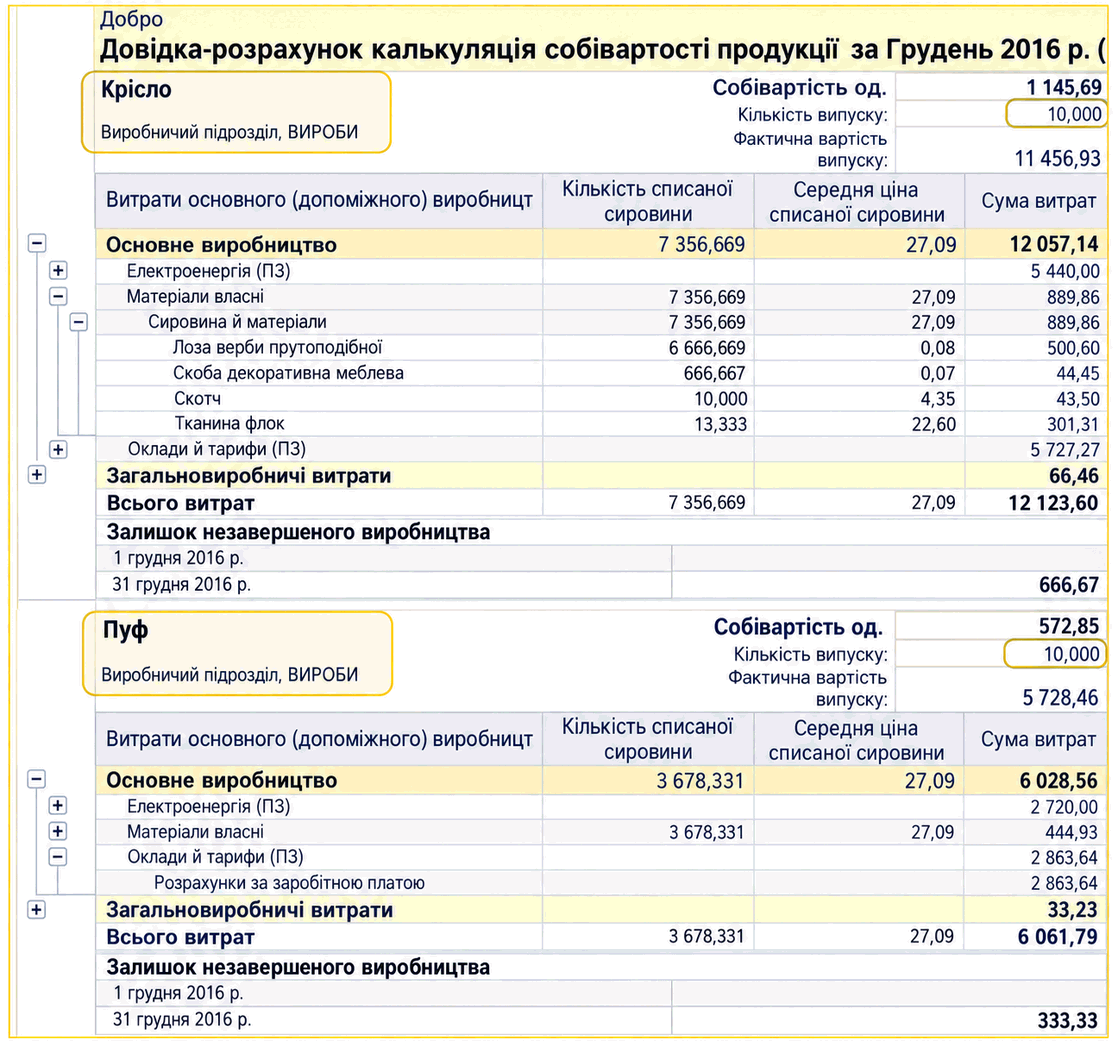
Описано умови та етапи розрахунку фактичної собівартості продукції, напівфабрикатів і послуг у BAS Бухгалтерія, зокрема облік НЗВ, прямих і загальновиробничих витрат.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано умови та етапи розрахунку фактичної собівартості продукції, напівфабрикатів і послуг у BAS Бухгалтерія, зокрема облік НЗВ, прямих і загальновиробничих витрат.
ЧитатиОписано регламентні операції документа «Закриття місяця»: амортизацію, валютну переоцінку, розподіл витрат і розрахунок собівартості. Також розглянуто переоцінку запасів та торгову націнку.. Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗВ. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Переоцінка вартості запасів. Розрахунок торгової націнки по проданих товарах
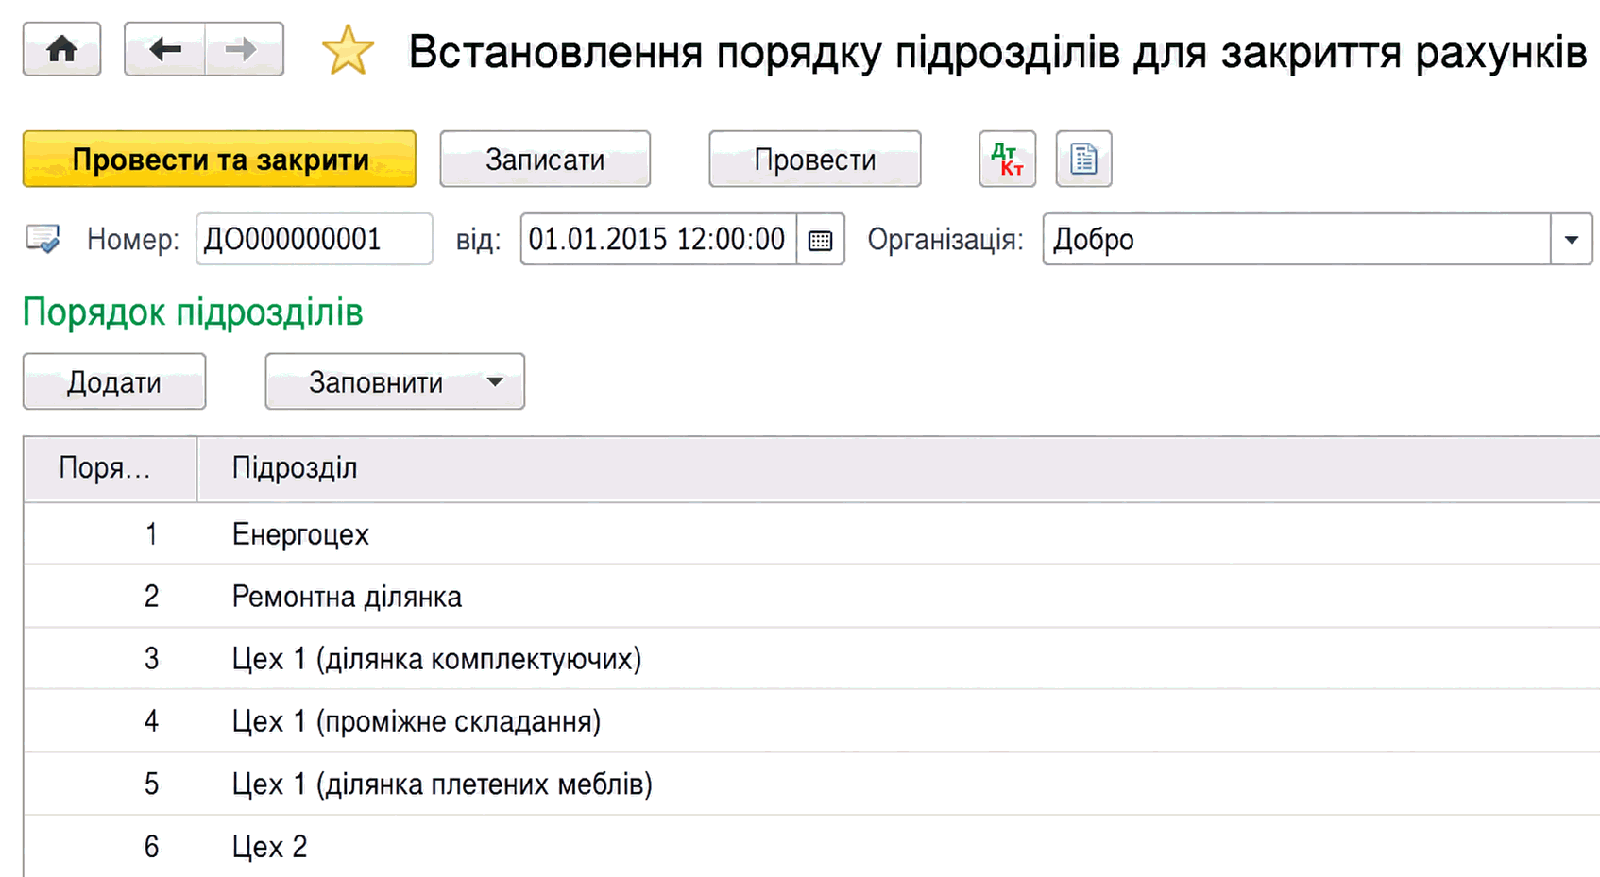
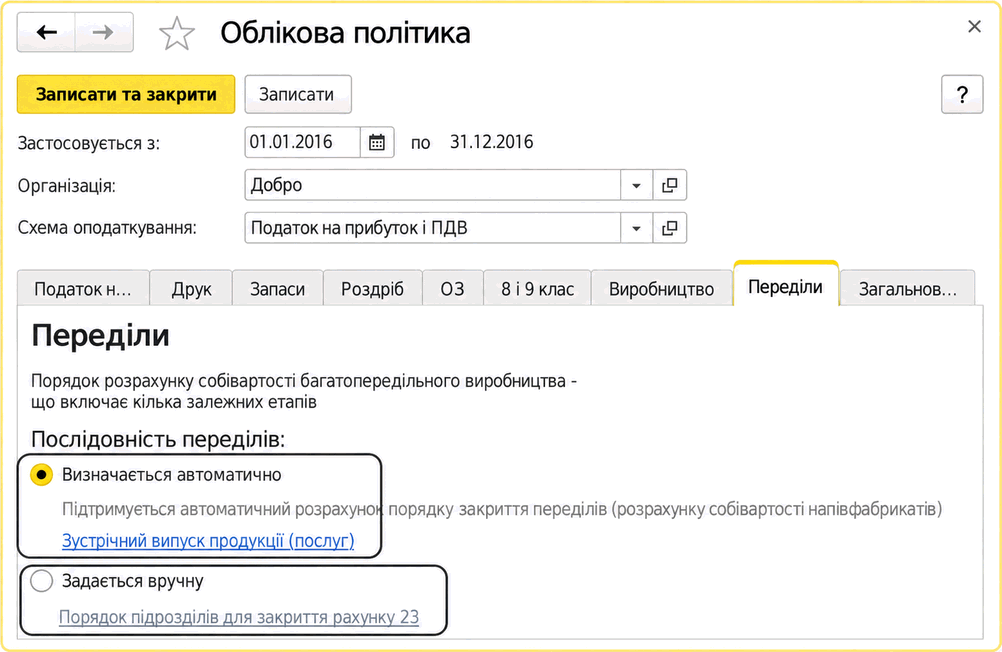
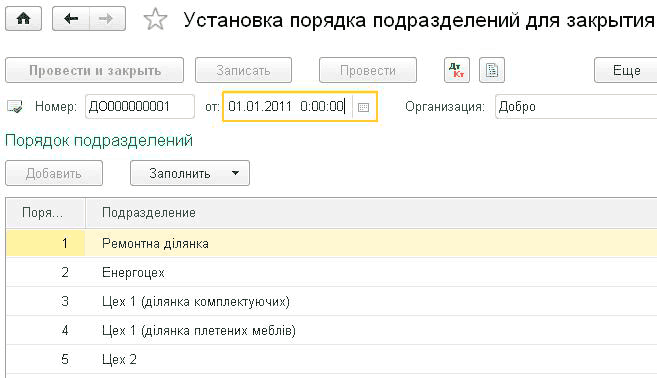
ЧитатиОписано способи визначення послідовності переділів у BAS Бухгалтерія, налаштування порядку закриття підрозділів і правила обліку зустрічного випуску.
ЧитатиОписано стандартні та спеціалізовані звіти BAS Бухгалтерія для аналізу виробничої діяльності, прямих і непрямих витрат, випуску напівфабрикатів та розрахунку собівартості.
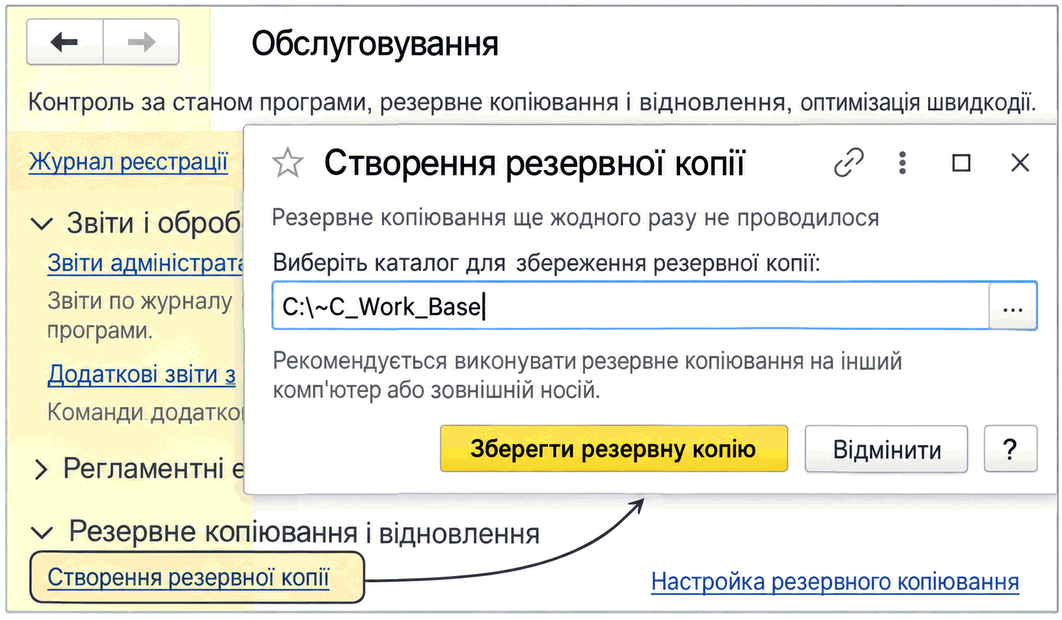
ЧитатиОписано підготовку до закриття періоду та виконання групового перепроведення документів у BAS Бухгалтерія. Розглянуто резервне копіювання ІБ, налаштування обробки, режими зупинки при помилці й опрацювання повідомлень.
ЧитатиОписано функціональні можливості «1С:Управління невеликою фірмою для України»: продажі, закупівлі, виробництво, кошти, зарплату, облік майна, управлінську аналітику та показники діяльності.. Вступ. Продажі. Продажі в роздріб. Закупівлі. Роботи. Виробництво. Гроші. Зарплата. Компанія
ЧитатиУ разі наявності рухів протягом місяця із зазначенням вартості суттєво ускладнюється алгоритм коригування вартості та збільшується час проведення документа "Розрахунок собівартості товарів".
ЧитатиДля нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
ЧитатиРегістр накопичення "Реалізація послуг" призначений для накопичення інформації про реалізовані послуги в розрізі об'єктів:
ЧитатиРозрахунок собівартості в програмі здійснюється за допомогою регламентного документа <strong>Розрахунок собівартості товарів</strong> (розділ <strong>Фінанси – Регламентні документи</strong>).
ЧитатиПід час оформлення продажів контролюється, чи відповідають ціни, зазначені в документі продажу, тим умовам щодо цін, які визначені в угоді, зазначеній у документі продажу.
Читати