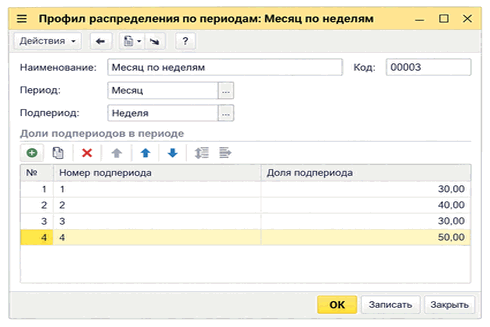
Деталізація за підперіодами
Деталізація за підперіодами розподіляє показники кінцевого плану продажів або закупівель за тижнями чи іншими підперіодами з використанням профілю розподілу та заданих часток.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Деталізація за підперіодами розподіляє показники кінцевого плану продажів або закупівель за тижнями чи іншими підперіодами з використанням профілю розподілу та заданих часток.
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
ЧитатиУ статті детально розглядається порядок автоматизованого визначення фінансових результатів діяльності підприємства в програмі «BAS Бухгалтерія», нарахування податку на прибуток, формування звітності та основні бухгалтерські процедури з урахуванням особливостей роботи системи.Загальна інформація про облік фінансових результатів. Автоматизоване визначення фінансових результатів у «BAS Бухгалтерія». Формування та аналіз підсумкових звітів. Питання для самоперевірки
ЧитатиBAS Бухгалтерія, початкові залишки, основні засоби, рахунок, каса, банк, сировина, матеріали, статутний капітал, постачальники, контрагенти, бухгалтерія, оборотно-сальдова відомість, документи, проводки, автоматизація, підприємство, довідник, програма, облік, залишокВступ. Початковий баланс підприємства. Внесення залишків по основних засобах. Внесення залишків по грошових коштах на поточному рахунку. Внесення залишків по касі. Внесення залишків по сировині та матеріалах. Внесення залишку зареєстрованого (статутного) капіталу. Внесення залишків по розрахунках з постачальниками. Підсумок введення залишків. Сформування оборотно-сальдової відомості. Питання для самоконтролю
ЧитатиВідповідно до пункту 5 Порядку проведення індексації грошових доходів працівників, затвердженого постановою Кабінету Міністрів України від 17.07.2003 № 1078 (далі — Порядок № 1078), місяць, у якому відбувається підвищення мінімальної заробітної плати, а також зростання грошових доходів без перегляду їх мінімальних розмірів, вважається <b>базовим</b> при обчисленні індексу споживчих цін (ІСЦ) для проведення індексації.До складу заробітної плати працівника входять: посадовий оклад 1218 грн., надбавка за ранг — 90 грн., надбавка за вислугу років (30%) — 392,40 грн., фіксована сума індексації — 537 грн. З 2 червня 2014 року розмір надбавки за вислугу років працівника збільшився до 40%, а саме на 130,80 грн. Базовий місяць — грудень 2013 року. Чи зміниться базовий місяць та яку суму індексації отримає працівник?
ЧитатиУ ситуації, наведеній у запитанні, мала місце робота помічника вихователя у групі з перевищенням норми наповнюваності дітей та понад установлений робочий час. Розглянемо умови оплати праці за кожної з цих обставин окремо.Помічник вихователя (5-й тарифний розряд) працює у групі ДНЗ з дітьми 4-річного віку. За списком у такій групі — 30 дітей. Фактично протягом грудня групу відвідували у середньому 25 дітей. В один із днів грудня помічник вихователя відпрацювала чотири години після закінчення своєї зміни у зв’язку з несвоєчасним виходом на роботу напарниці, яка повинна була заступити на наступну зміну. Місячний посадовий оклад помічнику вихователя встановлено на рівні 1218 гривень. Як правильно нарахувати заробітну плату за таких умов?
Читати<b>Середньоденний заробіток</b> визначають з урахуванням положень абзацу першого пункту 8 Порядку обчислення середньої заробітної плати, затвердженого постановою Кабінету Міністрів України від 08.02.1995 № 100 (далі — Порядок № 100), — шляхом ділення нарахованої заробітної плати за фактично відпрацьовані протягом двох місяців робочі дні на число відпрацьованих робочих днів. Згідно з пунктом 3 Порядку № 100 при обчисленні середньої заробітної плати за два місяці враховують основну заробітну плату, доплати і надбавки, премії, які мають постійний характер, індексацію тощо.Працівники установи перерахують частину заробітку для матеріально-технічного забезпечення Збройних Сил України — таке рішення було прийнято на робочій нараді 03.04.2014 у зв’язку із ситуацією, що склалась в Україні. Як правильно розрахувати денний заробіток і чим він відрізняється від середньоденного?
ЧитатиПунктом 5 Порядку проведення індексації грошових доходів населення, затвердженого постановою КМУ від 17.07.2003 № 1078 (далі — Порядок № 078), передбачено, що місяць, у якому відбувається підвищення розмірів мінімальної заробітної плати, а також зростання грошових доходів населення без перегляду їх мінімальних розмірів, <b>вважається базовим</b> при обчисленні індексу споживчих цін для проведення індексації грошових доходів населення. Квітень 2014 року, місяць підвищення посадового окладу, вважається базовим для проведення подальшої індексації.У працівника базовий місяць — січень 2013 року. Він отримує фіксовану суму індексації 340 грн. У квітні 2014 року за результатами атестації у нього підвищився посадовий оклад на 77 грн. (тарифний розряд змінився з 9-го на 10-й). Як бути з індексацією*?
ЧитатиВиконання обов’язків тимчасово відсутнього працівника без звільнення працівника від своїх основних обов’язків — це заміна працівника, відсутнього у зв’язку з хворобою, відпусткою тощо. Відповідно до статті 105 Кодексу законів про працю України (КЗпП) працівникам, які виконують обов’язки тимчасово відсутнього працівника без звільнення від своєї основної роботи, провадиться доплата за <b>виконання обов’язків тимчасово відсутнього працівника</b>.За наказом завідувача дошкільного навчального закладу за виконання протягом червня 2013 року обов’язків тимчасово відсутнього діловода вихователю-методисту встановлено доплату у розмірі 50% ставки заробітної плати. За результатами атестації вихователю-методисту присвоєно педагогічне звання Старший вихователь. Стаж його педагогічної роботи — понад 20 років. Ставка заробітної плати вихователя-методиста — 1806,00 грн. (12-й тарифний розряд за ЄТС), посадовий оклад діловода — 1159,00 грн. (5-й тарифний розряд за ЄТС). Як нарахувати заробітну плату вихователю-методисту з урахуванням заміни діловода?
ЧитатиВідповідно до пункту 1 частини першої статті 7 Закону України Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування від 08.07.2010 № 2464-VI єдиний внесок на загальнообов’язкове державне соціальне страхування (далі — ЄСВ) нараховується на суму нарахованої кожній застрахованій особі заробітної плати за видами виплат, які включають основну та додаткову заробітну плату, інші заохочувальні та компенсаційні виплати, у т. ч. у натуральній формі, що визначаються відповідно до Закону України Про оплату праці від 24.03.1995 № 108/95-ВР.Працівник звільнився з установи 25.03.2015. У цей самий день йому були нараховані та виплачені заробітна плата за відпрацьований час та компенсація за невикористану відпустку. Чи нараховується ЄСВ на суму компенсації за невикористану відпустку? Як відобразити таку суму у таблиці 6 Звіту з ЄСВ?
ЧитатиОплата праці прибиральників службових приміщень навчальних закладів (далі — прибиральники) встановлюється відповідно до:Як розрахувати місячну заробітну плату прибиральнику службових приміщень навчального закладу, який працює на 1,25 ставки та до службових обов’язків якого входить прибирання туалетів?
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
Читати