Тема публікацій

Акт

Довідкові матеріали за цією темою.

119 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Перевірки Держсанепідслужбою України

Державну політику у сфері санітарного та епідемічного благополуччя населення здійснює Державна санітарно-епідеміологічна служба України (Держсанепідслужба України), діяльність якої координується КМУ через Міністра охорони здоров'я України (Указ Президента України від 06.04.2011 р. № 400/2011 "Про Положення про Державну санітарно-епідеміологічну службу України").Загальні положення. Права головних держсанлікарів. Обов'язки підприємств, установ та організацій. Планові та позапланові перевірки. Проведення перевірок. Відповідальність за порушення норм санітарного законодавства. Документи

Читати
Матеріал

Оформлення результатів перевірки

Основні вимоги до порядку оформлення результатів документальних перевірок визначено ст.86 ПКУ. Детальний порядок оформлення результатів документальних перевірок викладено ДПАУ в Порядку № 984.Службові документи, що підтверджують проведення перевірки. Зміст акта (довідки) документальної перевірки. Заперечення до акта перевірки. Документи

Читати
Матеріал

Загальні положення про перевірку контролюючими органами

Мораторій на перевірки контролюючими органами. Підстави для продовження строків перевірок. Підстави для зупинення перевірки. Коли необхідна експертиза. Вимога про надання документів. Вилучення документів. Права платника податків при проведенні перевірок. Документи

Читати
Матеріал

Перевірки Пенсійного фонду України

Пенсійний фонд України (ПФУ) є органом, який здійснює керівництво та управління солідарною системою страхування (ст.58 Закону № 1058). Він також здійснює збір страхових внесків і вирішує питання, пов’язані з веденням обліку пенсійних активів застрахованих осіб на накопичувальних пенсійних рахунках.Загальні положення. Планові перевірки. Позапланові перевірки. Перевірки іншими соціальними фондами. Відповідальність. Стягнення несплачених страхових внесків. Оскарження актів органів ПФУ. Документи

Читати
Матеріал

Чому в друкованій формі документа "Акт звірки взаєморозрахунків" можуть не виводитися номери документів постачальника?

Для того щоб у друкованій формі документа "Акт звірки взаєморозрахунків" виводилися номери документів постачальника, необхідно на вкладці "Додатково" встановити прапорець "Виводити повні назви документів". Якщо й після цього номери не заповнені, слід перевірити, чи заповнені в документах "Надходження товарів і послуг", "Надходження дод. витрат" номер і дата накладної постачальника (вкладка "Додатково").

Читати
Матеріал

Чому під час заповнення документа "Акт звірки взаєморозрахунків", а надалі під час формування друкованої форми акта звірки, у табличній частині "За даними організації" у реквізиті "Подання" для вхідних платежів не зазначаються номер і дата оплати?

Для того, щоб у друкованій формі документа "Акт звірки взаєморозрахунків" виводилися дані про номер і дату оригіналу документа, необхідно ці дані внести в документі "Платіжне доручення вхідне" у графах "Вх.номер" і "Вх.дата".

Читати
Матеріал

Яким документом можна ліквідувати транспортний засіб та оприбуткувати запчастини, отримані від його ліквідації?

У другій редакції конфігурації "Бухгалтерський облік для бюджетних установ України", на жаль, не існує механізму для відображення операції ліквідації необоротних активів з отриманням ТМЦ, отриманих від ліквідації. Можливість реалізації цього механізму буде розглянута в наступних релізах.

Читати
Матеріал

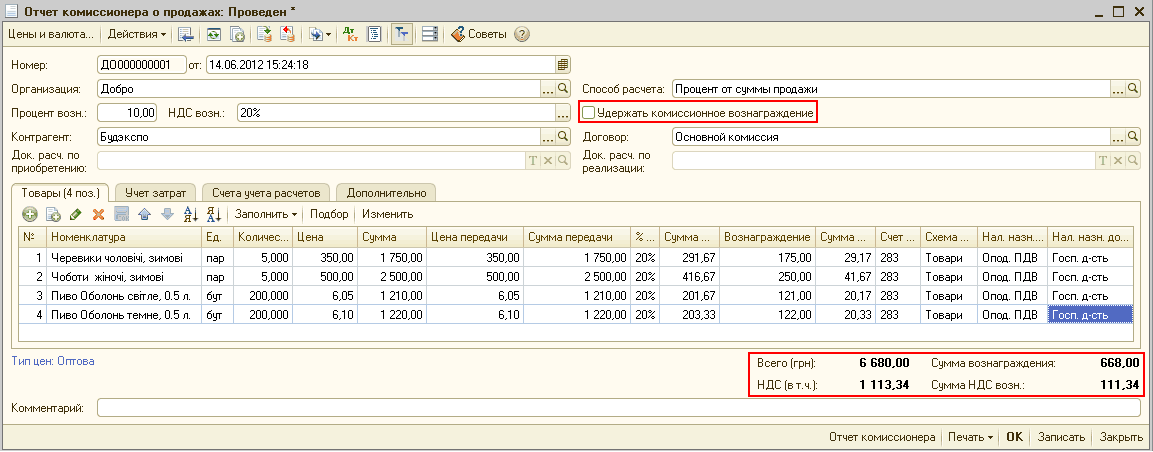
Оформлення податкових документів при звіті комісіонера за продані комісійні товари

Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)

Читати
Записатися телефоном