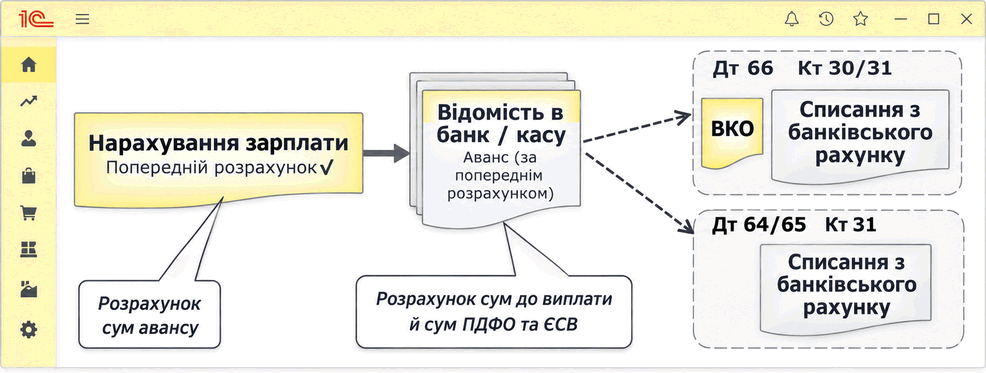
Розрахунок та виплата авансу співробітникам
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиПрактичний кейс закупівлі та продажу: документи, часткові оплати, борги, акт звірки й контроль взаєморозрахунків у BAS.. Який результат очікуємо ще до внесення документів?. Як проходить доріжка закупівлі?. Як проходить доріжка продажу?. Що показує двосторонній реєстр подій?. Як читати аналітику, щоб не сховати помилку?. Як виконати звірку за сім кроків?. Що робити, якщо платіж є в банку, але накладна не погашена?. Які нормативні межі треба врахувати?. Якою має бути контрольна відомість на кінець місяця?
ЧитатиОписано механізм обліку розрахунків із підзвітними особами на субрахунках рахунку 372 та правила визначення валюти підзвіту залежно від першого документа в ланцюжку подій.
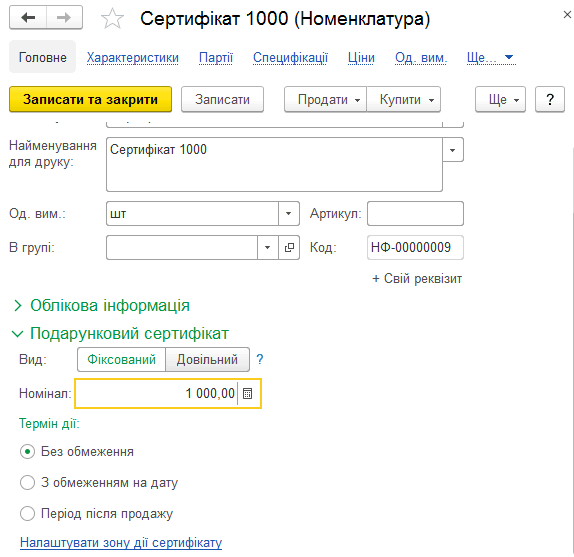
ЧитатиОписано налаштування, придбання, продаж і погашення подарункових сертифікатів у BAS Малий бізнес. Розглянуто їх списання після завершення строку дії та звіти для контролю руху й залишків.. Придбання подарункових карток. Реалізація подарункових сертифікатів. Оплата подарунковими сертифікатами. Списання невикористаних сертифікатів. Звіти за подарунковими сертифікатами
ЧитатиПрактичний посібник з обліку експортних та імпортних операцій у 2026 році: як визначити застосовний строк розрахунків, підготувати документи для банку, врахувати передоплату та її повернення, розрахувати курсові різниці й не змішати валютний нагляд із правилами бухгалтерського та податкового обліку.. Три запитання, з яких починається перевірка ЗЕД-операції. Строки розрахунків: матриця за видом і датою операції. Як банк ставить операцію на нагляд і знімає з нього. Бухгалтерський облік: спочатку визначити, чи є стаття монетарною. Податкові наслідки: чотири різні сценарії. Прострочення: ціна помилки та способи захистити позицію. Як організувати контроль у BAS або 1С. Сім типових помилок. Підсумковий чек-лист бухгалтера
ЧитатиСтаття докладно описує алгоритм нарахування, оплати та обліку зарплати у програмі BAS: Бухгалтерія, надає покрокові інструкції із прикладами робочих документів і розглядає формування звітності за операціями із зарплатою.Можливості обліку зарплати у BAS: Бухгалтерія. Нарахування авансу працівникам. Виплата авансу: банк та податки. Виплата авансу через касу. Нарахування основної зарплати за місяць. Виплата зарплати через банк. Виплата зарплати через касу. Виплата готівкою: оформлення ордерів. Звітність та аналітика по зарплаті. Типові кореспонденції бухгалтерських рахунків за операціями з оплатою праці
ЧитатиСтаттею 121 Кодексу законів про працю України (КЗпП), який регулює трудові відносини працівників усіх підприємств, установ, організацій незалежно від форм власності, виду діяльності і галузевої належності, передбачено, що працівники мають право на відшкодування витрат та одержання інших компенсацій у зв’язку з службовими відрядженнями. Працівникам, які направляються у відрядження, виплачуються: <b>добові за час перебування у відрядженні</b>, вартість проїзду до місця призначення і назад та витрати з найму жилого приміщення в порядку і розмірах, встановлюваних законодавством.Управління культури отримало грант на вдосконалення бібліотечної системи. За програмою відправили працівників у відрядження, але оплатили тільки проїзд та проживання. Чи можна не платити добові з метою економії коштів?
Читати<b>Ні</b>, і ось чому.Після повернення із відрядження працівник не здав авансового звіту за отриманий готівкою аванс. Через тиждень він поїхав у нове відрядження, і цього разу бухгалтер авансу йому не надав. Чи вважатиметься така ситуація порушенням установою касової дисципліни?
ЧитатиЗаробітна плата виплачується працівникам регулярно в робочі дні у строки, встановлені колективним договором або нормативним актом роботодавця, погодженим із виборним органом первинної профспілкової організації чи іншим уповноваженим на представництво трудовим колективом органом (а в разі відсутності таких органів — представниками, обраними і уповноваженими трудовим колективом), але не рідше двох разів на місяць через проміжок часу, що <b>не перевищує 16 календарних днів</b>, та не пізніше семи днів після закінчення періоду, за який здійснюється виплата (ч. 1 ст. 24 Закону України Про оплату праці від 24.03.1995 № 108/95-ВР).Установа виплачує заробітну плату за першу половину місяця (аванс). Чи потрібно із цієї суми нараховувати та перераховувати ПДФО? І чи потрібно для визначення бази для нарахування ПДФО суму заробітної плати, нараховану за першу половину місяця, зменшувати на суму ЄСВ?
Читати<b>Так</b>, можна. І ось чому.Керівник установи направив працівника у відрядження до іншого населеного пункту з дотриманням умови щоденного повернення до місця його постійної роботи. З кошторисом витрат працівника ознайомили. Після повернення з відрядження працівник надав авансовий звіт, до якого приклав рахунок готелю. Чи можна в такій ситуації не відшкодовувати працівнику витрати на проживання у готелі?
ЧитатиЗа кожною сумою авансу, виданою в різних валютах, необхідно створювати окремий документ "Авансовий звіт". При цьому, заповнюючи вкладку "Аванси", у списку добору документів авансу будуть доступні тільки ті документи "Видатковий касовий ордер" і "Платіжне доручення вихідне", у параметрах документа яких вказана валюта, що збігається з валютою введеного авансового звіту.
ЧитатиПерш ніж розпочинати процедуру завершення періоду (місяця, кварталу, року), слід перевірити правильність первинних даних інформаційної бази, правильність розрахункових даних і за потреби виправити помилки.
Читати