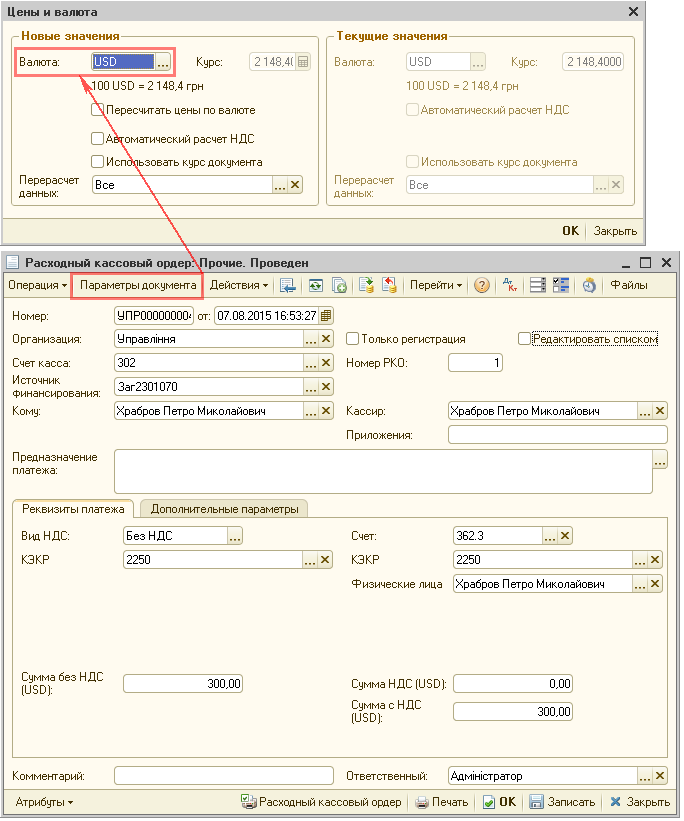
У цій статті на прикладі службового відрядження за кордон наведено методику погашення заборгованості підзвітній особі в іноземній валюті, якщо працівник витратив більше грошей, ніж йому видано як аванс.
Оскільки ми вже маємо достатньо товару для задоволення замовлення покупця, можна й отримати від нього аванс (ця схема, зрозуміло, не обов’язкова, система дозволяє і аванс отримувати частинами, і відпускати товар частинами, і відстежувати ці операції в реальному часі — але це в процесі роботи в системі; ми ж демонструємо лише принцип роботи підрозділів компанії).
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації "Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
Наведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Таблиця 1. Післяоплати покупця. Таблиця 2. Аванси покупця
Наведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Переоцінка розрахункового рахунку. Таблиця 1. Післяоплата постачальнику. Таблиця 2. Аванси постачальнику
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
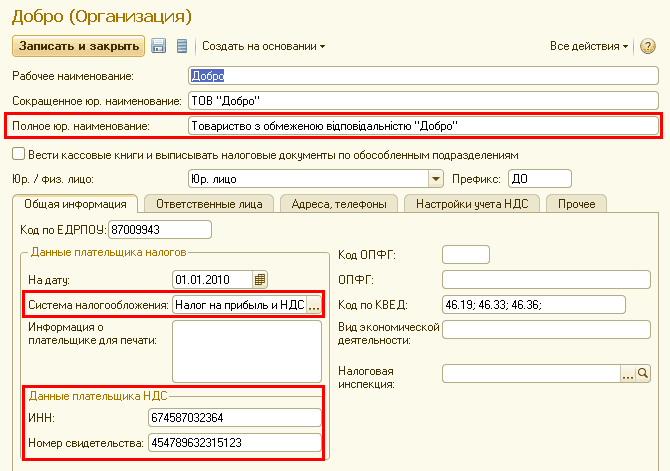
У цьому розділі буде розглянуто питання, що стосуються виписки податкових документів за операціями постачання в оптовій торгівлі. Яку інформацію про організацію підприємства потрібно вказати для коректної виписки податкових документів? Яку інформацію про покупця потрібно вказати для коректної виписки податкових документів? Як виписуються податкові накладні покупцям? Як визначається сума податкових зобов'язань, на яку виписується Податкова накладна? Як перевірити, чи правильно визначено суму і дату податкових зобов'язань, за якими виписана Податкова накладна? Як терміново виписати податкову накладну покупцю? Як вказати реквізити договору, якщо здійснено разовий продаж, без укладення договору? Як заповнити Податкову накладну на передоплату, якщо номенклатура постачання точно невідома? Як заповнити Податкову накладну на передоплату, якщо номенклатура постачання точно відома, змінюватися не буде, і Податкова накладна одразу ж видається покупцю? Після передачі пакета відвантажувальних документів покупцю виявили помилку у Видатковій накладній. Як виправити Податкову накладну за цією операцією? Податкова накладна за операцією експорту повинна бути виписана датою перетину кордону. Як цього досягти в програмі? Покупець наполягає на внесенні до Податкової накладної номенклатури, що не збігається з номенклатурою відвантаження. Чи є в програмі можливість оформити йому Податкову накладну так, як він хоче? Як виписати Податкову накладну на перевищення звичайної ціни над ціною постачання?
У конфігурації "Управління невеликою фірмою для України" валюту ведення обліку користувач може обирати самостійно, на відміну від, наприклад, конфігурації "1С:Бухгалтерія для України ”, де валютою ведення бухгалтерського обліку може бути лише національна, наприклад українська гривня.Зміст. Що таке курсова різниця? У який момент часу здійснюється переоцінка? Які активи та зобов'язання переоцінюються в конфігурації? Як відображається курсова різниця в обліку? Як розраховується курсова різниця в конфігурації? Приклад обліку курсової різниці в конфігурації
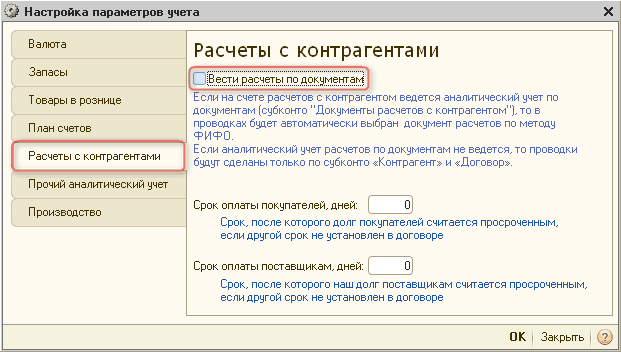
ознайомившись із цим текстом, ви дізнаєтеся про управлінський і бухгалтерський облік, про від'ємні та додатні суми, про види заборгованостей, навчитеся застосовувати регістр накопичення "Розрахунки з контрагентами".
ознайомившись із цим текстом ви навчитеся працювати з операціями з нарахування та оформлення заробітної плати й авансу, ознайомитеся з перевагами автозаповнення та полегшення процесу віднімання податків.Нарахування та підготовка до виплати авансу