Тема публікацій

Буде

Довідкові матеріали за цією темою.

101 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Звітність до Фонду соціального страхування з тимчасової непрацездатності

Відповідно до п.4 частини другої ст.27 Закону № 2240 страхувальники (у т.ч. підприємства) зобов'язані вести облік коштів загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, і своєчасно <b><i>подавати органам Фонду соціального страхування з тимчасової втрати працездатності (далі – Фонд) звітність за такими коштами</i></b>.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи

Читати
Матеріал

Чому при оприбуткуванні запасів від постачальника може не формуватися проводка з ПДВ?

Для формування проводок з віднесення суми ПДВ на податковий кредит при оприбуткуванні запасів у документі "Надходження товарів і послуг" на вкладці "Бухгалтерські рахунки" має бути встановлений прапорець "Віднести ПДВ на податковий кредит".

Читати
Матеріал

Для чого в картці номенклатури призначені реквізити "Номенклатурна група витрат" на вкладці "За замовчуванням" і "Номенклатурна група" на вкладці "Додаткові"?

Реквізит "Номенклатурна група витрат" на вкладці "За замовчуванням" використовується за замовчуванням для підстановки в документи списання та визначає, за якою номенклатурною групою відображатиметься вартість списаної номенклатури.

Читати
Матеріал

Чому під час вивантаження податкового документа у формат xml, на вкладці "Службові дані" реквізит <C_DOC_CNT> не збігається з порядковим номером податкової накладної, що вивантажується?

Під час вивантаження податкової накладної на вкладці "Службові дані" зазначаються дані, необхідні для формування імені .xml файлу.

Читати
Матеріал

Чому під час формування звіту "Декларація про прибуток" можуть не заповнюватися додатки АМ і РІ?

Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".

Читати
Матеріал

Особливості укладення господарських договорів

ЦКУ встановлено, що договором є домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов'язків. Сторони є вільними в укладенні договору, виборі контрагента та визначенні умов договору з урахуванням вимог цього Кодексу, інших актів цивільного законодавства, звичаїв ділового обороту, вимог розумності та справедливості. Стосовно суб'єктів господарювання це означає, що вони можуть самі обирати партнера як другу сторону договору (контрагента) і можуть разом із ним визначати умови своїх взаємовідносин.Види договорів. Попередній договір. Договори на користь учасників і третіх осіб. Відплатні та безвідплатні договори. Публічний договір. Договори приєднання. Консенсуальні та реальні договори. Форма договору. Підписання договорів статутними особами. Підписання договору за довіреністю. Документи

Читати
Матеріал

Амортизація основних засобів та інші необоротні активи

Амортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації

Читати
Матеріал

Розрахунки з контрагентами

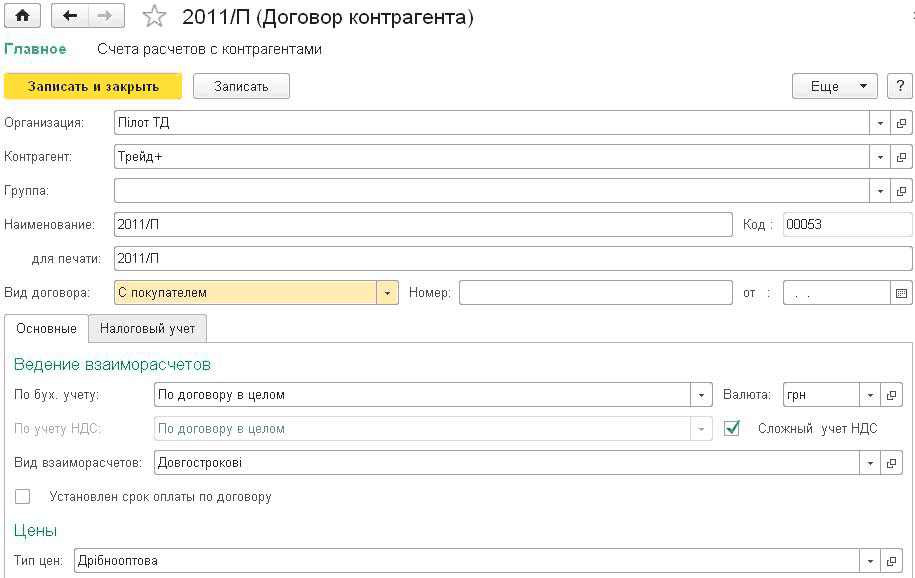
Контрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

Відображення прийняття на роботу на випробувальний строк у конфігурації Зарплата і Управління Персоналом для України (редакція 2.1)

Облік випробувального строку ведеться як у регламентованому, так і в управлінському обліку та залежить від режиму, який вибрано в налаштуванні параметрів обліку на вкладці Управлінський облік. Для цілей управлінського обліку встановлюється режим Набір персоналу ведеться: За центрами відповідальності, для регламентованого – Набір персоналу ведеться: За структурою юридичних осіб (рис. 1).

Читати
Записатися телефоном