Сумова оцінка доходів і витрат у податковому обліку
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
Незважаючи на те що доходи й витрати в бухгалтерському та податковому обліку нараховуються в одні й ті самі моменти, їх вартісна оцінка може відрізнятися. Зокрема, у податковому обліку:
- не враховуються витрати, не пов’язані з господарською діяльністю;
- не визнаються витрати, що належать до придбань у окремих категорій постачальників;
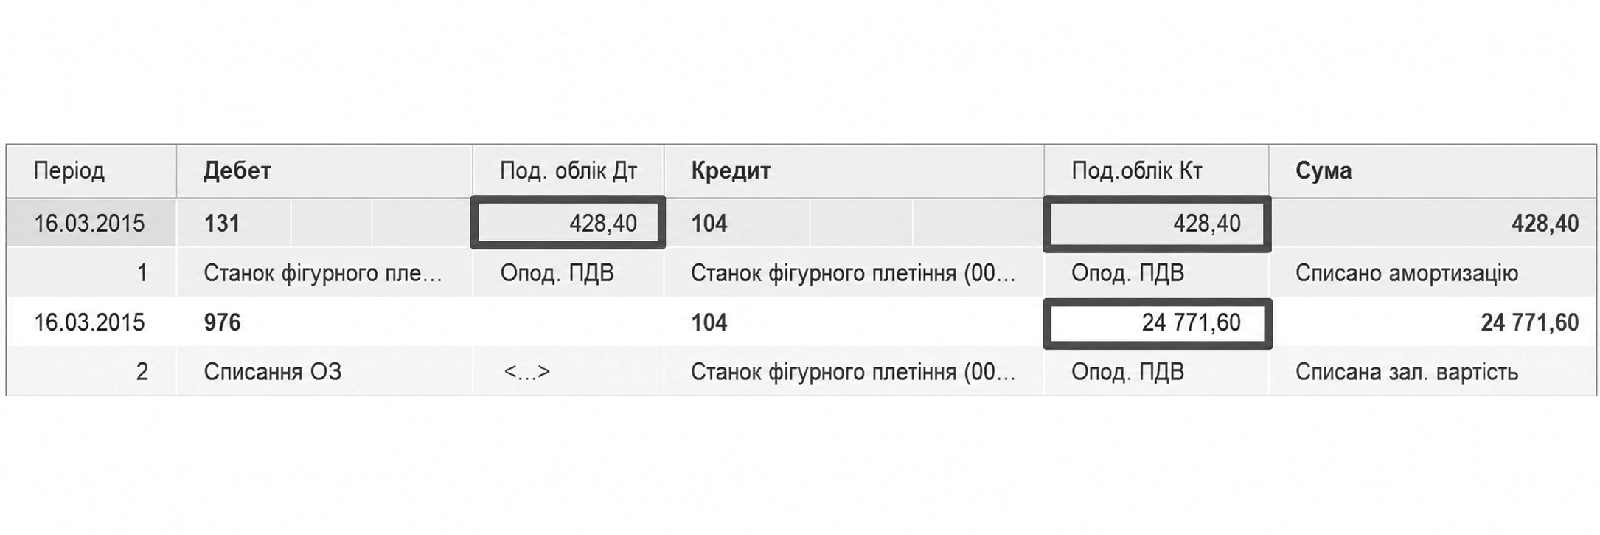
- загальновиробничі витрати визнаються в періоді їх нарахування, а не включаються до собівартості реалізації тощо. Тому під час створення бухгалтерської проводки поряд із сумою бухгалтерського обліку можна зазначити «Сума (п/о)» — вартість доходів або витрат за даними податкового обліку.
Податковий облік ведеться лише за окремими розділами обліку, тому принцип подвійного запису для податкових призначень і сум податкового обліку не застосовується. Отже, у проводці можуть бути наведені суми податкового обліку як за дебетом, так і за кредитом, причому вони можуть не збігатися між собою.