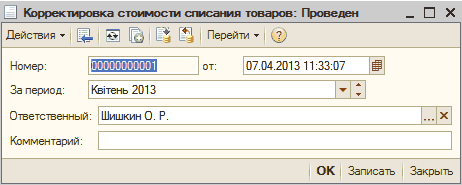
Коригування вартості списання ТМЦ
Для виправлення ціни списання товарів за місяць призначено регламентний документ "Коригування вартості списання товарів".
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Для виправлення ціни списання товарів за місяць призначено регламентний документ "Коригування вартості списання товарів".
Читативідчуйте різницю між обліком готівкових і безготівкових грошових коштів. Дізнаєтеся особливості та відмінності касових ордерів від інших грошових документів. А також зрозумієте зміст того чи іншого грошового документа.Надходження та списання грошових коштів
ЧитатиЗ'явившись у продажу навесні 1999 року, 1С: Підприємство 7.7 швидко здобула визнання завдяки своїй функціональності, простоті та розвиненій мережі фірм франчайзингу.
ЧитатиВиплату зарплати можна здійснювати як готівковими коштами, так і безготівково — відбувається перерахування заробітної плати на особисті карткові рахунки працівників. Інформація про картку (її номер і банк) та спосіб оплати (через банк або касу), що використовується за замовчуванням, зберігаються в періодичному регістрі даних "Параметри виплати ЗП працівників". Така інформація вноситься документом "Введення відомостей про банківські картки працівників" (Заробітна плата - Виплата заробітної плати через банк). Інформація про банківські картки за замовчуванням підставляється під час формування відомостей на виплату зарплати. Якщо інформація про картку працівника не заповнена, то за замовчуванням здійснюється спосіб оплати "Через касу". Проаналізувати інформацію про способи виплати та банківські картки можна, відкривши регістр відомостей "Параметри виплати ЗП працівників" (Заробітна плата - Виплата заробітної плати через банк).Виплата зарплати працівникам. Платіжні відомості. Реєстрація факту виплати. Розрахунок і виплата авансу працівникам. Перерахування ПДФО та внесків до бюджету і фондів. Важливо!!!. Перерахування ПДФО та внесків з авансових платежів. Перерахування ПДФО без виплати працівникам. Відображення даних про заробітну плату у звіті "1-ДФ". Розрахунки за нарахуваннями за рахунок ФСС
ЧитатиКурси чи відеоуроки? Що ж усе-таки ефективніше? Над цим питанням замислювалися багато початківців. І курси, і відеоуроки мають безліч плюсів і мінусів. Але що ж це за плюси й мінуси? Давайте розглянемо докладніше.
ЧитатиПовернені запаси оприбутковуються за тією собівартістю, яка була списана в документі реалізації. Продукція, яка продана в місяці випуску, списується за плановою собівартістю. Відповідно, за нею ж вона й оприбутковується при поверненні.
ЧитатиКонфігурація дає змогу обліковувати необоротні активи, взяті в оперативну оренду. Облік фінансової оренди необоротних активів не ведеться.
ЧитатиЦе сервісний довідник. Він містить перелік типових рухів грошових коштів, що використовується у процесі введення первинних документів: "Виписка банківська", "Прибутковий ордер" і "Видатковий ордер". Елементи довідника містять основну інформацію щодо руху, а саме: кореспондуючий рахунок, вид нарахування ПДВ (за потреби), вид фінансування (надходження фінансування, касові видатки або повернення фінансування) і стаття згідно з КЭКР (за потреби). Частина цих значень використовується в документах як значення за замовчуванням і може бути змінена надалі.
ЧитатиУ цьому розділі ви побачите організаційну структуру підприємства, дізнаєтеся, які реквізити є обов'язковими для роботи.Види обліку. Підприємство. Організації. Структура підприємства. Посади
ЧитатиСтатті приросту-зменшення запасів видно та доступні для редагування в традиційному режимі обліку запасів і витрат. У режимі розширеної аналітики (цю можливість додано, починаючи з версії 1.2.15) стаття приросту-зменшення визначається повністю автоматично залежно від рахунку бухгалтерського обліку та податкового призначення. Тому реквізити "Стаття приросту-зменшення" не видно та недоступні для редагування в більшості документів товароруху, зокрема в документі "Переміщення товарів".
ЧитатиДізнаєтеся, що дає змогу підсистема "Управління запасами". Зрозумієте, що можна віднести до типових господарських операцій внутрішнього обліку товарів.Складський облік
ЧитатиДо типових конфігурацій внесено зміни, які передбачають включення лікарняних до сум виплат, з яких справляється збір до пенсійного фонду (для документів, введених після 01.01.2004), згідно зі ст. 19 Закону України "Про загальнообов'язкове державне пенсійне страхування" від 09.07.03 № 1058-IV.
Читати