Тема публікацій

Фінансовий результат

Статті за цією темою.

9 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Стаття

КІК після першої хвилі звітності: типові помилки контролера іноземної компанії

Практичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера

Читати
Стаття

Закриття місяця в BAS Бухгалтерія: порядок, контроль і помилки

Практикум зі зворотної діагностики: як за трьома симптомами у звітах знайти джерело помилки, пройти контрольні ворота, коректно повторити залежні етапи та підтвердити результат.. Починаємо з фіналу: три сигнали, що місяць ще не закрито по суті. Ворота 1. Чи можна довіряти межам періоду та вихідним даним. Ворота 2. Чи готові ділянки, які реально працювали цього місяця. Ворота 3. Чи можна запускати регламентні операції. Зворотне дерево причин: від звіту до джерела. Виправлення без ефекту доміно. Пакет контрольних звітів: чим підтвердити результат. Доказ виправлення важливіший за зелену позначку

Читати
Стаття

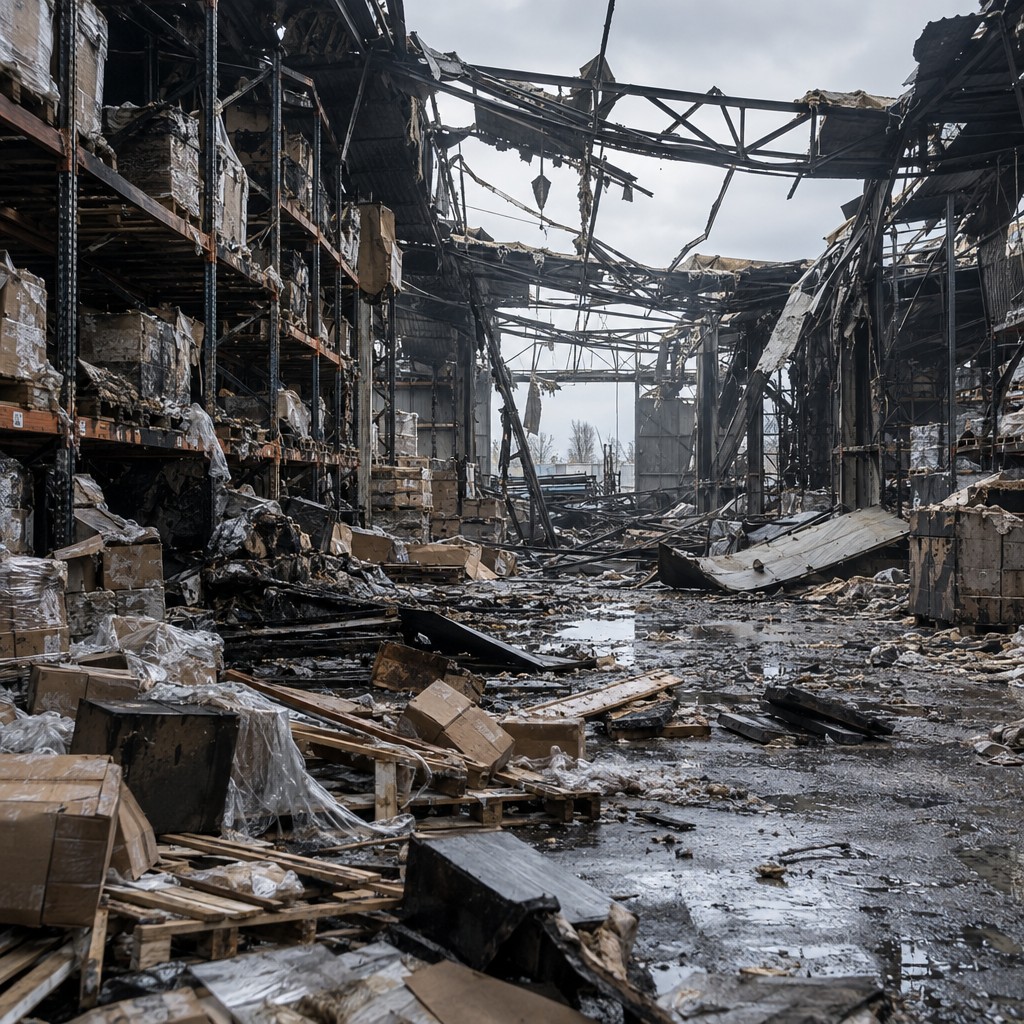
Знищені обстрілом товари та основні засоби: як списати в обліку і що робити з податками

Практичний наскрізний кейс про пошкодження складу: від безпечної фіксації наслідків та позапланової інвентаризації до акта комісії, бухгалтерських проведень, податку на прибуток, ПДВ і пільги з податку на нерухомість.. Три рішення, які не можна підміняти одне одним. Перші дії: безпека, фіксація, збереження даних. Позапланова інвентаризація після обстрілу. Зразок наказу на інвентаризацію. Зразок акта комісії. Як відобразити списання в бухгалтерському обліку. Податок на прибуток: запаси й основні засоби мають різну логіку. ПДВ: коли компенсуючі зобов’язання не нараховують. Податок на нерухомість: внутрішнього акта недостатньо. Як провести кейс у BAS без втрати контрольного сліду. Типові помилки, через які слабшає позиція підприємства. Підсумковий чек-лист бухгалтера

Читати
Стаття

Звітність щодо КІК у 2026 році: хто, коли і що подає

Практичний посібник зі звітності українських резидентів за 2025 рік: як перевірити пороги прямого та непрямого володіння й ознаки фактичного контролю, відрізнити обов’язок відзвітувати від обов’язку сплатити податок, визначити підстави звільнення прибутку КІК від оподаткування, підготувати окремий звіт і засвідчену фінансову звітність щодо кожної іноземної компанії, а також замінити скорочений звіт повним до кінця 2026 року.. Кого правила КІК стосуються у 2026 році. Фактичний контроль: частка не захищає від звітності. Календар звітності за 2025 рік. Одна компанія — один звіт і свій комплект документів. Скорочений і повний звіти: різні завдання. Як розраховується скоригований прибуток КІК. Коли прибуток КІК звільняється від оподаткування. Звітність і податок — не одне й те саме. Практичний чекліст для звіту за 2025 рік. Помилки, які варто виключити до відправлення. Що зробити зараз

Читати
Стаття

Облік грантів, цільового фінансування та гуманітарної допомоги: від договору до звітності

Практичний посібник з бухгалтерського та податкового обліку грантів і гуманітарної допомоги в Україні: визнання доходів і витрат, придбання обладнання, відмінності для ФОП, комерційних і неприбуткових організацій, комплект підтвердних документів і заповнення додатка ГД.. Спочатку визначаємо, що саме отримано. Коли визнавати доходи й витрати. Документи: безперервний ланцюг від заявки до результату. ФОП: грант не завжди є підприємницьким доходом. Комерційна юридична особа: бухгалтерський дохід і податкові коригування. Неприбуткова організація: статус зберігається цільовим використанням. Додаток ГД: лише для операцій із гуманітарною допомогою. Чому гуманітарну допомогу не можна обліковувати «загальною масою». Налаштування аналітики в 1С/BAS. Типові помилки, які виявляються надто пізно. Підсумковий чек-лист бухгалтера

Читати
Стаття

Відмінності та взаємозв’язок бухгалтерського й оподатковуваного прибутку

Стаття пояснює відмінності між бухгалтерським і оподатковуваним прибутком, їх взаємозв’язок і вплив на фінансову та податкову звітність в Україні.Визначення бухгалтерського й оподатковуваного прибутку. Причини відмінностей між бухгалтерським і оподатковуваним прибутком. Податкові різниці: тимчасові та постійні. Вплив на фінансову та податкову звітність

Читати
Стаття

Прострочена заборгованість у бухгалтерському обліку

У період кризи істотно збільшується кількість заборгованостей як у звичайних громадян, так і в цілих підприємств. Ведення обліку різноманітних боргових зобов'язань у бухгалтерії має свої особливості, про які потрібно знати.

Читати
Стаття

Чим відрізняється фінансовий директор від головного бухгалтера?

Керувати фінансовою ситуацією підприємства –“ справа не з легких. Чи може з цим упоратися одна людина, чи потрібно розподіляти обов'язки між кількома посадами? Спробуємо розібратися в цьому питанні.

Читати
Записатися телефоном