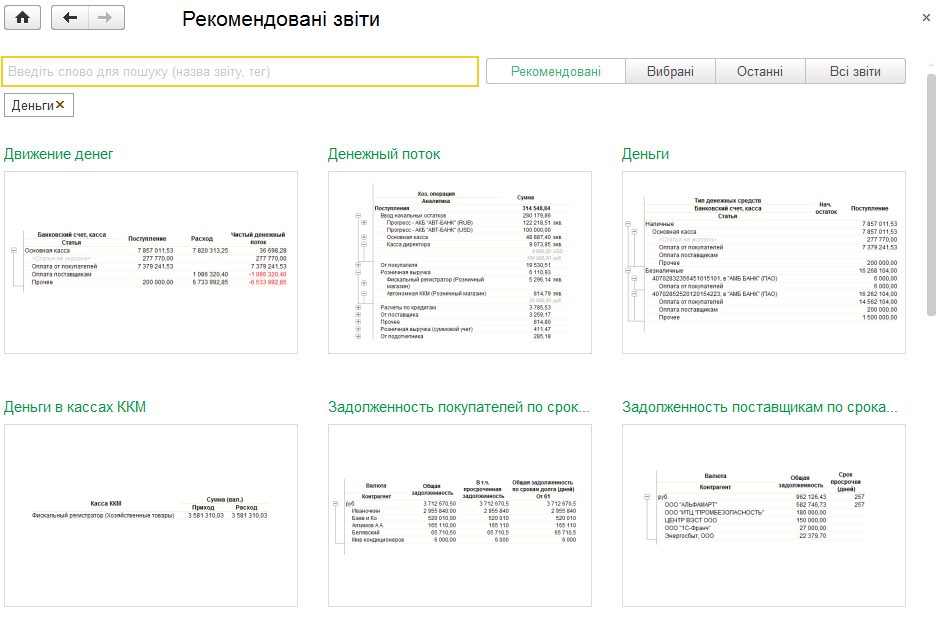
Звіти розділу «Гроші»
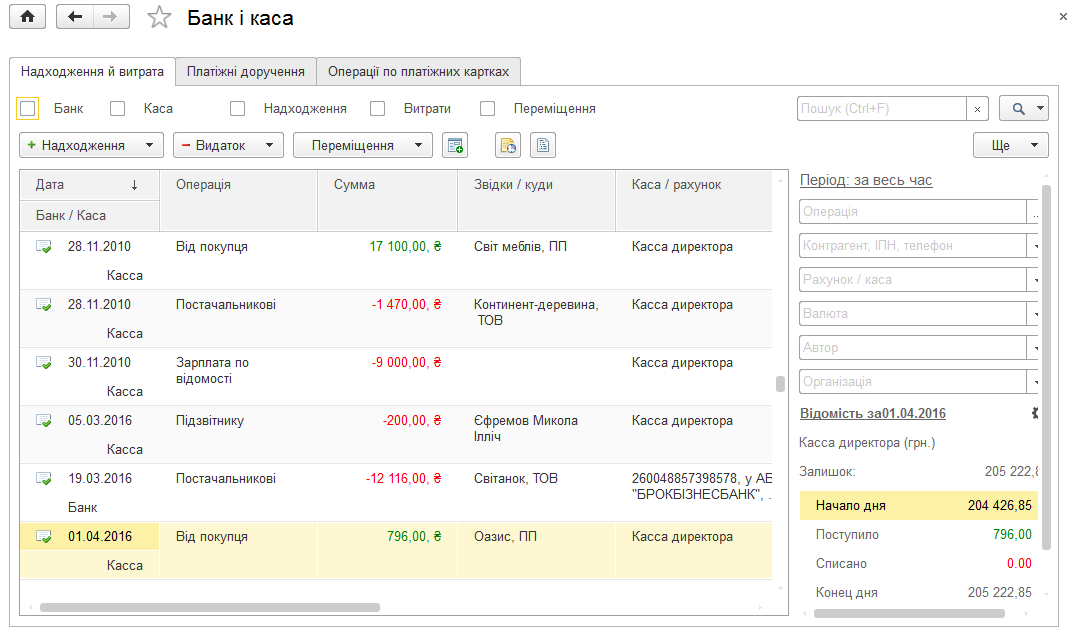
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
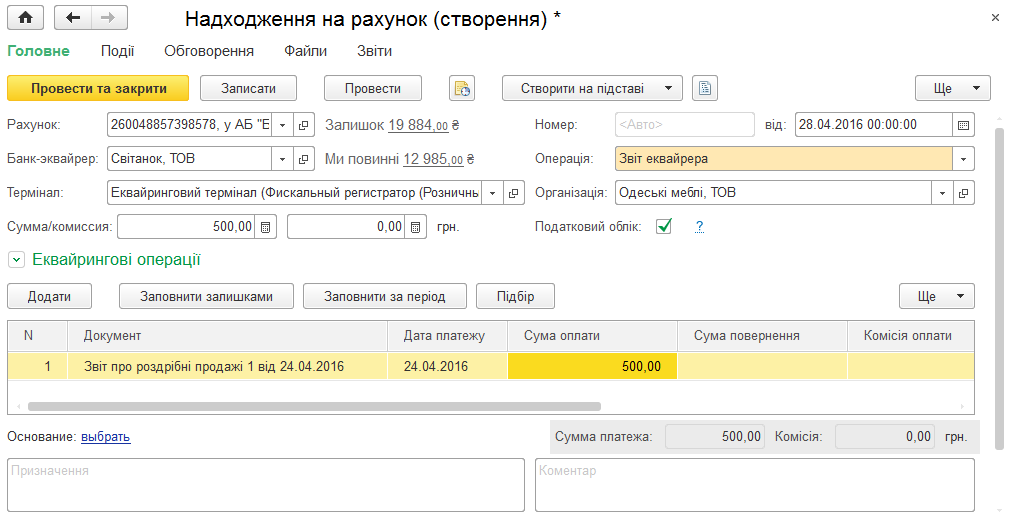
ЧитатиОписано облік безготівкових коштів: реєстрацію надходжень і списань, звітів еквайрера, платіжних доручень та авансових звітів. Наведено особливості заповнення бюджетних платежів і роботи з журналом банківських документів.. Надходження на рахунок. Звіт еквайрера. Платіжне доручення. Витрата з рахунку. Авансовий звіт. Документи по банку
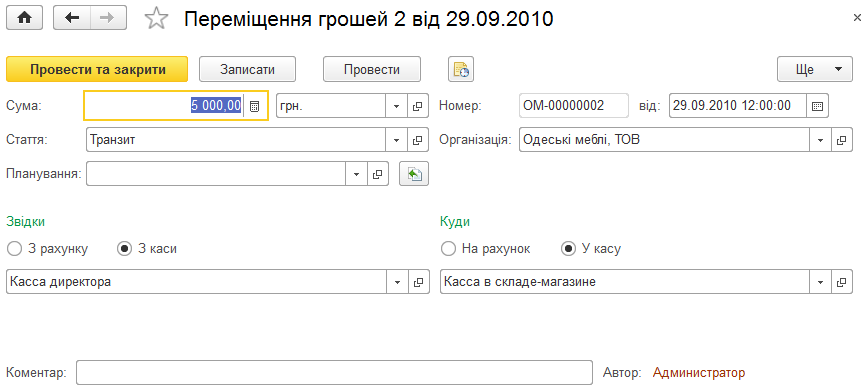
ЧитатиОписано документ «Переміщення грошей» для переміщення коштів між касами, банківськими рахунками та між касою і банківським рахунком.
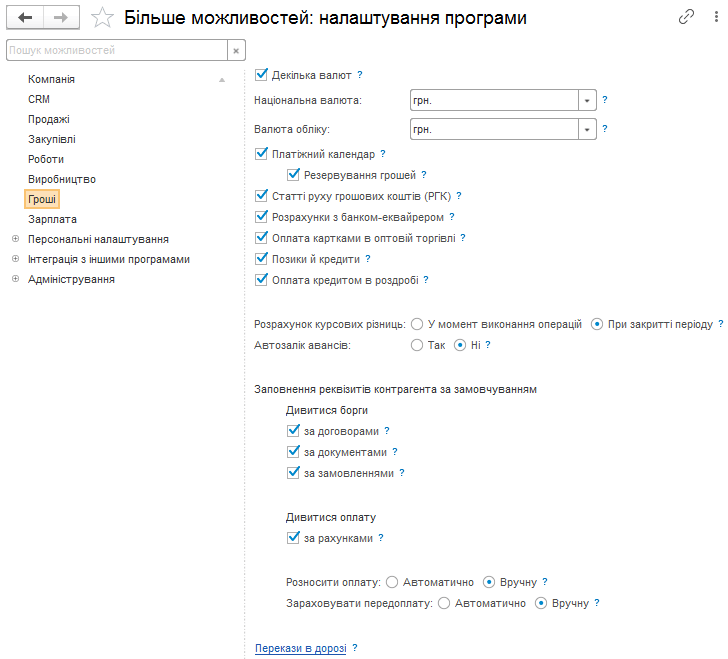
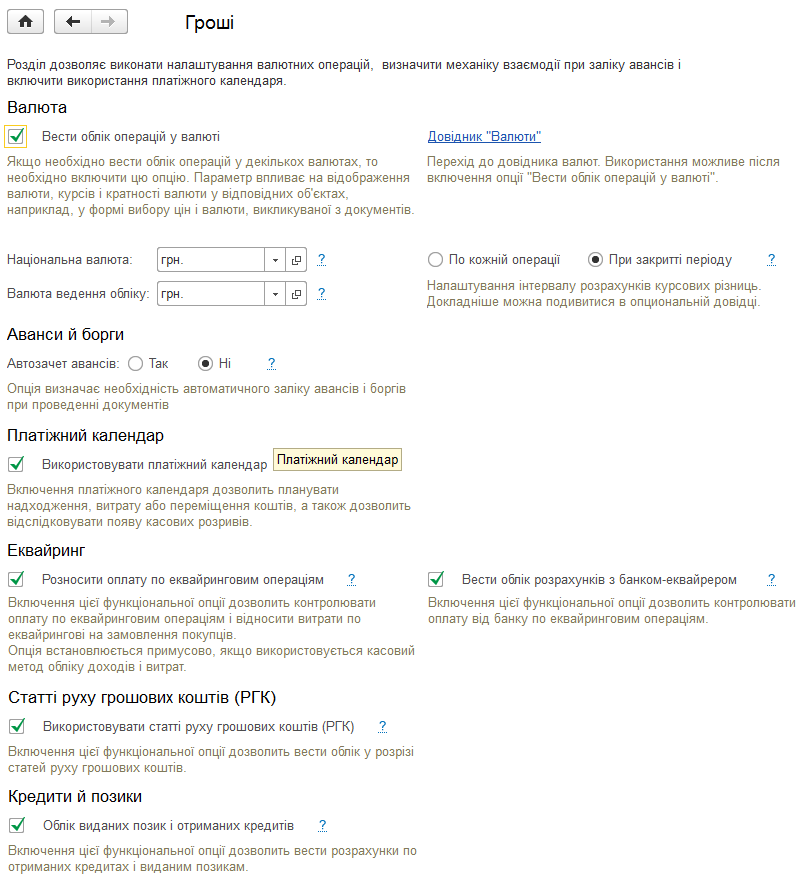
ЧитатиОписано налаштування обліку грошових коштів у розділі «Гроші», зокрема багатовалютний облік, платіжний календар, еквайринг, кредити та автоматичний залік авансів і боргів.
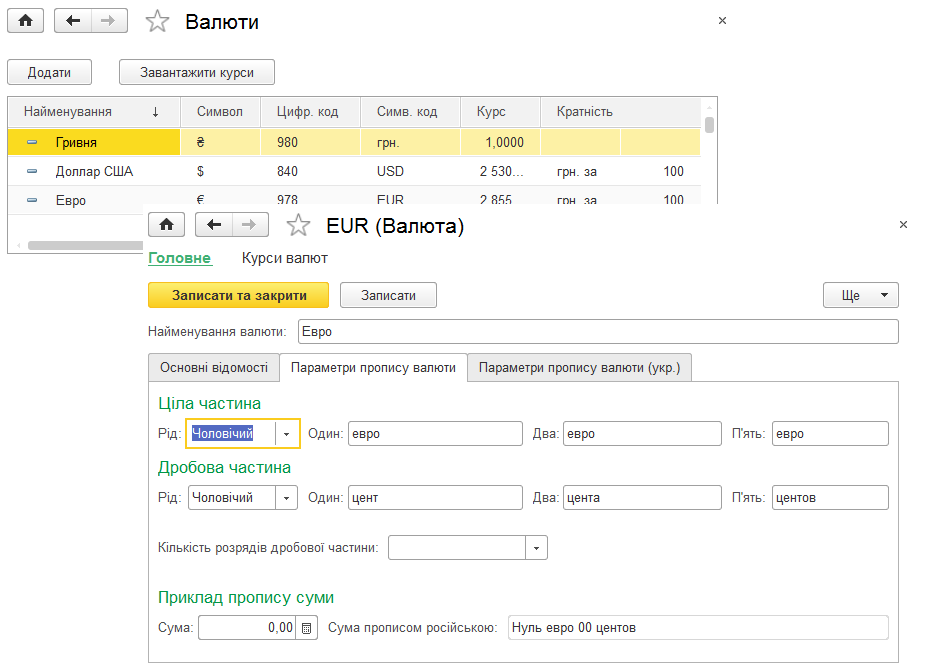
ЧитатиОписано налаштування обліку коштів у розділі «Гроші»: багатовалютний облік, платіжний календар, еквайрингові операції, розрахунки з банком-еквайрером, позики та кредити.. Валюти
ЧитатиОвердрафт — форма короткострокового кредитування, що застосовується щодо найбільш надійних клієнтів банку у випадках, коли сума платежу клієнта перевищує залишок коштів на його рахунку. При цьому сума, якої не вистачає для платежу, поповнюється банком, але не шляхом зарахування відсутніх коштів на рахунок клієнта, а шляхом перерахування їх безпосередньо на адресу одержувача, зазначеного в платіжному дорученні клієнта. У міру надходження коштів на рахунок клієнта овердрафт погашається банком самостійно.
Читатиознайомившись із цим текстом, ви дізнаєтеся про прогнози витрат або надходжень грошових коштів, а також про планування надходження коштів до каси та на розрахункові рахунки.
ЧитатиУ типовій бюджетній конфігурації в релізах не нижче 7.70.027 для організацій, у яких співробітники отримують гроші після здавання авансових звітів наприкінці місяця через банк, розроблено новий документ «Виплата по авансовим звітам».
ЧитатиУ типовій конфігурації в розрахункових листках виводиться інформація про всі нарахування співробітника за звітний період. Водночас заборгованість перед співробітником за лікарняними, що виплачуються ФСС, виникає лише після отримання грошових коштів від ФСС (див. докладніше статтю "Оплата нарахувань за рахунок Фонду соціального страхування (ФСС)").
ЧитатиЗвіт "Відомість за взаєморозрахунками з контрагентами" необхідно розглядати з боку підприємства. Додатний залишок являє собою борг контрагента підприємству. Від'ємний — борг підприємства контрагенту. Надходження — збільшення боргу контрагента перед підприємством, витрата — зменшення.
Читати