<b>Ні</b>, ця норма не впливає на ведення бухгалтерського обліку бюджетними установами.Підпункт 14.1.138 Податкового кодексу України передбачає, що до основних засобів відносяться матеріальні активи, вартість яких перевищує 6000 грн. Чи означає ця норма, що тепер до основних засобів, що перебувають на балансі бюджетних установ, не можна відносити активи вартістю менше 6000 грн.?
Додаток 6 звіту "Декларація з ПДВ" заповнюється на підставі даних документів "Податкова накладна" з видом операції "Операції, що не є об'єктом оподаткування", "Операції, звільнені від ПДВ" та "Реалізація вроздріб платнику ПДВ за звільненим ПДВ".
Законом України Про внесення змін до деяких законодавчих актів України щодо спрощення порядку відкриття бізнесу від 15.04.2014 № 1206-VII (далі — Закон № 1206) внесені зміни до низки кодексів та законів України. Ці зміни спрямовані, зокрема, на перехід до добровільного використання печаток суб’єктами господарювання приватного права. Закон № 1206 <b>набрав чинності 30.10.2014</b>.Якщо порядок знищення печаток і штампів на сьогодні не встановлено, чи може бюджетна установа визначити його на власний розсуд? Чи стосується Закон № 1206 бюджетних установ?
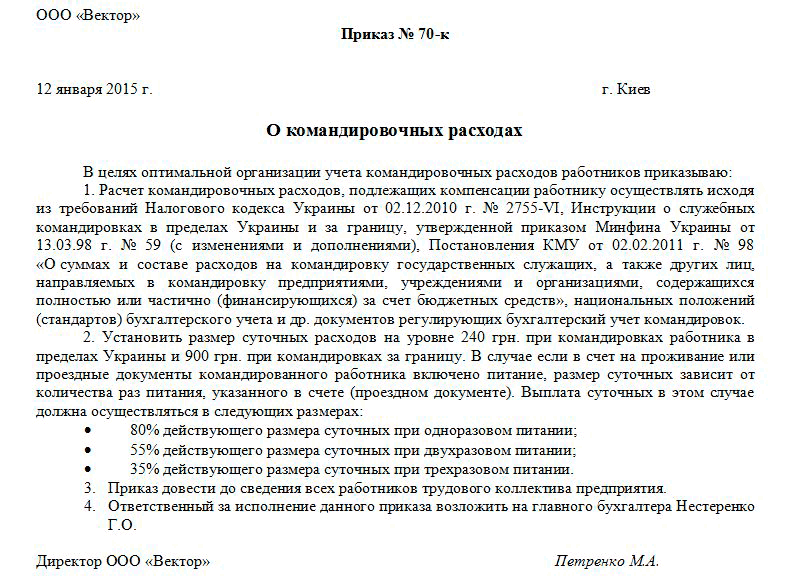
Для більшості підприємств службове відрядження — звичайна справа. Адже успішне просування свого бізнесу як на зовнішньому, так і на внутрішньому ринку потребує від підприємства здійснення комплексу заходів: формування мережі філій; проведення маркетингових досліджень; укладення договорів тощо. І без відряджень працівників тут не обійтися. Водночас відрядження на підприємстві є об’єктом пильної уваги контролюючих органів з точки зору їх документального оформлення, обліку тощо. Отже, обліку відряджень на підприємстві слід приділяти відповідну увагу. Основою для цього є нормативно-правові документи.Нормативно-правові документи. Службове відрядження як вид господарської операції. Види та цілі відряджень. Відряджені особи (кого можна направити у відрядження). Положення про службові відрядження на підприємстві
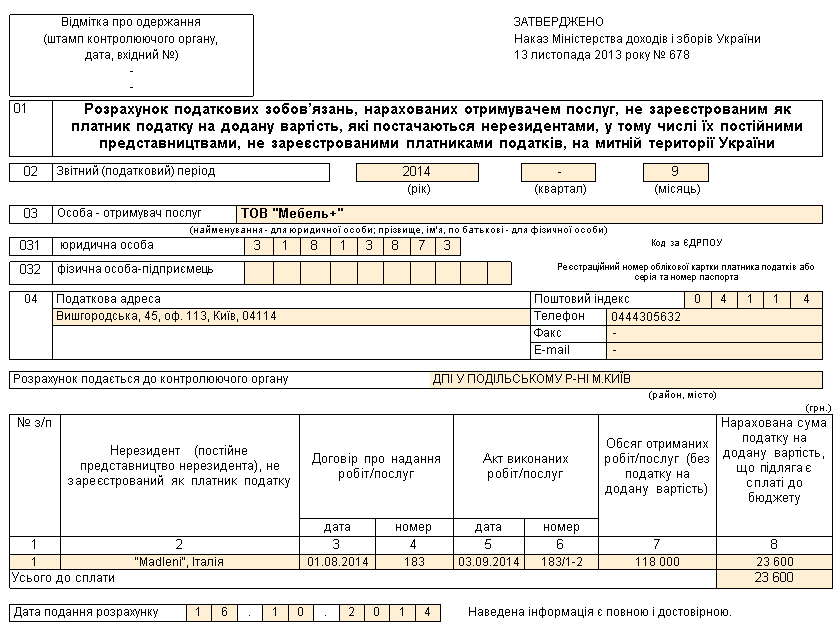
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи
Підприємство вирішило на свято подарувати співробітникам подарунки, які придбавалися у платника ПДВ. Якими документами в 1С 8.3 УПП провести таку операцію?
Нагляд і контроль у сфері пожежної та техногенної безпеки здійснює Державна інспекція техногенної безпеки України (далі - Держтехногенбезпеки), яка стала правонаступником Державного департаменту пожежної безпеки (постанова КМУ від 28.03.2011 р. № 346 «Про ліквідацію урядових органів»). Діяльність цієї інспекції координується КМУ через Міністра надзвичайних ситуацій України.Загальні положення. Права пожежного інспектора. Види перевірок і порядок їх проведення. Оформлення результатів перевірки. Запобіжні заходи. Відповідальність за порушення вимог пожежної безпеки. Оскарження приписів і рішень органів Держтехногенбезпеки. Документи
ПКУ передбачає дві форми оскарження рішень, прийнятих контролюючим органом, – в адміністративному або в судовому порядку (п.56.1 ст.56 ПКУ).Загальні положення. Зміст скарги. Строки подання первинної скарги. Розгляд скарги. Повторна скарга. Рішення за скаргою. Судове оскарження. Документи
У типових конфігураціях з підтримкою розділу III Податкового кодексу України ("Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.2, і "Управління виробничим підприємством для України", версія 1.3.9 і вище) змінено схему проводок.