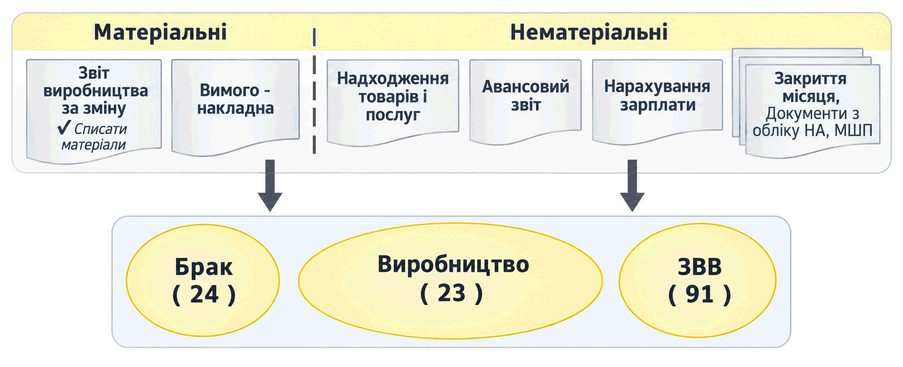
Описано документи BAS Бухгалтерія для накопичення матеріальних і нематеріальних виробничих витрат, а також порядок обліку прямих, непрямих витрат і витрат унаслідок браку.. Схема документообігу витрат. Матеріальні витрати. Нематеріальні витрати. Витрати внаслідок браку
Описано операції обліку нематеріальних, основних та малоцінних активів: придбання, введення в експлуатацію, амортизація, модернізація, ремонт, списання та продаж.. Облік необоротних матеріальних активів. Облік малоцінних активів
Стаття розкриває основні цілі проведення аудиторської перевірки в Україні, включно з оцінкою достовірності фінансової звітності, аналізом ефективності внутрішнього контролю та відповідністю діяльності підприємства законодавчим вимогам.Основні цілі аудиторської перевірки. Додаткові цілі аудиту
У статті розповідається, як коректно скласти зведений бухгалтерський баланс на підприємстві в Україні, пояснюються основні етапи підготовки, структура форми та критичні моменти перевірки звітності.Етапи підготовки та збір вихідної інформації. Структура балансу та порядок заповнення
Сьогодні Польща стала своєрідним експортно-транспортно-логістичним хабом для України, адже саме територією цієї країни перевозяться товари з Євросоюзу до багатьох українських населених пунктів.
Подорожі — можливість побачити світ і познайомитися з новою культурою, побачити міста, знайомі зі шкільних підручників, помилуватися шедеврами мистецтва й архітектури. Зізнайтеся чесно: що вас хвилює перед поїздкою?
Організація, яка вважає, що стосовно неї поширюють відомості недостовірного характеру, які їй шкодять, має можливість звернутися до суду, щоб вимагати відшкодування як матеріальної, так і моральної компенсації.
<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
У звітах (не лише ОСВ за рахунком, а й в інших стандартних бухгалтерських звітах) є можливість налаштування (однойменна кнопка розташована зверху на панелі звіту). Для формування ОСВ за рахунком обліку ТМЦ (наприклад, 238) за конкретною групою (папкою) необхідно на вкладці "Відбір" налаштувань звіту встановити прапорець у полі "ТМЦ", у колонці "Тип порівняння" встановити значення "У групі", а в колонці "Значення" з довідника "Товарно-матеріальні цінності" вибрати групу номенклатури, за якою необхідно сформувати звіт. Під час вибору групи (папки) з довідника слід використовувати кнопку "Вибрати" (розташована ліворуч угорі), а не подвійне клацання мишею.
Для отримання інформації про постачальника ТМЦ можна скористатися звітом «Звіт за проводками» (меню «Звіти» - «Стандартні звіти бухгалтерії»). Звіт може бути побудований за вибраними критеріями для вибраної організації.
Приклади, наведені в статті, моделювалися на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Інформація, наведена в статті, актуальна також для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).