Ремонт і модернізація основних засобів
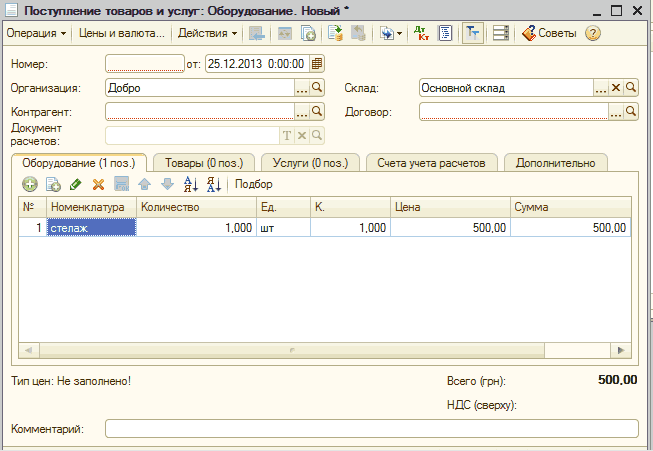
Якщо ремонт ОЗ проводився через підрядника, то для відображення цих витрат потрібно використовувати документ із назвою "Надходження товарів і послуг".
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Якщо ремонт ОЗ проводився через підрядника, то для відображення цих витрат потрібно використовувати документ із назвою "Надходження товарів і послуг".
ЧитатиЦей розділ допомагає розібратися в процесі створення нового співробітника (для цього існують різні способи), обліку співробітника. Для цього необхідно знати, куди і як правильно внести потрібну інформацію.
ЧитатиУ цьому розділі розглядається тема прибутку та витрат. Показано, як правильно складається Декларація про прибуток, як правильно розподіляти, вести облік і управляти витратами.
ЧитатиЦей розділ допоможе Вам розібратися з двома схожими операціями –“ ремонт і модернізація. Ви дізнаєтеся відмінності між ними та вивчите їхні особливості.
ЧитатиПісля прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
ЧитатиЗалишки за всіма основними засобами, що перебувають в експлуатації на підприємстві, зокрема й за тими, для яких у процесі експлуатації змінювалася первісна вартість за рахунок модернізації, часткового списання або інших подій, вводяться за допомогою спеціалізованої форми введення початкових залишків (меню "Підприємство" - "Введення початкових залишків"). Під поточною вартістю мається на увазі первісна або переоцінена вартість, тобто з урахуванням будь-яких змін, які могли змінити первісну вартість - модернізація, часткова ліквідація тощо. Тому формування проводок на дату введення залишків здійснюється виходячи з поточної вартості основного засобу.
ЧитатиВведення залишків за нематеріальними активами не автоматизовано на рівні документів. Дані вносяться за допомогою ручних операцій, як за бухгалтерським, так і за податковим обліком. 1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиАвтоматизація нематеріальних активів у програмах 1С:Бухгалтерія 7.7 для України та 1С:Бухгалтерія 8 для України
ЧитатиВведення залишків за основними засобами не автоматизоване на рівні документів. Дані вносяться за допомогою ручних операцій, як за бухгалтерським, так і за податковим обліком (див. докладніше).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксований у НП(С)БО 7 (п.14 і 15), а порядок податкового обліку — у ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Довідник "Способи відображення витрат за амортизацією". Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Виробіток ОЗ". Документ "Звіт виробництва за зміну". Документ "Модернізація та ремонт ОЗ"
ЧитатиЗгідно з НП(С)БО-7, зміна первісної вартості основних засобів, за якою вони прийняті до бухгалтерського обліку, допускається у разі модернізації, модифікації, добудови, дообладнання, реконструкції, часткової ліквідації та переоцінки об'єктів основних засобів. У конфігурації віднесення витрат, пов'язаних із добудовою, дообладнанням, реконструкцією основних засобів виконується за допомогою документа "Модернізація ОЗ".Облік витрат, пов'язаних з модернізацією та ремонтами основних засобів. Момент оформлення документа «Модернізація ОЗ». Бухгалтерський облік. Податковий облік
ЧитатиСпеціального документа для відображення операції ремонту в конфігурації не передбачено. Проведення операцій ремонту можливе зазначенням рахунку витрат замість рахунку інвестицій у документі "Модернізація необоротних активів".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Читати