

Тема публікацій
Модернізація НМА
Довідкові матеріали за цією темою.
Нематеріальні активи
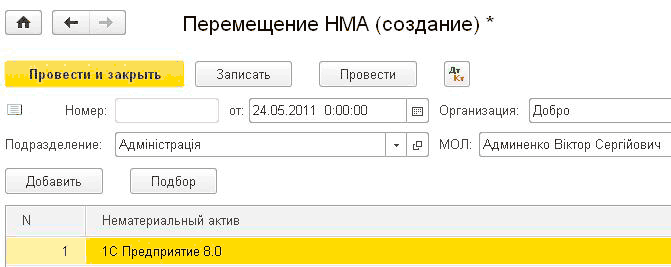
До нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
Читати
Передача НМА
Для передачі прав власності на НМА необхідним є документ "Передача НМА". У реквізитах заголовка документа потрібно вказати другу сторону –“ покупця НМА та договір з другою стороною (договір повинен мати вид –“ "З покупцем"). Також у заголовку документа потрібно вибрати статті валових витрат і доходів. У таблиці слід встановити список НМА, які продаються, із встановленою ціною продажу ("Сума"), сумою та ставкою ПДВ. Крім того, у таблиці для бухгалтерського обліку (позначка БО) та податкового обліку (ПО) заповнюються стовпці "Вартість" (вартість НМА на момент продажу); "Амортизація" (амортизація, нарахована за весь період експлуатації НМА); "Залишкова вартість" (різниця між вартістю та нарахованою амортизацією); "Амортизація за місяць" (сума амортизації, яка має бути нарахована за місяць, у якому відображається операція продажу);
Читати
Вибуття
Вартість НМА, експлуатацію яких припинено для виробництва продукції, реалізації робіт і надання послуг, підлягає списанню. Це може бути наслідком припинення строку дії патенту або інших охоронних документів або, стосовно нашого випадку, — у зв'язку з моральним зносом ПЗ і придбанням більш новаторського.
Читати
Модернізація
Після прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
Читати
Автоматизовані ділянки: нематеріальні активи
Автоматизація нематеріальних активів у програмах 1С:Бухгалтерія 7.7 для України та 1С:Бухгалтерія 8 для України
Читати
Проведення операцій модернізації нематеріальних активів
Принцип проведення модернізації нематеріального активу практично нічим не відрізняється від проведення модернізації основного засобу. Просто у зв'язку зі специфікою обліку нематеріальних активів, як у бухгалтерському, так і в податковому обліку, для проведення операції безпосередньо самої модернізації передбачено окремий документ у конфігурації. Детальніше про те, як у конфігурації реалізовано операцію модернізації основних засобів, описано у відповідній статті "Проведення операцій модернізації основних засобів".
Читати
Підсистема "Нематеріальні активи"
Підсистема "Нематеріальні активи (далі НМА)" призначена для ведення обліку:Принципи обліку нематеріальних активів. Облік капітальних інвестицій у нематеріальні активи. Купівля НМА. Створення НМА. Введення в експлуатацію НМА. Облік поточних операцій. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми
Читати