Для того, щоб визначити собівартість партії, сформованої документом надходження, слід скористатися стандартними аналітичними звітами "Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто".
У цій статті наведено порядок дій, який дозволяє відобразити випуск продукції із сировини замовника. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.1.Приклад. 1. Отримання давальницької сировини від замовника. 2. Передача давальницької сировини у виробництво. 3. Випуск продукції з давальницької сировини. 4. Передача продукції замовнику, тобто реалізація послуг з переробки
Згідно з Наказом ДПАУ N 112 від 28.02.2011 р "Про затвердження Порядку обліку покупців, що отримали гарантійну заміну товарів або послуги з гарантійного ремонту (обслуговування)" (далі Наказ №112), у разі постачання товару(послуг) неналежної якості покупець може такий товар повернути й вимагати грошове відшкодування. Звертаємо увагу, що цей порядок поширюється на товари, послуги з ремонту (обслуговування), на які встановлено гарантійні строки, що на цей момент не закінчилися (п. 4 Наказу №112).
Підсистема "Малоцінні активи" призначена для ведення групового кількісного обліку:Принципи обліку малоцінних активів. Відображення у складі витрат. Позабалансовий облік. Операції з малоцінними активами. Купівля малоцінки. Введення малоцінки в експлуатацію. Переміщення малоцінки. Списання малоцінки. Звітність підсистеми
Методика, наведена в цьому розділі, може бути застосована під час роботи з конфігурацією <strong>Управління торгівлею для України</strong>, редакція 2.<span lang="en-us">3</span>. Приклади, наведені в методиці, моделювалися в демонстраційній базі конфігурації <strong>Управління торгівлею для України</strong>, версія 2.3.2.6.
У конфігурації "Бухгалтерія для України", редакція 1.1 підтримується чотири способи ведення обліку роздрібної торгівлі. Ці способи відрізняються як методикою обліку товарів, так і порядком відображення операцій (складом і кількістю документів, що реєструються в конфігурації). У цій статті наведено порівняння різних методик ведення обліку роздрібної торгівлі. Спосіб обліку товарів у роздрібній торгівлі визначається двома незалежними один від одного параметрами:Порівняння способів обліку товарів у роздрібній торгівлі за порядком зберігання залишків у бухгалтерському обліку. Порівняння способів обліку товарів у роздрібній торгівлі за порядком відображення операцій. Неавтоматизована торгова точка (НТТ), облік товарів за вартістю придбання. Автоматизована торгова точка (АТТ), облік товарів за вартістю придбання. Неавтоматизована торгова точка (НТТ), облік товарів за продажною вартістю. Автоматизована торгова точка (АТТ), облік товарів за продажною вартістю
Зверніть увагу, що на рахунках 85, 95-98 ведеться аналітичний облік у розрізі субконто "(об) Статті неопераційних витрат". Статті неопераційних витрат зберігаються в однойменному довіднику "Статті неопераційних витрат", а не в довіднику "Статті витрат". У довіднику "Статті неопераційних витрат" не вказується рахунок витрат 8-го класу і відповідно проведення буде сформовано відразу на рахунок 9-го класу (без транзитного проведення через 8-й).
У конфігурації "Управління виробничим підприємством для України" редакції 1.2 облік витрат (виробничих і непрямих) та відображення випуску продукції можна здійснювати із зазначенням замовлення покупця або замовлення на виробництво. При цьому важливо правильно зазначати замовлення під час випуску продукції та під час відображення витрат. Якщо випуск продукції оформлено із зазначенням замовлення, то й усі витрати для випуску продукції також мають бути відображені із зазначенням цього замовлення або розподілені на замовлення, за яким випущено продукцію.
Наведені у статті приклади відтворювалися в конфігурації "Управління торговим підприємством для України" (редакція 1.2). Методика, описана у статті, актуальна також для конфігурації "Управління виробничим підприємством для України" (редакція 1.3). Особливості ведення взаєморозрахунків. Додавання нової властивості документів у разі ведення взаєморозрахунків «За рахунками». Приклад 1. Надходження основного засобу на підставі «Рахунку на оплату постачальника». Оплата постачальнику. Аналіз закупівель у розрізі груп продукції. Додавання нової властивості документів у разі ведення взаєморозрахунків «За договором у цілому». Приклад 2. Надходження товарів від постачальника. Оплата постачальнику. Аналіз закупівель у розрізі груп продукції
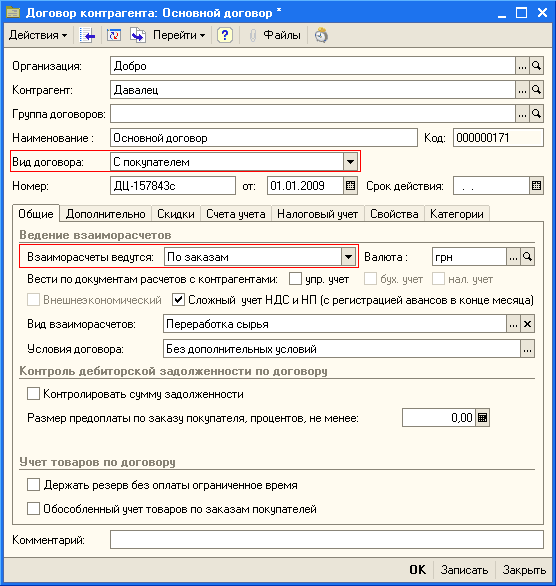
У цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.