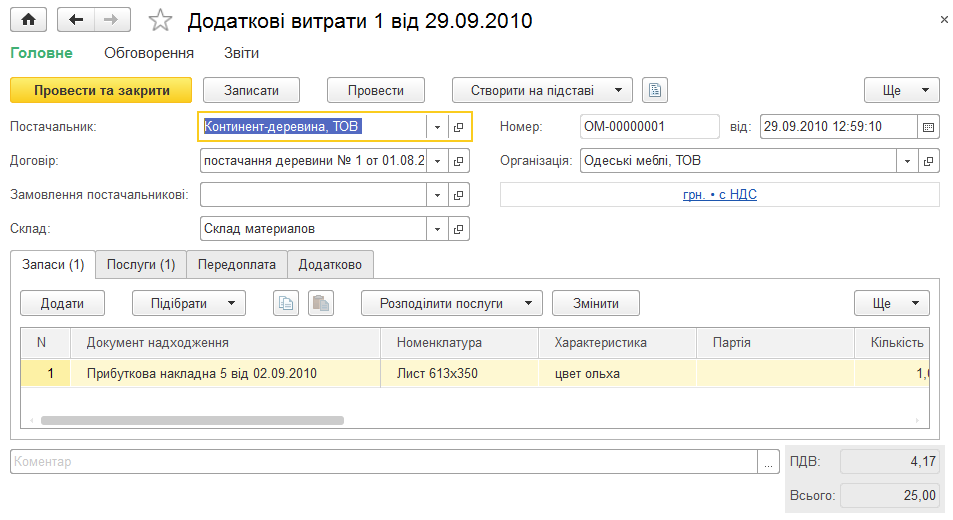
Додаткові витрати
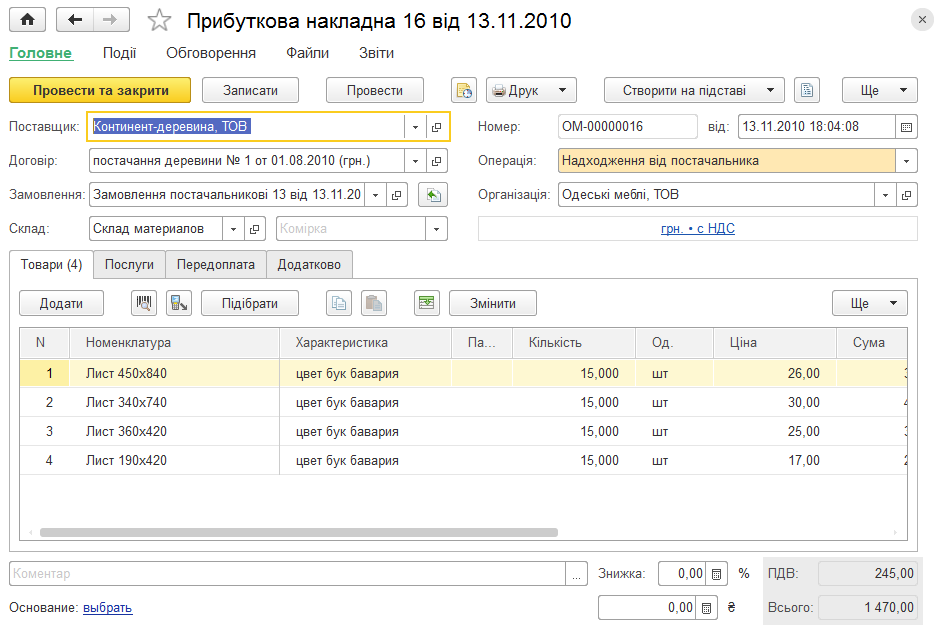
Описано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
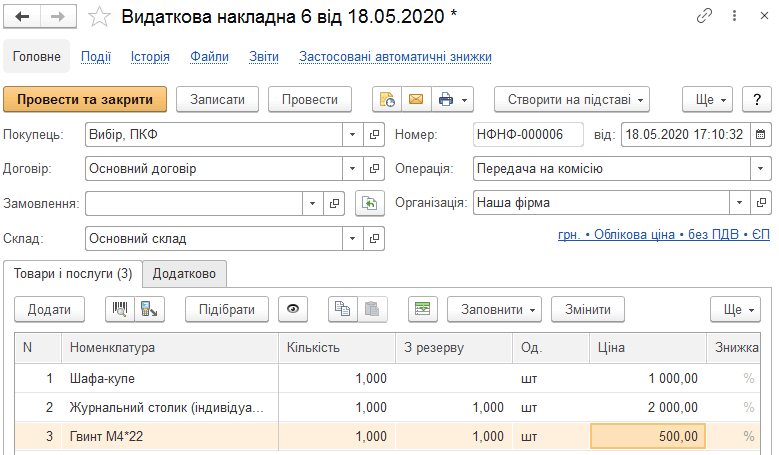
ЧитатиОписано оформлення передавання та приймання товарів на комісію в BAS Малий бізнес, а також заповнення звітів комісіонера і комітенту та розрахунок комісійної винагороди.. Передача товарів на комісію. Звіт комісіонера. Прийом товарів на комісію. Звіт комітенту про продажі
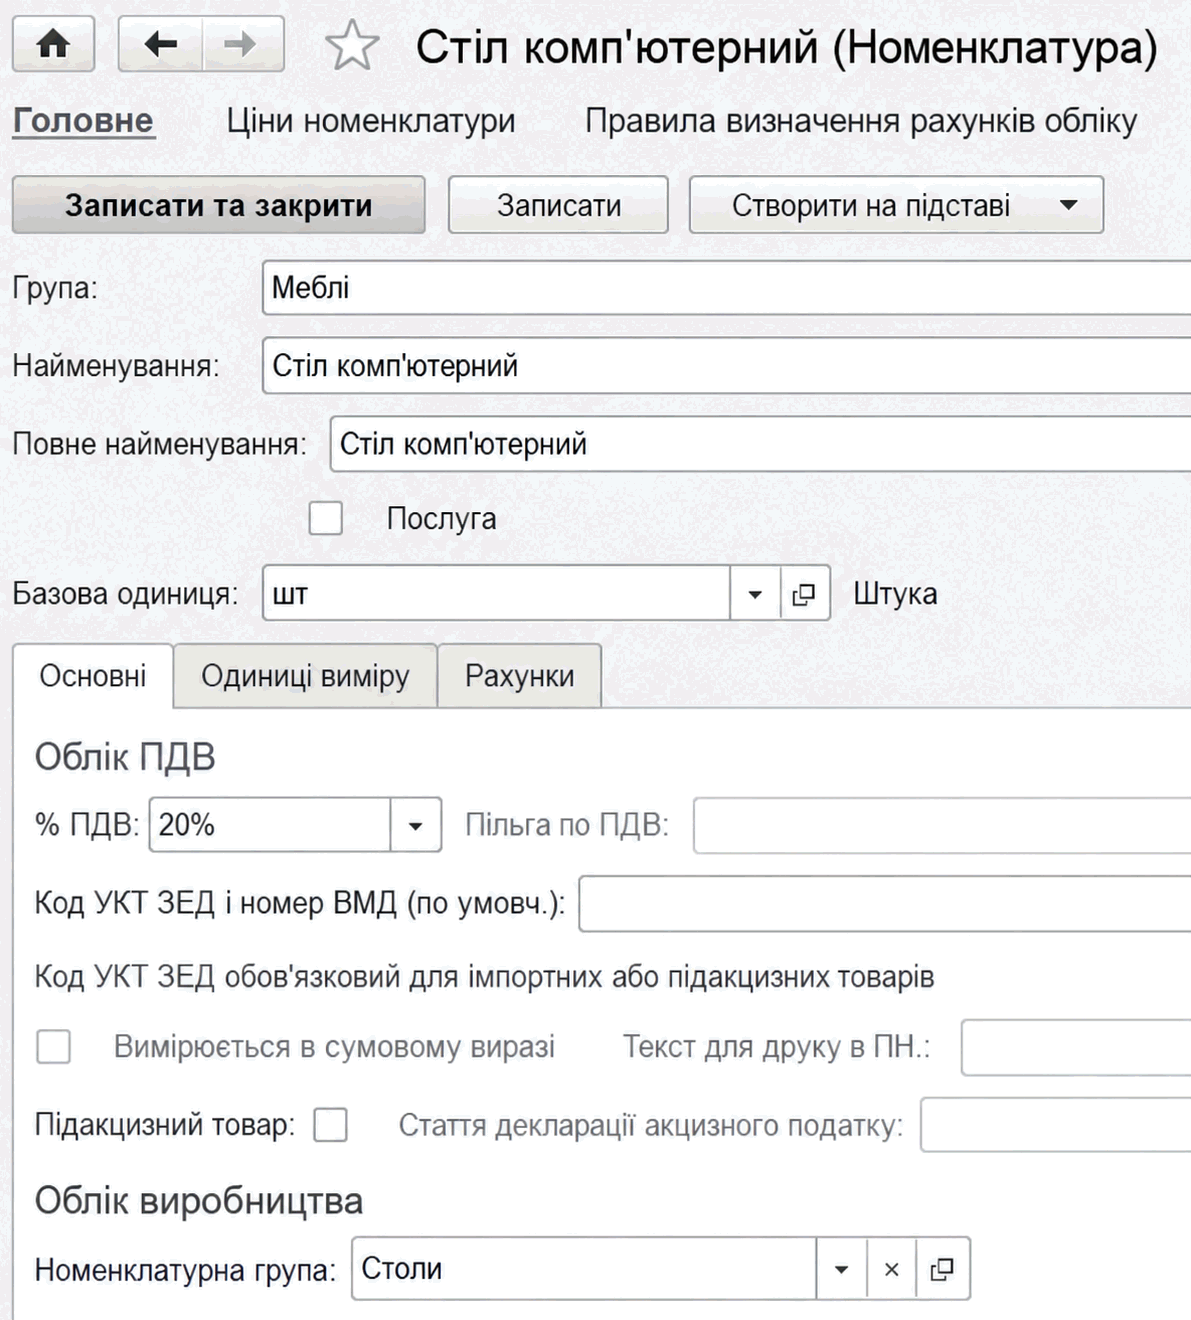
ЧитатиОписано ведення номенклатури, настройку рахунків обліку, встановлення та вибір цін у документах. Розглянуто аналітичний облік запасів за партіями й складами та способи оцінки вибуття запасів.. Номенклатура товарно-матеріальних цінностей. Рахунки обліку номенклатури. Ціни номенклатури. Вибір типу ціни під час автоматизованого заповнення документів. Аналітичний облік матеріально-виробничих запасів. Оцінка вартості запасів
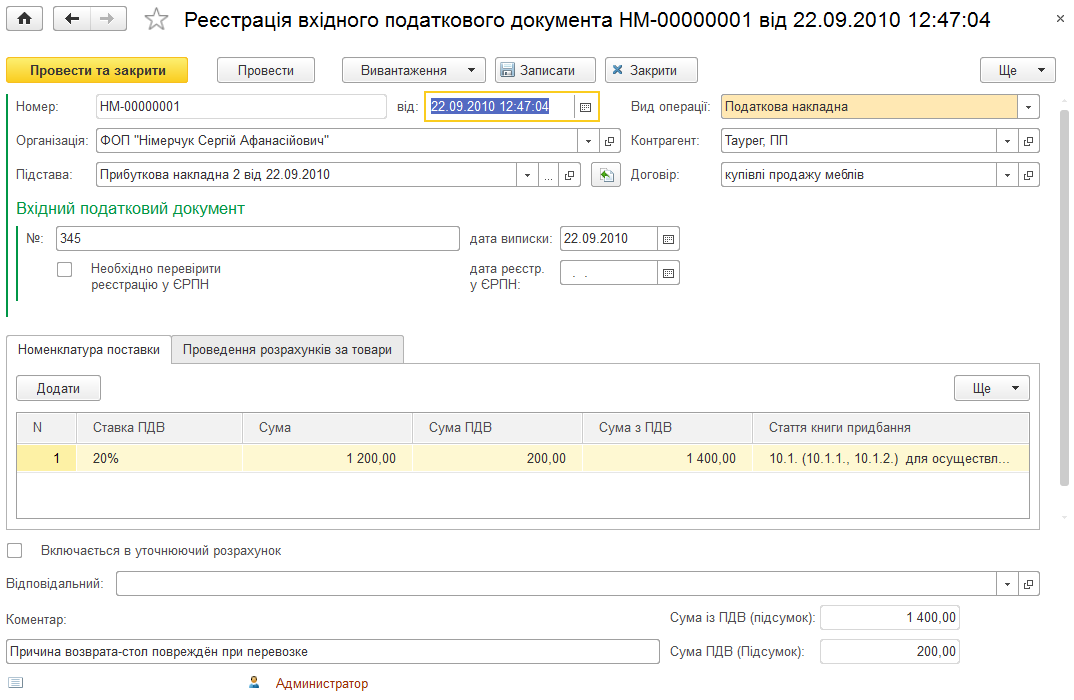
ЧитатиОписано створення документа «Реєстрація вхідного податкового документа» на підставі прибуткової накладної та відомості, які містить його форма.
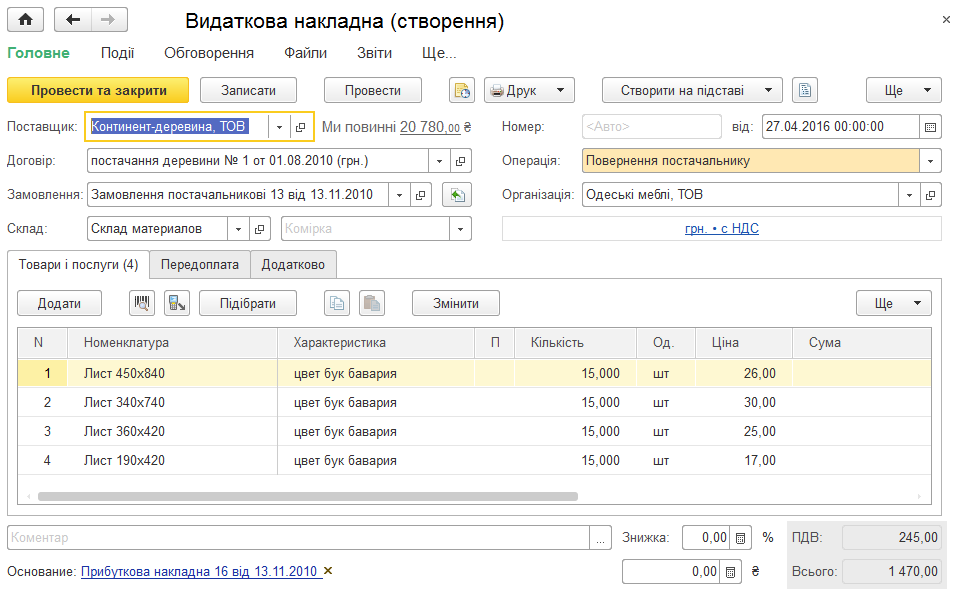
ЧитатиОписано оформлення повернення товарів контрагенту-постачальнику за допомогою документа «Видаткова накладна» з видом операції «Повернення постачальнику».
ЧитатиОписано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
ЧитатиОписано оформлення надходження товарів і послуг від постачальників документом «Прибуткова накладна», розподіл послуг у собівартості та роботу зі списком накладних і замовлень.
ЧитатиПорівняйте внесок коштами й майном, пройдіть документи, проведення та контроль заборгованості учасника на навчальних даних. Від рішення до контрольної звірки. Які документи перевірити до відображення операції. Кейс А: внесок на банківський рахунок. Кейс Б: внесок майном, оцінка й введення активу. Два кейси в одній таблиці: одна частка, різний шлях активу. Як відобразити логіку в BAS і не втратити аналітику. Три контрольні точки в ОСВ і картці рахунку. Типові помилки і спосіб їх виправити. Наступний крок: від проводки до відтворюваного контролю
ЧитатиОписано створення, пошук, проведення та друк документів у BAS Бухгалтерія, а також роботу з реквізитами, рухами регістрів і табличними частинами документів.. Введення документів. Пошук раніше введених документів. Загальні реквізити документів. Введення одних документів на підставі інших. Коригування записів регістрів. Проведення документів. Перегляд і коригування рухів документів. Друк документів. Автоматизоване заповнення табличних частин документів. Настройка видимості колонок табличної частини документа
ЧитатиПрактична карта для підприємства: які платежі нерезидентам дозволені, на який пункт постанови НБУ посилатися, що подати банку, які ліміти й строки перевірити та як діяти, якщо операцію зупинено або відхилено. Матеріал актуалізовано станом на 11 вересня 2026 року.. Як читати постанову №18. Карта найпоширеніших платежів нерезидентам. Строк 180 днів: коли платіж дозволений, але операція залишається під наглядом. Стимулюючі ліміти: не універсальний дозвіл, а окремий ресурс. Що саме перевіряє банк. Пакет, який зменшує кількість запитів. Що робити, якщо банк відмовив. Чек-лист перед відправленням платежу. Журнал актуалізації
ЧитатиОписано оформлення імпорту матеріальних активів у BAS Бухгалтерія: параметри договору, валютні рахунки розрахунків, визначення гривневого еквівалента, оплату нерезиденту та нарахування імпортного ПДВ.
Читати