Модернізація
Після прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Після прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) кумулятивним методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті присутнє посилання на п.26 ПС(Б)О № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)У №8 (у цьому пункті є посилання на п.26 ПС(Б)У № 7).Приклад
ЧитатиАвтоматизація нематеріальних активів у програмах 1С:Бухгалтерія 7.7 для України та 1С:Бухгалтерія 8 для України
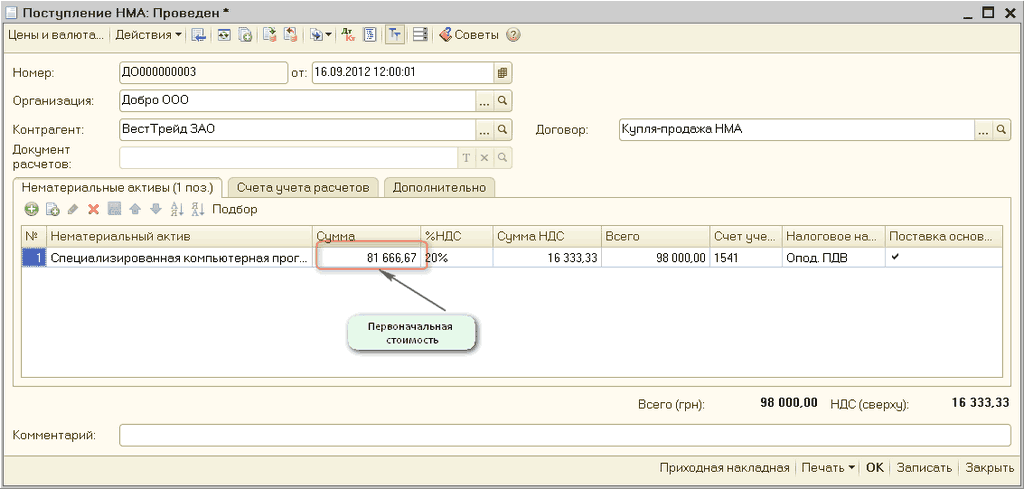
ЧитатиНадходження основних засобів на підприємство відображається звичайною прибутковою накладною (меню "Документи" - "Прихід" - "Прибуткова накладна"). У реквізиті "Що оприбутковуємо" слід зазначити "ОЗ, НМА, ін. необ. мат. активи", а в табличній частині слід перелічити Ваші капітальні інвестиції. Відображення введення в експлуатацію ОЗ у конфігурації здійснюється документом "Введення в експлуатацію" (меню "Документи" - "Необор. активи та МШП" - "Введення в експлуатацію").
ЧитатиПроаналізувати інформацію про вкладення в НМА, тобто про залишки та рух придбаних НМА в бухгалтерському й податковому обліку, можна за допомогою звіту "Оборотно-сальдова відомість за рахунком " за субрахунками рахунку 154. Для цього в налаштуваннях звіту необхідно встановити відповідні прапорці.
ЧитатиУ конфігураціях, реалізованих на базі 1С:Підприємства 8, є можливість ведення обліку малоцінних необоротних активів як пооб'єктно (через підсистему обліку Основних засобів), так і кількісно (через підсистему обліку малоцінки).
ЧитатиТакий нематеріальний актив слід ввести в експлуатацію документом "Прийняття до обліку НМА" з видом операції "Об'єкти будівництва".
ЧитатиПрограма автоматизує такі ділянки:1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиПринцип проведення модернізації нематеріального активу практично нічим не відрізняється від проведення модернізації основного засобу. Просто у зв'язку зі специфікою обліку нематеріальних активів, як у бухгалтерському, так і в податковому обліку, для проведення операції безпосередньо самої модернізації передбачено окремий документ у конфігурації. Детальніше про те, як у конфігурації реалізовано операцію модернізації основних засобів, описано у відповідній статті "Проведення операцій модернізації основних засобів".
ЧитатиНараховані суми податку на прибуток включаються до складу поточних витрат на рахунку "98 Податок на прибуток", але з деякими особливостями. До дебету рахунку 98 відноситься сума податку на прибуток, обчисленого від облікового бухгалтерського прибутку. До кредиту рахунку 6413 відноситься сума податку на прибуток, обчисленого від податкового прибутку. Обчислення податку на прибуток, що розраховується як різниця між бухгалтерським і податковим прибутком, розноситься на призначені рахунки "17 Відстрочені податкові активи", а також рахунок "54 Відстрочені податкові зобов'язання".
ЧитатиПідсистема "Нематеріальні активи (далі НМА)" призначена для ведення обліку:Принципи обліку нематеріальних активів. Облік капітальних інвестицій у нематеріальні активи. Купівля НМА. Створення НМА. Введення в експлуатацію НМА. Облік поточних операцій. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми
Читати