Згідно зі змінами в Законі про прибуток, які були внесені Законом 349-IV, суми модернізації, що перевищують можливу межу віднесення на витрати, повинні пропорційно збільшувати балансову вартість груп (об'єктів) у податковому обліку.
Перелік звітів, які інтегровані з програмою "1С-Звіт", можна отримати через пункт меню "Звіти" (меню "Бухгалтерська звітність" для конфігурації "Комплексний облік для бюджетних установ України") - "Регламентована звітність" - "Налаштування "1С-Звіт".
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.6). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.7). "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.3.15.).Розрахунок амортизації після дооцінки ОЗ з нульовою залишковою вартістю
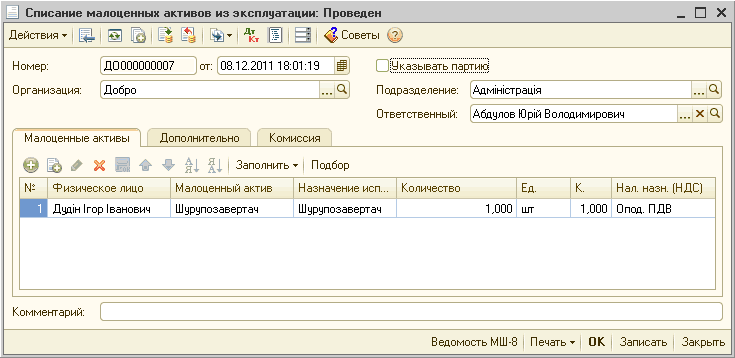
У конфігураціях, реалізованих на базі 1С:Підприємства 8, є можливість ведення обліку малоцінних необоротних активів як пооб'єктно (через підсистему обліку Основних засобів), так і кількісно (через підсистему обліку малоцінки).
Відмова від аналітики на 13 рахунку зумовлена тим, що у разі обліку багатокількісних або групових карток на одному найменуванні можуть бути як зношені, так і незношені об'єкти. У такому разі аналіз звіту «Оборотно-сальдова відомість» за рахунком «13» не дасть бухгалтеру коректної картини — скільки нових, а скільки б/в об'єктів значиться на одному найменуванні.
Взаєморозрахунки з контрагентами, у більшості випадків виникають у зв'язку з іншими господарськими операціями —" купівля/продаж товарів, послуг, грошові платежі за операціями купівлі та продажу, оформлення кредитів і позик тощо. Завдання підсистеми взаєморозрахунків - облік взаємної заборгованості з контрагентами за підсумками товарно-грошових відносин. Підсистема надає такі можливості: облік розрахунків з постачальниками та покупцями товарів і послуг, облік розрахунків за поворотною тарою, облік розрахунків в іноземній валюті та відображення курсових різниць у бухгалтерському й податковому обліку, відображення бартерних операцій, бухгалтерський і податковий облік тощоВплив дати актуальності обліку на формування проводок за розрахунками. Облік авансових платежів. Аналітичний облік на рахунках розрахунків у бухгалтерському обліку. Незалежність бухгалтерського та податкового обліку. Обов'язковість договорів. Валюта обліку. Деталізація розрахунків. Зв'язок деталізації взаєморозрахунків та аналітичного обліку розрахунків. Податковий облік взаєморозрахунків
У статті описано порядок надання відпусток у конфігурації "Зарплата та Управління Персоналом для України", редакція 2.1. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління виробничим персоналом для України", редакція 1.3.Надання відпустки. Приклад 1. 1. Залишків невикористаних відпусток немає. 2. Є залишки невикористаних відпусток. Повернення з відпустки. Відкликання з відпустки. Приклад 2
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).1. Загальні відомості. 2. Підготовка до перерахунку пропорційного ПДВ за товарами та ОЗ.. 3. Перерахунок товарів/послуг та ОЗ. 3.1.Порядок заповнення основних реквізитів з перерахунку податкового кредиту. 3.2. Аванси постачальникам. 3.3. ОЗ, введені в експлуатацію в поточному році. 3.4. Залишки за рахунками капітальних інвестицій. 3.5. Підсумкові дані з перерахунку пропорційного ПДВ за товарами та ОЗ. 4. Перерахунок пропорційного ПДВ за підсумками одного, двох і трьох років експлуатації. 5. Рахунки обліку, аналітика витрат
Облік взаєморозрахунків із співробітниками по ЗП у конфігурації додатково ведеться в розрізі місяців нарахування заробітної плати. Для виплати заробітної плати слід скористатися документом "Виплата ЗП" (меню "Документи" - "Зарплата" - "Виплата ЗП"). Для того, щоб зазначити, за який місяць Ви виплачуєте гроші, потрібно в реквізиті "Період" вказати перше число цього місяця.
У звіті "Аналіз руху МПЗ і витрат" колонка "Надходження" за розділом обліку "Витрати" з від'ємними кількістю та сумою покаже зворотні відходи, оприбутковані з виробництва.