Тема публікацій

Облік

Статті та довідкові матеріали за цією темою.

Матеріал

Загальні принципи та механізми документообігу

Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності, яка виконується за допомогою документів. Документи відображаються у списках документів різних видів (журналах). Доступ до журналів документів здійснюється безпосередньо з головного меню.

Читати
Матеріал

Накопичення витрат і доходів поточного періоду

Накопичення доходів і витрат поточного періоду в типовому рішенні здійснюється різними документами всіх підсистем. У більшості випадків рахунок доходів або рахунок витрат зазначається у формі документа. Тут же зазначається його аналітика (стаття доходів або витрат із посиланням на: податкову статтю) та податкове призначення операції (доходів і витрат). Податкова сума операції береться або з форми документа, або за вартістю активу, що списується (амортизується):

Читати
Матеріал

Надходження ТМЦ і послуг від постачальника

Ви дізнаєтеся, яка інформація реєструється під час проведення документа. У цьому документі йдеться про покроковий опис правильного приймання товарів від підприємця. Також відображається отримання товарів на комісію від комітентів.

Читати
Матеріал

Чому при переміщенні товару, прийнятого на комісію, в роздріб не формуються бухгалтерські проводки?

У типовій конфігурації облік комісійного товару можливий лише за увімкненої ділянки "Торгівля + склад". У цьому випадку проводки за бухгалтерськими рахунками обліку товарів формуються без зазначення аналітичних розрізів (див. докладніше).

Читати
Матеріал

Чому документ "Нарахування зносу" з податкового обліку під час проведення видає повідомлення "…амортизацію в податковому обліку вже розраховано" і не проводиться, хоча нарахування амортизації за звітний квартал не проводилося?

У типових українських конфігураціях за кредитом рахунків "ОС1", "ОС2", "ОС3", "ОС4", "НА2" відображаються лише суми нарахованого зносу в податковому обліку. Жодні інші суми туди потрапляти не повинні. Тому під час проведення документа "Нарахування зносу" здійснюється контроль наявності оборотів за кредитом згаданих рахунків за звітний квартал. У разі якщо такі обороти є, то видається відповідне повідомлення і документ не проводиться.

Читати
Матеріал

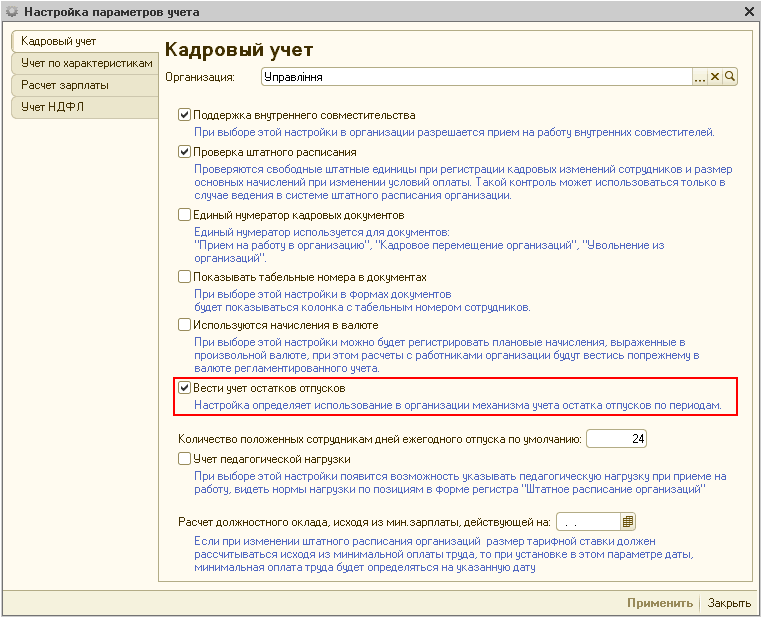
Налаштування режимів введення залишків відпусток

Наведені в методиках рекомендації моделювалися в конфігурації "Зарплата і кадри для бюджетних установ України", редакція 1.0. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління Комплексний облік для бюджетних установ України", редакція 1.0.

Читати
Матеріал

Використання реквізиту "Замовлення" в документах з обліку виробництва

У цьому розділі розглядається порядок заповнення таких реквізитів у табличних частинах документів з обліку виробництва: Загальні відомості про реквізити "Замовлення...". Види реквізиту "Замовлення...". Замовлення-витрати. Замовлення-випуск. Замовлення-резерв. Внутрішнє замовлення. Використання реквізиту "Замовлення..." у документах. Вимога-накладна. Звіт виробництва за зміну. Акт про надання виробничих послуг. Інші документи з обліку виробничих операцій

Читати
Матеріал

Введення залишків грошових коштів_УТП

У цій статті наведено рекомендації щодо введення початкових залишків грошових коштів до інформаційної бази конфігурації "Управління торговельним підприємством для України", редакція 1.2. Стаття також актуальна для конфігурації "Управління виробничим підприємством для України", редакції 1.3.

Читати
Матеріал

Відображення в обліку послуг банку

У цій статті описано порядок відображення послуг банку в бухгалтерському та податковому обліку. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Ця методика застосовна також для конфігурації "Управління торговельним підприємством для України", редакція 1.2.

Читати
Матеріал

На нашому підприємстві два оптові склади, з яких відбувається відвантаження товарів. Причому оприбуткування товарів також здійснюється окремо за кожним складом. Ціни на товари за кожним складом розраховуються виходячи з ціни оприбуткування, причому відсоток націнки мінімальний. У результаті досить часто собівартість реалізованих товарів вища за суму реалізації. Через що це відбувається і чи можна якось уникнути подібної помилки?

Подібна поведінка програми пов'язана з тим, що за регістром "Партії товарів" не ведеться облік у розрізі складів. Тому, якщо використовується один з автоматичних методів обліку товарів (FIFO або LIFO), то може виникнути ситуація, коли зі складу списується товар, оприбуткований на інший склад і за іншою ціною.

Читати
Записатися телефоном