Системні механізми та принципи
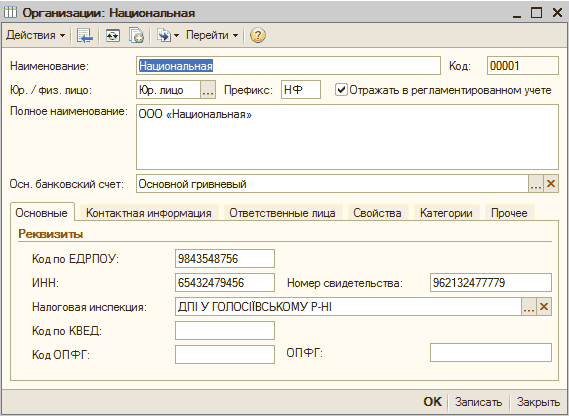
У цьому розділі ви побачите організаційну структуру підприємства, дізнаєтеся, які реквізити є обов'язковими для роботи.Види обліку. Підприємство. Організації. Структура підприємства. Посади
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
У цьому розділі ви побачите організаційну структуру підприємства, дізнаєтеся, які реквізити є обов'язковими для роботи.Види обліку. Підприємство. Організації. Структура підприємства. Посади
ЧитатиУ статті на конкретному прикладі буде розглянуто методику налаштування нарахування додаткової відпустки.
ЧитатиНараховані суми податку на прибуток включаються до складу поточних витрат на рахунку "98 Податок на прибуток", але з деякими особливостями. До дебету рахунку 98 відноситься сума податку на прибуток, обчисленого від облікового бухгалтерського прибутку. До кредиту рахунку 6413 відноситься сума податку на прибуток, обчисленого від податкового прибутку. Обчислення податку на прибуток, що розраховується як різниця між бухгалтерським і податковим прибутком, розноситься на призначені рахунки "17 Відстрочені податкові активи", а також рахунок "54 Відстрочені податкові зобов'язання".
ЧитатиПідсистема "Основні засоби" призначена для ведення обліку за кожним об'єктом: Принципи обліку капітальних інвестицій. Особливості бухгалтерського обліку. Особливості податкового обліку. Принципи обліку основних засобів та інших необоротних матеріальних активів. Важливо!!!. Особливості бухгалтерського обліку. Особливості податкового обліку. Облік капітальних інвестицій. Купівля обладнання з оприбуткуванням його на склад. Збільшення вартості партій обладнання на складах. Переміщення обладнання. Зміна податкового призначення обладнання. Купівля об'єкта будівництва. Надходження товарів і послуг
ЧитатиСтатті приросту-зменшення запасів видно та доступні для редагування в традиційному режимі обліку запасів і витрат. У режимі розширеної аналітики (цю можливість додано, починаючи з версії 1.2.15) стаття приросту-зменшення визначається повністю автоматично залежно від рахунку бухгалтерського обліку та податкового призначення. Тому реквізити "Стаття приросту-зменшення" не видно та недоступні для редагування в більшості документів товароруху, зокрема в документі "Переміщення товарів".
ЧитатиДля розрахунку зарплати необхідна інформація про нарахування працівникам, і відомості про використання робочого часу та низка нормативних параметрів для розрахунку ПДФО і внесків. Правила зазначення цієї інформації та принципи її використання описуються в цьому підрозділі.Принцип проведення розрахунків. Облік відпрацьованого часу для розрахунку зарплати. Регламентований виробничий календар. Розрахунок заробітної плати. ПДФО. Параметри розрахунку ПДФО. Податкова соціальна пільга (ПСП). "Перехідний" податок. Регламентована звітність з ПДФО. Внески до фондів. Внески співробітників. База нарахування внесків і правила їх розрахунку. Ставки внесків. Розрахунок внесків. Відображення підсумків розрахунків в обліку
ЧитатиЗгідно з п. 134.1.1 ПКУ прибуток визначається шляхом зменшення суми доходів звітного періоду, визначених згідно зі статтями 135 - 137, на собівартість реалізованих товарів, виконаних робіт, наданих послуг і суму інших витрат звітного податкового періоду, визначених згідно зі статтями 138 - 143, з урахуванням правил, установлених статтею 152.
ЧитатиУ цій темі описується, які документи повинні належати до основних документів оперативного обліку та як їх правильно застосовувати, як переміщувати грошові кошти за рахунками в банках, які рахунки обліку грошових коштів застосовуються.Відображення кожного руху ГК окремим документом. Зв'язок з обліком розрахунків із контрагентами. Поетапне відображення операцій. Важливо!!!. Контроль залишку грошових коштів. Основні розрізи аналітичного обліку. Рахунки обліку грошових коштів. Особливості податкового обліку
ЧитатиОтримати інформацію про капітальні інвестиції, тобто про залишки та рух обладнання на складах і накопичення витрат на об'єктах будівництва можна за допомогою "Оборотно-сальдової відомості за рахунком (бух.)" за рахунком 15 та його субрахунками.Облік капітальних інвестицій. Облік основних засобів
ЧитатиФайл помилок створюється автоматично під час виконання кожної операції імпорту. Якщо в процесі імпорту буде виявлено критичні помилки, тоді виконання припиняється із внесенням відповідного запису до err-файлу. Як наслідок — у файлі помилок можуть бути не згадані всі можливі помилки у файлі імпорту, якщо виконання до них «не дійшло».
ЧитатиДод. завдання №1. Довідник "Статті витрат ". Дод. завдання №2. Довідник "Способи відображення витрат на амортизацію ". Дод. завдання №3. Довідник "Номенклатура". Дод. завдання №4. Аналітика обліку малоцінних активів в експлуатації. Дод. завдання №5. Налаштування заповнення "за замовчуванням". Дод. завдання №6. Купівля МНМА, МШП. Дод. завдання №7. Введення залишків. Дод. завдання №8. Введення малоцінних активів в експлуатацію. Дод. завдання №9. Списання малоцінних активів. Облік ОЗ. Дод. завдання №10. Продаж ОЗ. Дод. завдання №11. Нарахування амортизації
ЧитатиВедення пооб'єктного обліку на рахунках першого класу зумовлене положеннями НП(С)БО-7 і НП(С)БО-8. Водночас досить часто виникає необхідність визначити загальну кількість основних засобів, що перебувають в експлуатації, у різних розрізах. Наявність кількісного обліку на рахунках першого класу дає змогу отримувати цю інформацію стандартними бухгалтерськими звітами ("Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто" тощо).
Читати