Касові видатки
Видатки установи поділяються на касові та фактичні. Фактичні видатки реєструються в момент виникнення за дебетом одного з рахунків класу "8".
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Видатки установи поділяються на касові та фактичні. Фактичні видатки реєструються в момент виникнення за дебетом одного з рахунків класу "8".
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2
ЧитатиУ статті описано порядок списання додаткового капіталу при вибутті ОЗ (продаж, списання) у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна для конфігурацій "Управління торговим підприємством для України", редакція 1.2. і "Управління виробничим підприємством для України", редакція 1.3.Приклад списання основного засобу. Приклад продажу основного засобу
ЧитатиЯкщо в конфігурації вказано можливість обліку кількості робочих днів за уточненим календарем, тобто вказано дату переходу на уточнений календар у відповідній константі “Дата переходу на точний календар” (меню “Операції” - “Константи”), то для роботи в новому році потрібно відкоригувати статуси робочих і вихідних днів згідно з постановами уряду про перенесення робочих днів.
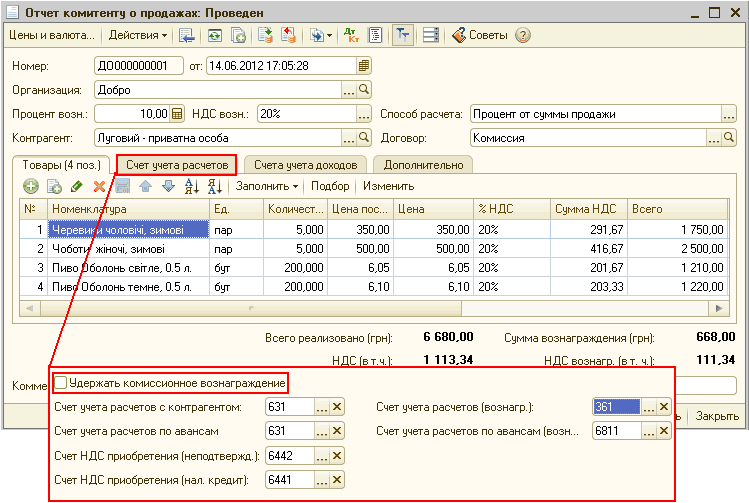
ЧитатиЗгідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
ЧитатиУ статті описано порядок надання відпусток у конфігурації "Зарплата і кадри для бюджетних установ України", редакція 1.0. Інформація, наведена в цій статті, також актуальна й для конфігурації "Комплексний облік для бюджетних установ України", редакція 1.0.Надання відпустки. Приклад 1. 1. Залишків невикористаних відпусток немає. 2. Є залишки невикористаних відпусток. Повернення з відпустки. Відкликання з відпустки. Приклад 2
ЧитатиУ конфігурації "Управління виробничим підприємством для України" окремий облік зайнятих ставок у штатному розписі не ведеться, кількість зайнятих ставок визначається за займаними ставками працівників. Якщо співробітник має звільнити ставку, то можна використати документ "Кадрове переміщення організації", у якому залишити дані старої та нової посади без змін і змінити лише кількість займаних ставок (вказати 0).
ЧитатиУ цій статті описується рекомендований порядок відображення господарських операцій з нарахування зарплати працівнику, звільненому в середині місяця, та нарахування компенсації за невикористану відпустку в конфігурації "Управління виробничим підприємством для України", редакції 1.2. ПРИКЛАД
ЧитатиЩоб відобразити наявність спецстажу у співробітника для коректного формування звіту з ЄСВ із заповненням таблиці 7, необхідно:
ЧитатиЗгідно з положеннями, зазначеними у статтях 128 і 132 КЗпП, працівник може відшкодовувати до 70% від нарахованої заробітної плати. Відповідно можна припустити, що за відсутності нарахування заробітної плати утримання з неї також не повинні здійснюватися.
ЧитатиДля виведення нагадувань про день народження контактної особи контрагента необхідно виконати такі налаштування:
ЧитатиУ цій статті наведено рекомендації щодо введення початкових залишків грошових коштів до інформаційної бази конфігурації "Бухгалтерія для України".Приклад. Додавання нового документа «Введення початкових залишків»
Читати