Загальні принципи обліку
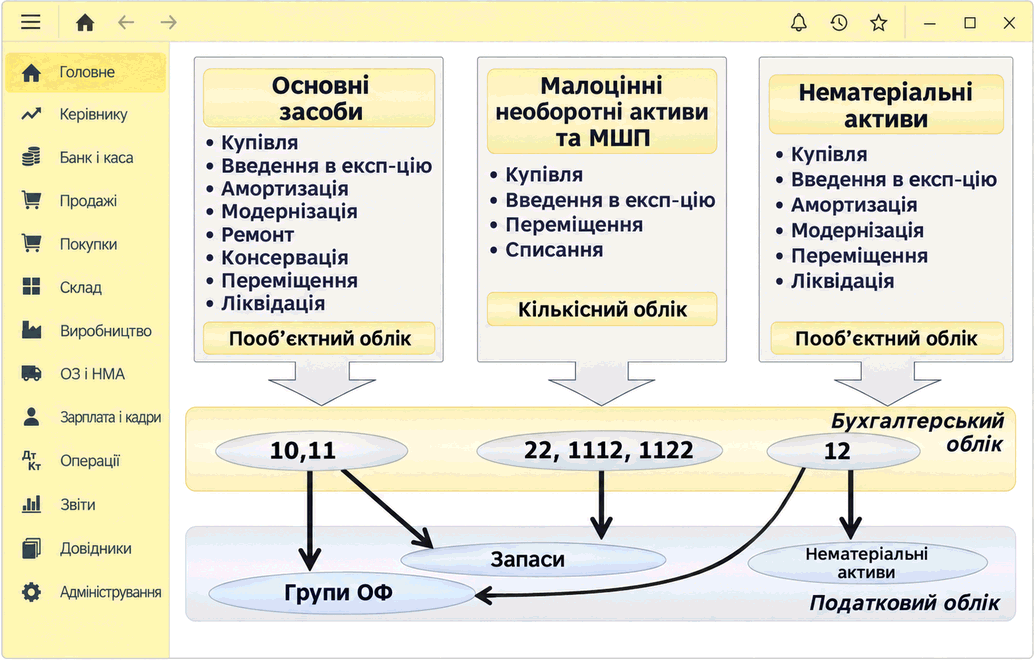
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.
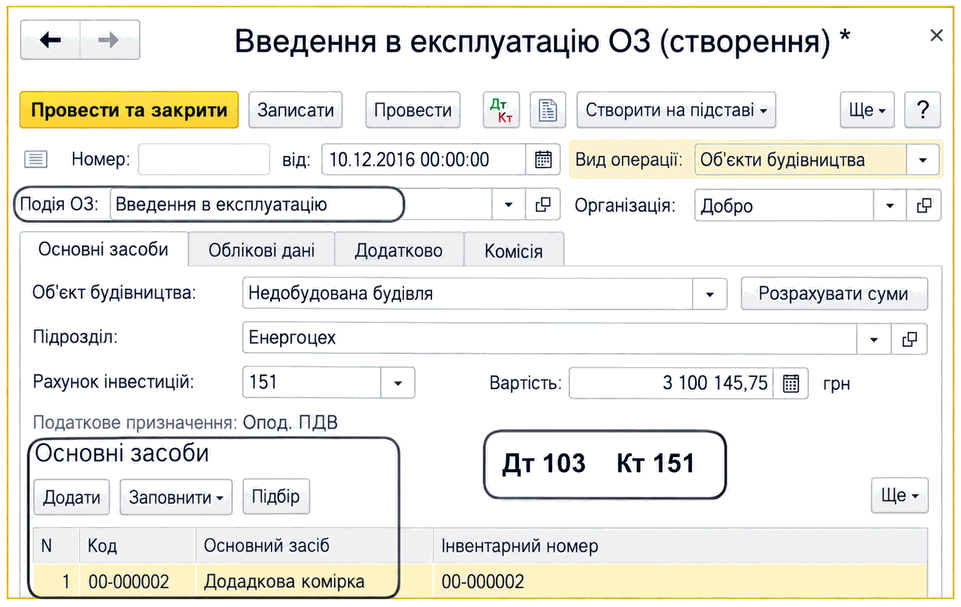
ЧитатиОписано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.
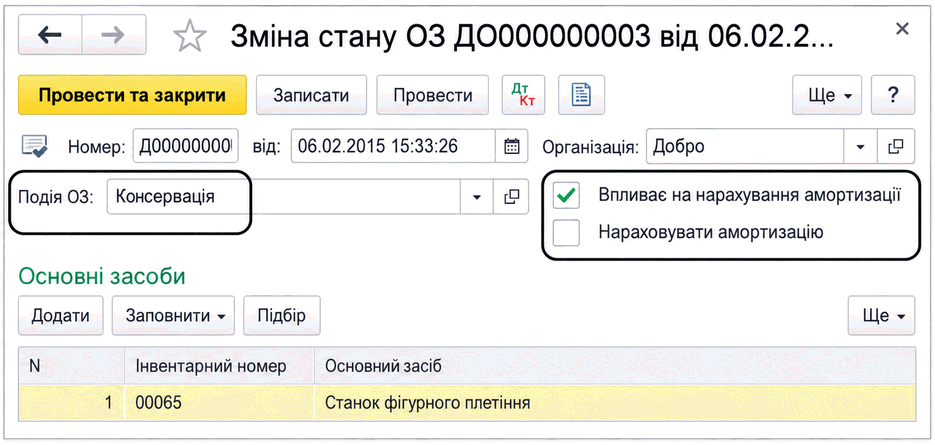
ЧитатиУ BAS Бухгалтерія амортизацію основних засобів тимчасово призупиняють документом «Зміна стану ОЗ» під час консервації. Описано потрібні прапорці та момент призупинення і відновлення амортизації.
ЧитатиЯк навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
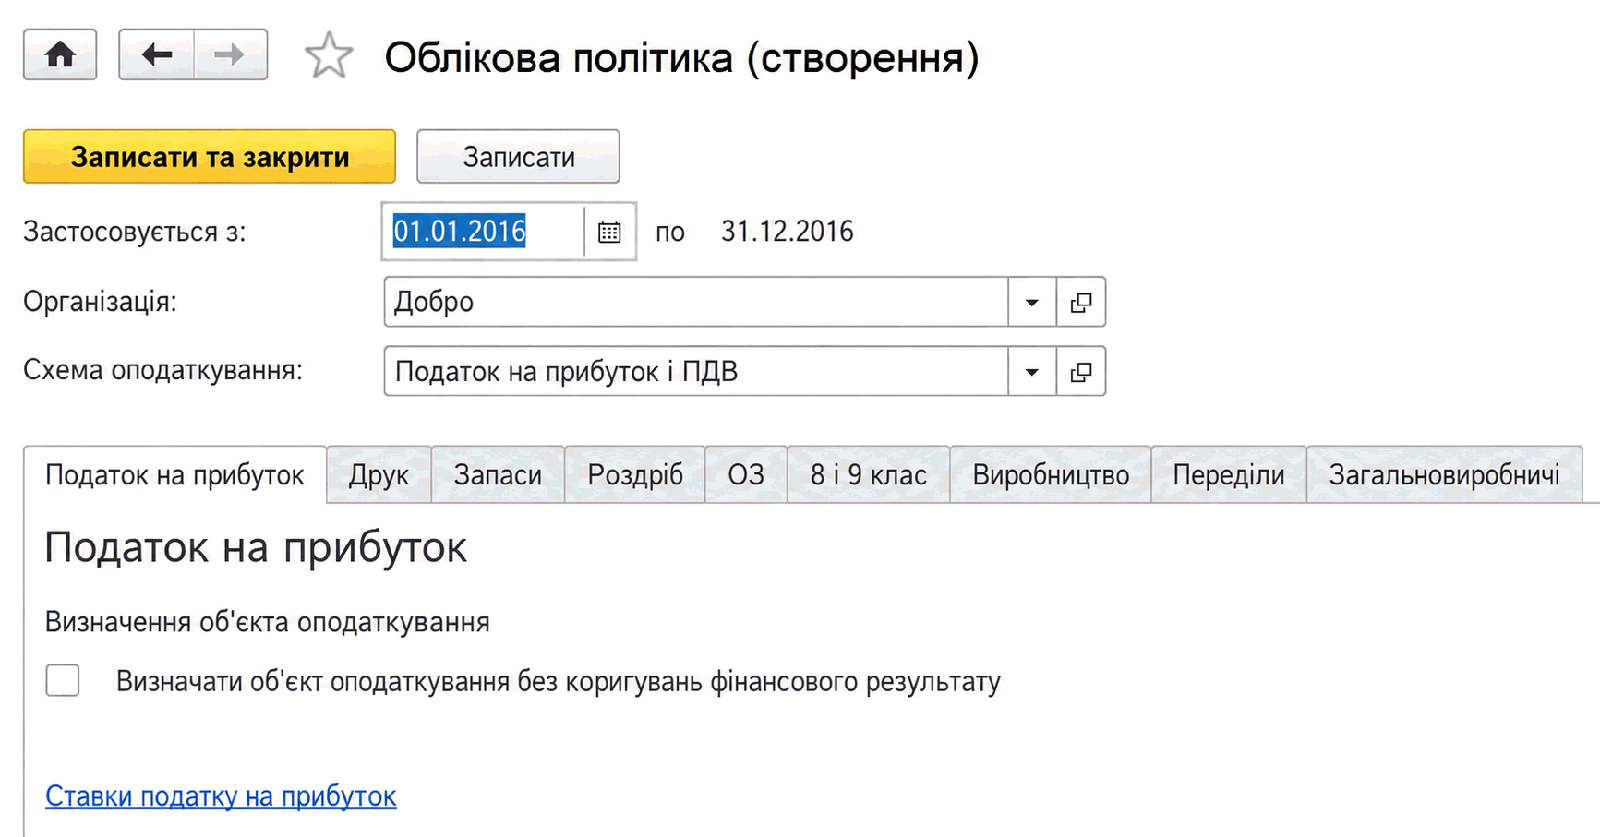
ЧитатиОписано налаштування облікової політики організації в BAS Бухгалтерія: податки, запаси, кошти, основні засоби, виробництво, переділи та розподіл загальновиробничих витрат.. Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
ЧитатиОписано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості
ЧитатиПрактичний посібник пояснює склад стандартизованого аудиторського файлу SAF-T UA, логіку автоматичних перевірок і типові помилки вивантаження, а також допомагає організувати підготовку облікової бази, довідників, аналітики та первинних документів до отримання запиту контролюючого органу.. Що таке SAF-T UA на практиці. Які дані потрапляють до файлу. Як електронний аудит перевіряє дані. Чому вивантаження дає помилки. Підготовка бази 1С або BAS. Контрольний перелік готовності. Чого не варто робити перед перевіркою. Готовність до SAF-T UA як частина облікової дисципліни
ЧитатиСтаття розглядає основні аспекти вибору професії бухгалтера, вимоги до цієї сфери, а також знайомить з п’ятьма найкращими університетами Києва, що готують успішних спеціалістів з бухгалтерії.Вибір професії: важливість усвідомленого рішення. Професія бухгалтера: актуальність, вимоги та перспективи. Найкращі університети Києва для майбутніх бухгалтерів
ЧитатиСтаття розповідає про основні функції, обмеження та правила застосування навчальної версії "1С Бухгалтерія", її можливості для навчання обліку та формування звітності, а також ключові аспекти продажу продукту на ринку України.Структура програмного продукту та ключові відмінності учбової версії. Переваги та сценарії використання у навчальному процесі. Функціональні можливості та користь для практиків і керівників
Читати