Спеціалізовані звіти з аналізу вхідного ПДВ
Спеціалізовані звіти дають змогу зіставляти суми вхідного, очікуваного та підтвердженого ПДВ із зареєстрованими податковими документами за період, кратний місяцю.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Спеціалізовані звіти дають змогу зіставляти суми вхідного, очікуваного та підтвердженого ПДВ із зареєстрованими податковими документами за період, кратний місяцю.
ЧитатиФормування проводок з ПДВ платіжними документами залежить від налаштування складного обліку ПДВ у договорі. Описано особливості подій ПДВ, незакритих авансів і реквізитів платіжних документів.
ЧитатиДокумент "Реєстрація авансів у податковому обліку" (меню "Операції" —” "Закриття періоду" —” "Реєстрація авансів (складний ПДВ)") призначений для коригування очікуваного податкового кредиту та податкових зобов'язань за всіма незакритими авансами для договорів зі складним податковим обліком (у яких встановлено прапор "Складний облік ПДВ"), для яких встановлено метод нарахування "за оплатою" або "за першою подією". Документ також призначений для закриття неповних повернень.Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ
ЧитатиЗмінивши послідовність роботи над документами, перейдемо до ознайомлення з документом "Коригування очікуваного та підтвердженого ПДВ", хоча його оформлення має бути після проведення документа "Реєстрація авансів у податковому обліку".
ЧитатиВраховуючи "подвійну" природу ПДВ, який відображається і в бухгалтерському, і в податковому обліку, аналізувати коректність відображення операцій з ПДВ також можна звітами за даними двох видів обліку.Принципи та методи аудиту нарахування ПДВ. Контроль і коригування очікуваного та підтвердженого ПДВ. Вкладка "Придбання". Вкладка "Продажі".. Звіти для аналізу та контролю ПДВ
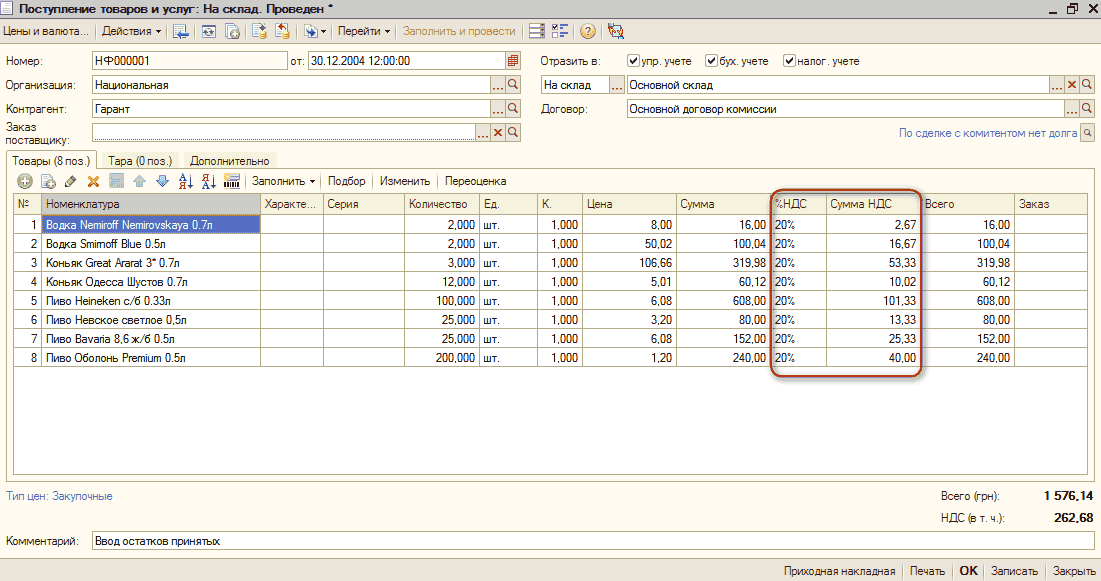
ЧитатиУ цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів
Читати