Спеціальні та регламентні документи
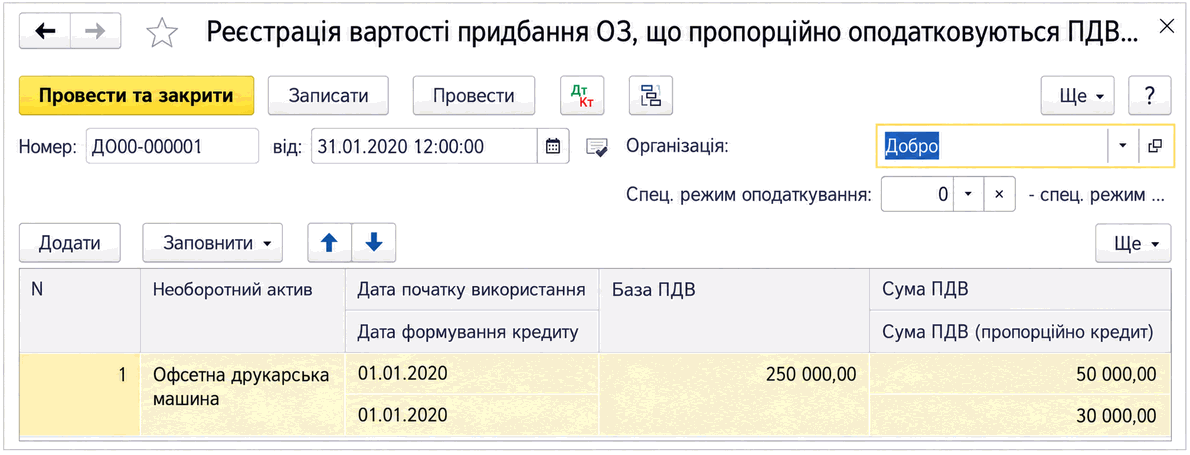
Описано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
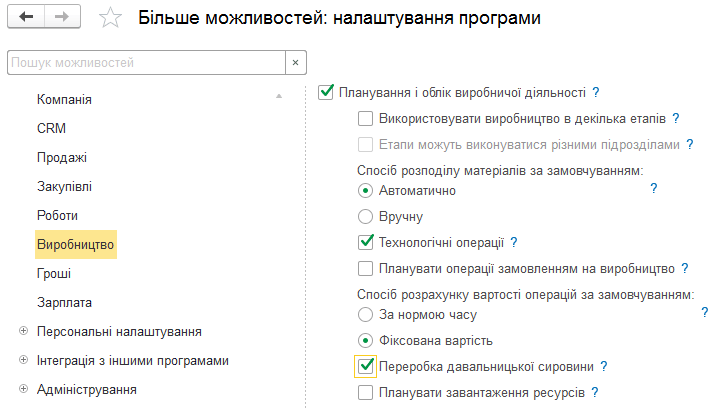
ЧитатиОписано налаштування обліку виробництва в BAS Малий бізнес і додаткові можливості, які вмикаються прапорцями: технологічні операції, замовлення на виробництво, переробка сировини та планування ресурсів.
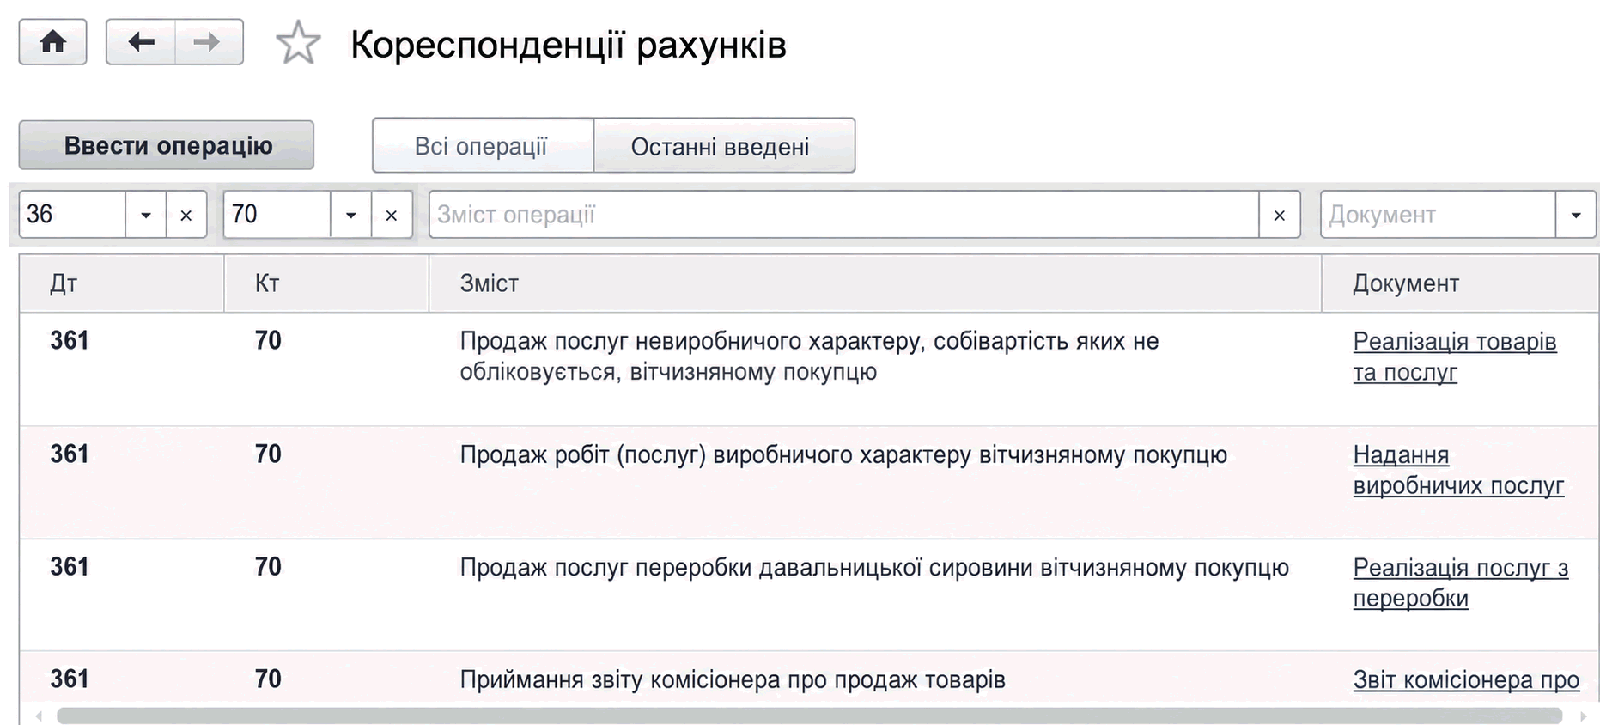
ЧитатиОписано початкове налаштування інформаційної бази, введення даних про організацію, працівників і залишки. Розглянуто документи, звіти, Монітор керівника та регламентовану звітність.. Кореспонденції рахунків. Реєстрація фактів господарської діяльності документами. Монітор керівника. Зберігання інформації в довідниках і регістрах. Аналіз облікових даних за допомогою стандартних звітів. Підготовка регламентованої звітності
ЧитатиОписано використання курсу валюти в документах BAS Бухгалтерія, правила його ручного редагування та значення єдиного курсу для розрахунку курсових різниць. Пояснено автоматичне застосування курсу авансу.
ЧитатиОписано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості
Читати<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
ЧитатиЗ прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи
ЧитатиПрапорець "Роздільні операції закупівель і продажів для упр. та регл. обліку" використовується, якщо існує потреба відображати операції лише в управлінському обліку.
ЧитатиОперація повернення МШП з експлуатації відображається шляхом послідовного оформлення таких документів:
ЧитатиПовернення товарів постачальнику, який був оприбуткований документом «Прибутковий ордер на товари», оформляється за допомогою документа «Видатковий ордер на товари» з видом операції «Повернення за прибутковим ордером».
ЧитатиДля того, щоб одночасно перепровести проведені та провести непроведені документи, необхідно скористатися процедурою "Проведення документів" з меню "Операції".
ЧитатиПри натисканні на кнопку "Прийняти до каси" у підсумковому рядку журналу документів "Чек ККМ" (під вікном списку) буде показана сума "У касі" з урахуванням прийнятої суми.
Читати