Тема публікацій

Основні засоби

Статті та довідкові матеріали за цією темою.

82 публікацій
Матеріал

Основні засоби

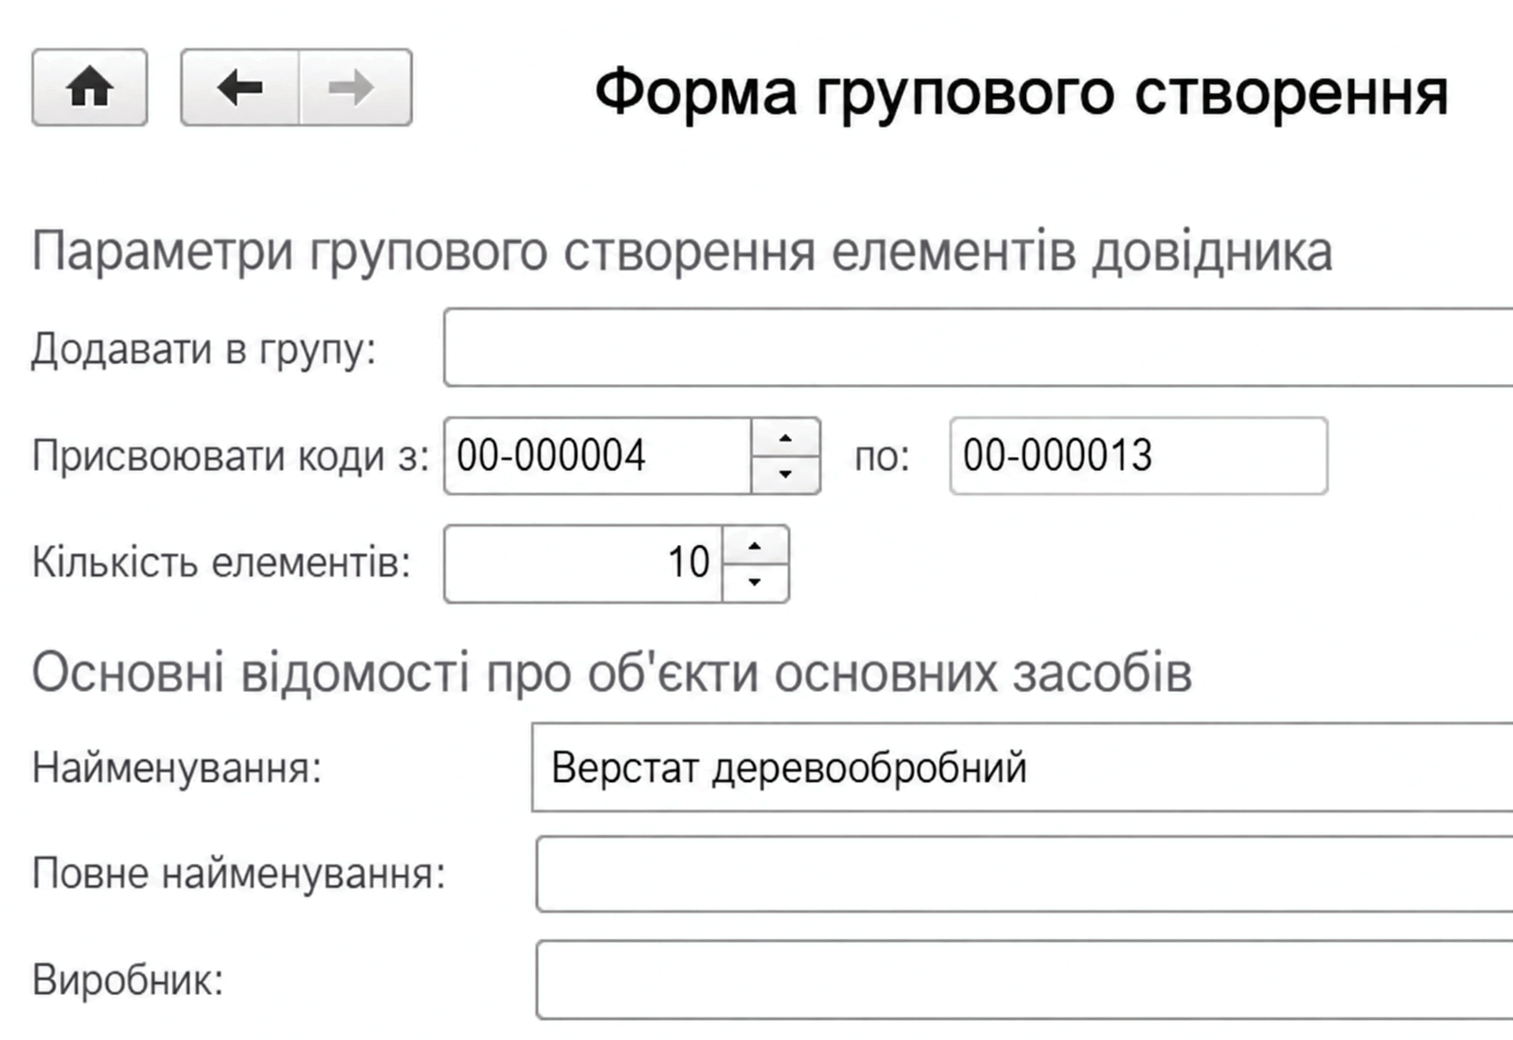
Описано облік основних засобів у BAS Бухгалтерія: надходження, введення в експлуатацію, амортизацію, ремонт, модернізацію, вибуття та інвентаризацію. Розглянуто документи й параметри обліку ОЗ.. Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами

Читати
Матеріал

Загальні принципи обліку

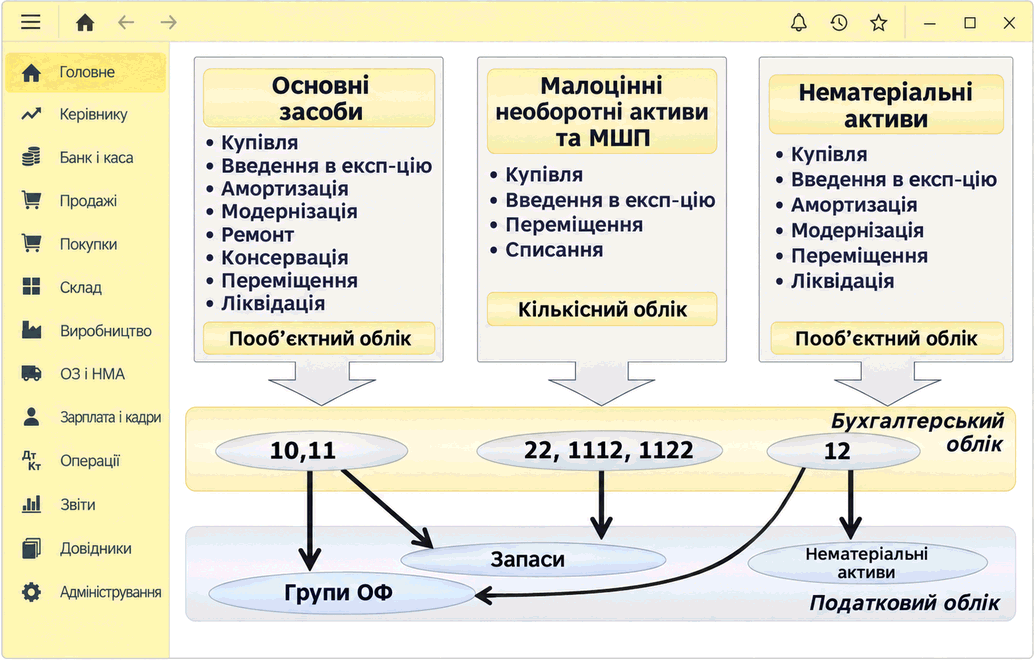
Описано принципи бухгалтерського й податкового обліку необоротних активів та МШП у BAS Бухгалтерія. Визначено підсистеми для ОЗ, МНМА, БФ і НМА, а також загальні правила ведення обліку та амортизації.

Читати
Матеріал

Введення в експлуатацію

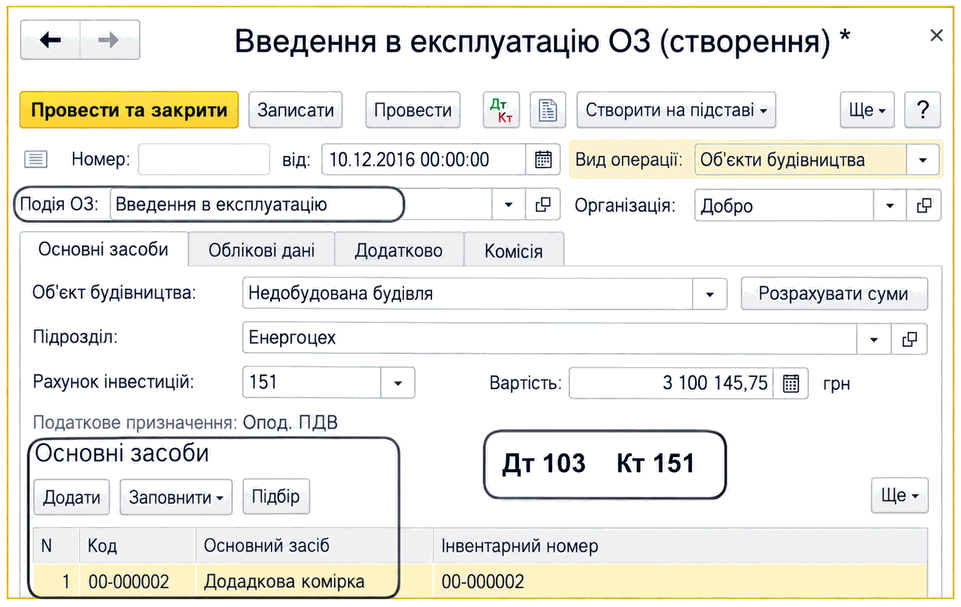
Описано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.

Читати
Матеріал

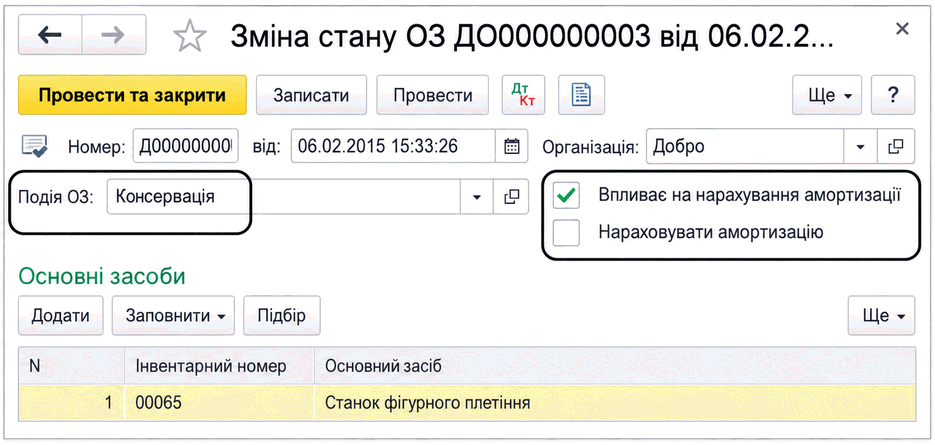
Консервація ОЗ

У BAS Бухгалтерія амортизацію основних засобів тимчасово призупиняють документом «Зміна стану ОЗ» під час консервації. Описано потрібні прапорці та момент призупинення і відновлення амортизації.

Читати
Стаття

Міграція зі старої бази 1С до BAS: що переносити, що очищати й що звіряти

Практичний план переходу зі старої облікової бази 1С до BAS: як зафіксувати конфігурації та доробки, визначити потрібну глибину історії, очистити довідники, перенести залишки й відкриті операції, а потім підтвердити результат контрольними звітами та протоколом міграції.. Спочатку зафіксуйте не назву програми, а точну точку переходу. Визначте модель переходу й глибину історії. Довідники: переносити ідентичність, а не накопичений безлад. Залишки: сума має збігтися разом з аналітикою. Взаєморозрахунки: борг без документа може втратити сенс. Зарплатні дані: розділіть старт розрахунку та архів історії. Основні засоби: облікова картка має відповідати реальному об’єкту. ПДВ: перевіряйте ланцюжок операції, а не тільки рахунки. Протокол міграції: документ, який відповідає на запитання «що саме зробили». Контрольна оборотка: як довести, що перехід відбувся коректно. Репетиція переходу й перший робочий період. Коли потрібне окреме навчання команди. Підсумковий чек-лист

Читати
Матеріал

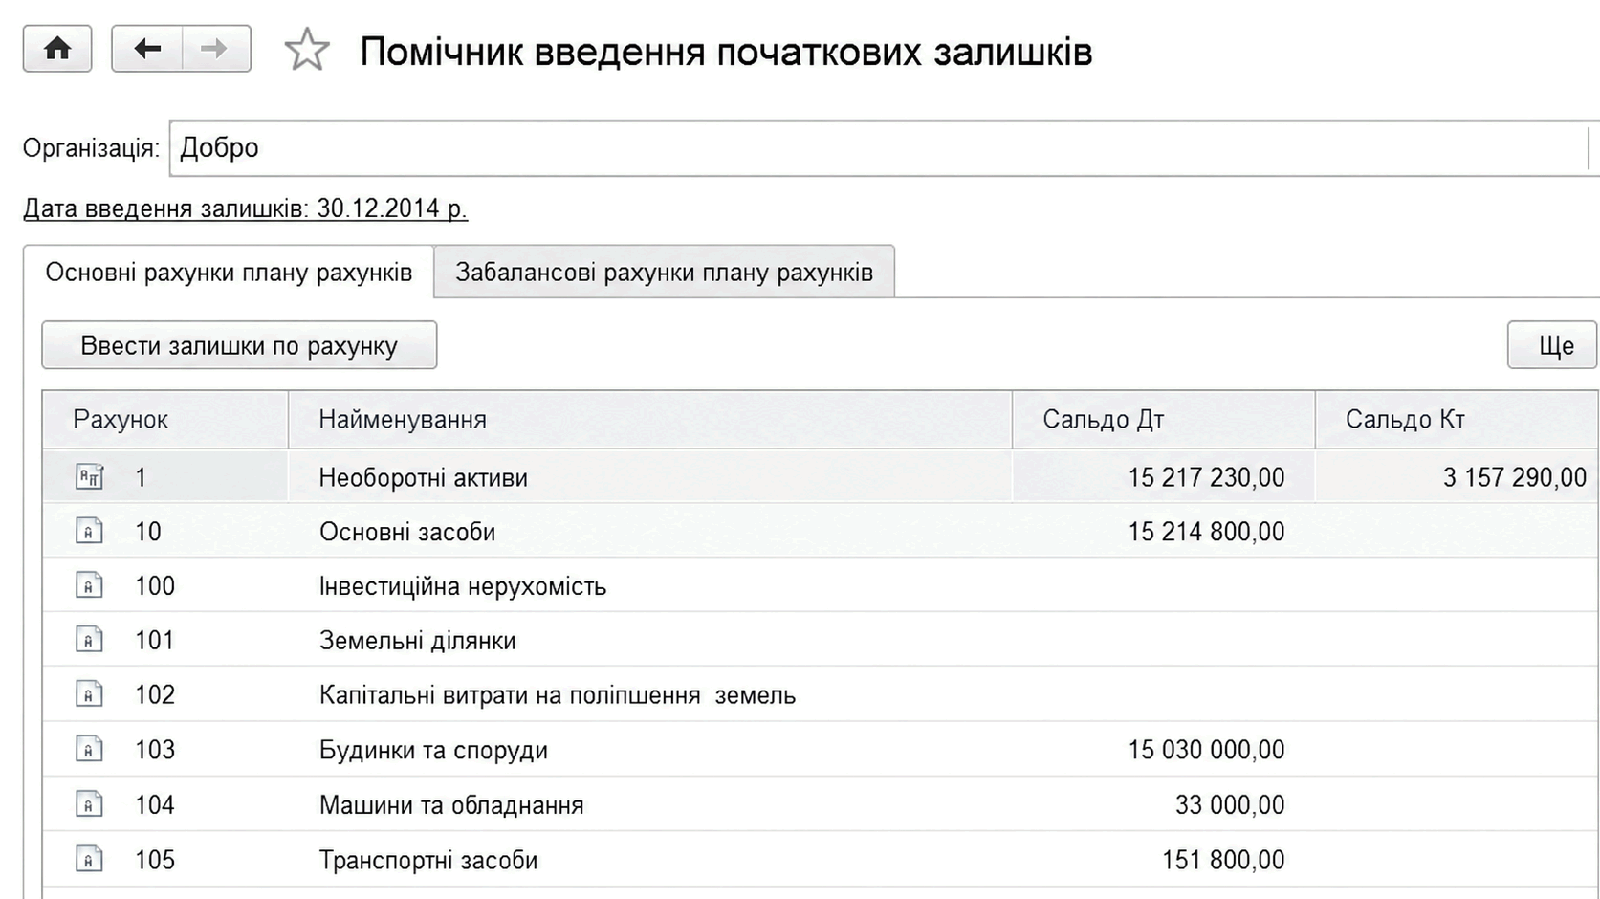
Введення початкових залишків

Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.

Читати
Стаття

SAF-T UA без паніки: як виглядає електронний аудит очима бухгалтера

Практичне пояснення SAF-T UA мовою звичних бухгалтерських сутностей: що потрапляє до структурованого XML-файлу, як пов’язані довідники, проводки, контрагенти, запаси, основні засоби й податки, які звірки виконати до вивантаження та як знайти розрив між оборотно-сальдовою відомістю і даними для електронного аудиту.. Що є чинним станом на 11 вересня 2026 року. Від облікової бази до перевірок ДПС. Структура файлу мовою бухгалтера. Як «читаються» окремі ділянки обліку. Контрольний список якості аналітики. Навчальний приклад: шукаємо розрив між обороткою і SAF-T. Типові помилки підготовки. Як організувати готовність без аврального проєкту. Головний висновок

Читати
Стаття

Підготовка до зими 2026/2027: як обліковувати генератор, інвертор і акумулятори на підприємстві

Практичний розбір обліку резервного електроживлення на невеликому підприємстві: як визначити об’єкти основних засобів, сформувати їхню первісну вартість, оформити введення в експлуатацію, нарахувати амортизацію, списати пальне, відрізнити ремонт від поліпшення та без помилок оцінити умови пільгового імпорту енергообладнання.. Спочатку — енергетичний сценарій, потім — облікове рішення. Один об’єкт чи кілька: рішення має відображати спосіб використання. Що входить до первісної вартості. Амортизація і щомісячна ціна автономності. Як підтвердити списання пального. Ремонт, поліпшення і заміна акумуляторів. Імпортна пільга до 2029 року: три перевірки до замовлення. Що найчастіше створює проблеми. Фінальний чек-лист перед зимою

Читати
Стаття

SAF-T UA та електронний податковий аудит: як підготувати бухгалтерську базу

Практичний посібник пояснює склад стандартизованого аудиторського файлу SAF-T UA, логіку автоматичних перевірок і типові помилки вивантаження, а також допомагає організувати підготовку облікової бази, довідників, аналітики та первинних документів до отримання запиту контролюючого органу.. Що таке SAF-T UA на практиці. Які дані потрапляють до файлу. Як електронний аудит перевіряє дані. Чому вивантаження дає помилки. Підготовка бази 1С або BAS. Контрольний перелік готовності. Чого не варто робити перед перевіркою. Готовність до SAF-T UA як частина облікової дисципліни

Читати
Стаття

Втрата первинних документів і знищення майна через війну: покроковий план бухгалтера

Практичний посібник допомагає бухгалтеру розрізнити звичайну втрату документів і спеціальну воєнну процедуру, зібрати докази недоступності архіву та руйнування майна, вчасно провести інвентаризацію, правильно оформити списання запасів і основних засобів та оцінити наслідки з ПДВ і податку на прибуток.. Три ситуації, які не можна змішувати. Звичайна втрата документів: повідомити та відновити. Спеціальна воєнна процедура: кому вона підходить. Докази: що зібрати в одне досьє. Інвентаризація: не формальність і не дистанційне припущення. Списання запасів і основних засобів. ПДВ: коли компенсуючі зобов’язання не нараховуються. Як провести роботу в 1С або BAS без втрати сліду. Практичний чек-лист за етапами. Помилки, які роблять позицію підприємства слабкою. Робоча логіка бухгалтера

Читати
Стаття

Неліквідні активи: грамотний облік і управління в умовах українського законодавства

У статті детально розглядаються принципи та правила обліку неліквідних активів в Україні: від ідентифікації та класифікації до списання й відображення у звітності.Неліквідні активи: поняття та особливості відображення в обліку. Процедури управління та списання неліквідних активів. Знецінення та розкриття інформації у звітності

Читати
Стаття

Класифікація бухгалтерських рахунків за майном та його джерелами

Стаття докладно розглядає класифікацію бухгалтерських рахунків в Україні, поділяючи їх на активні, пасивні та активно-пасивні, з прикладами й поясненнями. Активні рахунки. Пасивні рахунки. Активно-пасивні рахунки

Читати
Записатися телефоном