Собівартість товарів за складами можна переглянути за допомогою звіту "Залишки товарів" у режимі "Вартість товарів на складах". Однак слід враховувати, що в цьому звіті виводиться усереднена собівартість.
Підсистема "Облік запасів" типового рішення використовується для відображення в бухгалтерському обліку, а також у податковому обліку таких господарських операцій. Така підсистема є однією з ключових підсистем типового рішення. Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів.
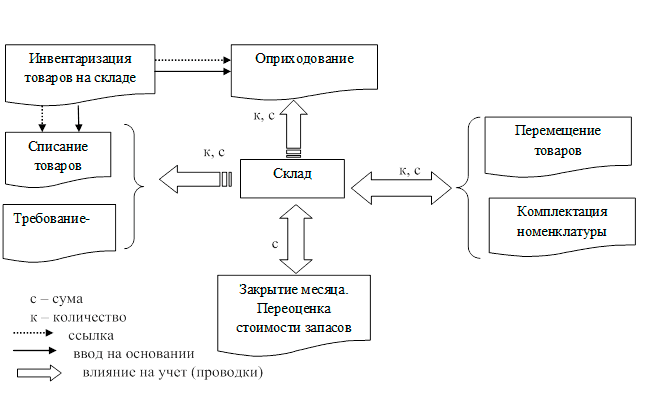
Велике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
Цей вимір служить для фіксації належності партії до того чи іншого місця зберігання. Він може заповнюватися або елементом довідника "Місця зберігання", або елементом довідника "Контрагенти".
У разі зміни цієї константи в процесі роботи слід виконати перепроведення всіх прибутково-видаткових документів починаючи з дати початку роботи в програмі.
у цьому розділі ви дізнаєтеся про валюту собівартості ТМЦ, налаштування партійного обліку, стратегії "За хронологією" і "За статусами партій".Валюта собівартості ТМЦ. Налаштування партійного обліку. Стратегія «За хронологією». Стратегія «За статусами партій». Параметр «Вести партійний облік за складами»
Графіки формування партій визначають частоту формування партій продукції в конфігурації. Партійний облік одних і тих самих ТМЦ може бути необхідним з кількох причин:
У конфігурації "Управління виробничим підприємством для України" існує два режими обліку собівартості та витрат: "Традиційний" і "Розширена аналітика". Порядок розрахунку собівартості. Вибір режиму. Списання собівартості запасів методом ФІФО. Списання собівартості запасів методом ідентифікованої вартості. Відсутність інформації про партію списуваного запасу. Визначення остаточної собівартості списання запасів під час закриття періоду. Визначення собівартості списання з точністю до напряму вибуття. Незбіг аналітик управлінського та регламентованого обліку. Вимоги та рекомендації щодо налаштування порядку обліку витрат. Розширена аналітика. Традиційний режим.