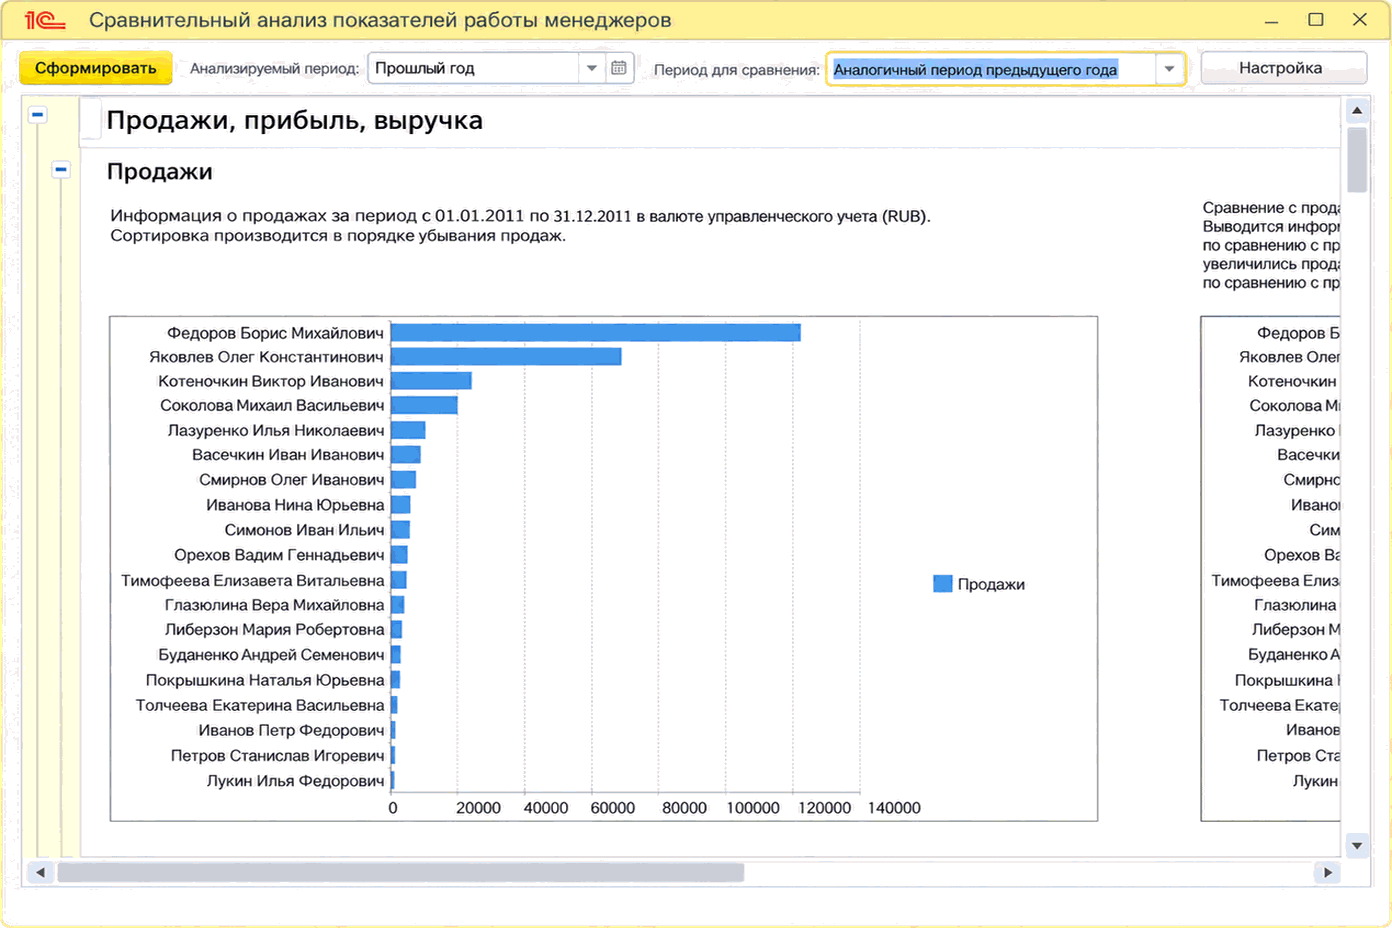
Звіт дає змогу зіставляти показники продажів, прибутку, ефективності та роботи з клієнтами за менеджерами за аналізований період і вибраний період порівняння.. Приклад. Приклад. Підтримка лояльності клієнтів
Зворотний аудит від ОСВ до первинки: контроль залишків, взаєморозрахунків, запасів і закриття місяця на навчальному наборі.. Почніть із меж перевірки, а не з кнопок. Перший екран аудиту: що шукати в ОСВ. Маршрут зворотної перевірки. Навчальний набір: 12 умовних залишків. Чотири доріжки контролю. Таблиця контрольних тестів. Розслідуємо три червоні прапорці. Контроль закриття місяця: до і після. Журнал доказів: як не втратити логіку перевірки. Коли зупинитися й залучити експерта. Фінальний чек-лист зворотного аудиту
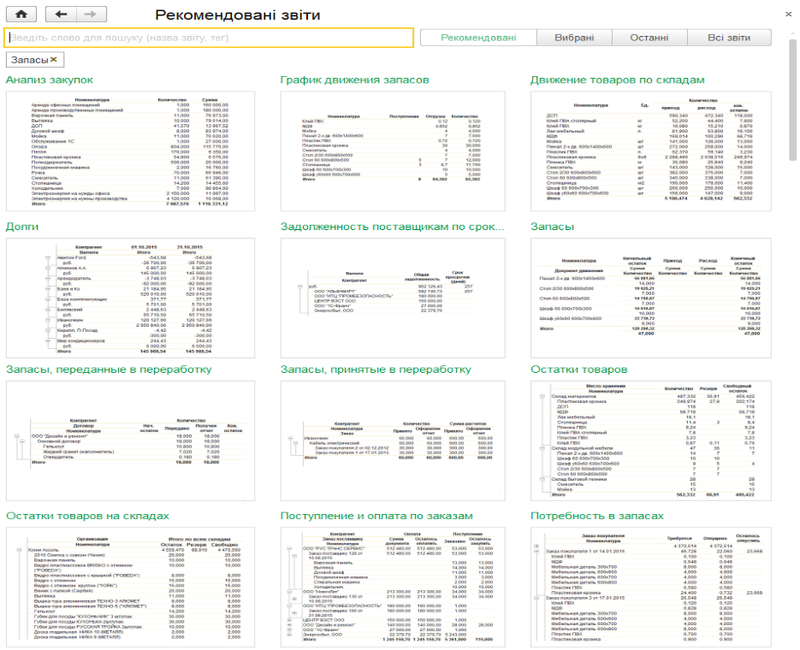
Описано звіти розділу «Закупівлі»: аналіз потреби й руху запасів, замовлень, оплат, заборгованості та розрахунків із постачальниками. Наведено доступні варіанти звітів і принципи групування даних.. «Потреба в запасах». «Графік руху запасів». «Розміщення замовлень». «Оборотність запасів». «Заборгованість постачальникам по строках боргу». «Замовлення постачальникам». «Оплата замовлень постачальникам». «Оплата рахунків постачальників». «Аналіз закупівель». «Розрахунки з постачальниками». «Взаєморозрахунки». «Запаси». Запаси прийняті. Запаси передані. «Залишки по складу». «Надходження і оплата на замовлення». «Рух товарів по складах»
АВС-класифікація покупців виконується за сумою виручки або прибутку за обраний період. Результати розподілу за класами зберігаються в документі для подальшого аналізу.
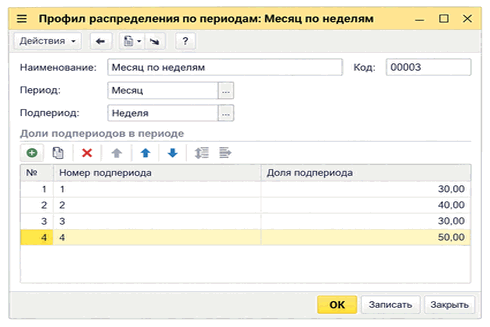
Деталізація за підперіодами розподіляє показники кінцевого плану продажів або закупівель за тижнями чи іншими підперіодами з використанням профілю розподілу та заданих часток.
Перевірте чинність правил, кадрові дані й результат індексації на одному контрольному розрахунку без застарілих сум та індексів. Вхідні дані: контрольна таблиця до відкриття розрахункового документа. Картка працівниці та журнал змін. Контрольний перерахунок одного місяця. Налаштування й дані: межі перевіреного середовища. Як порівняти системний і контрольний результат. Діагностика нульової або неочікуваної суми. Проведення, виплата, звітний контроль і протокол рев’ю. Завершальний план дій
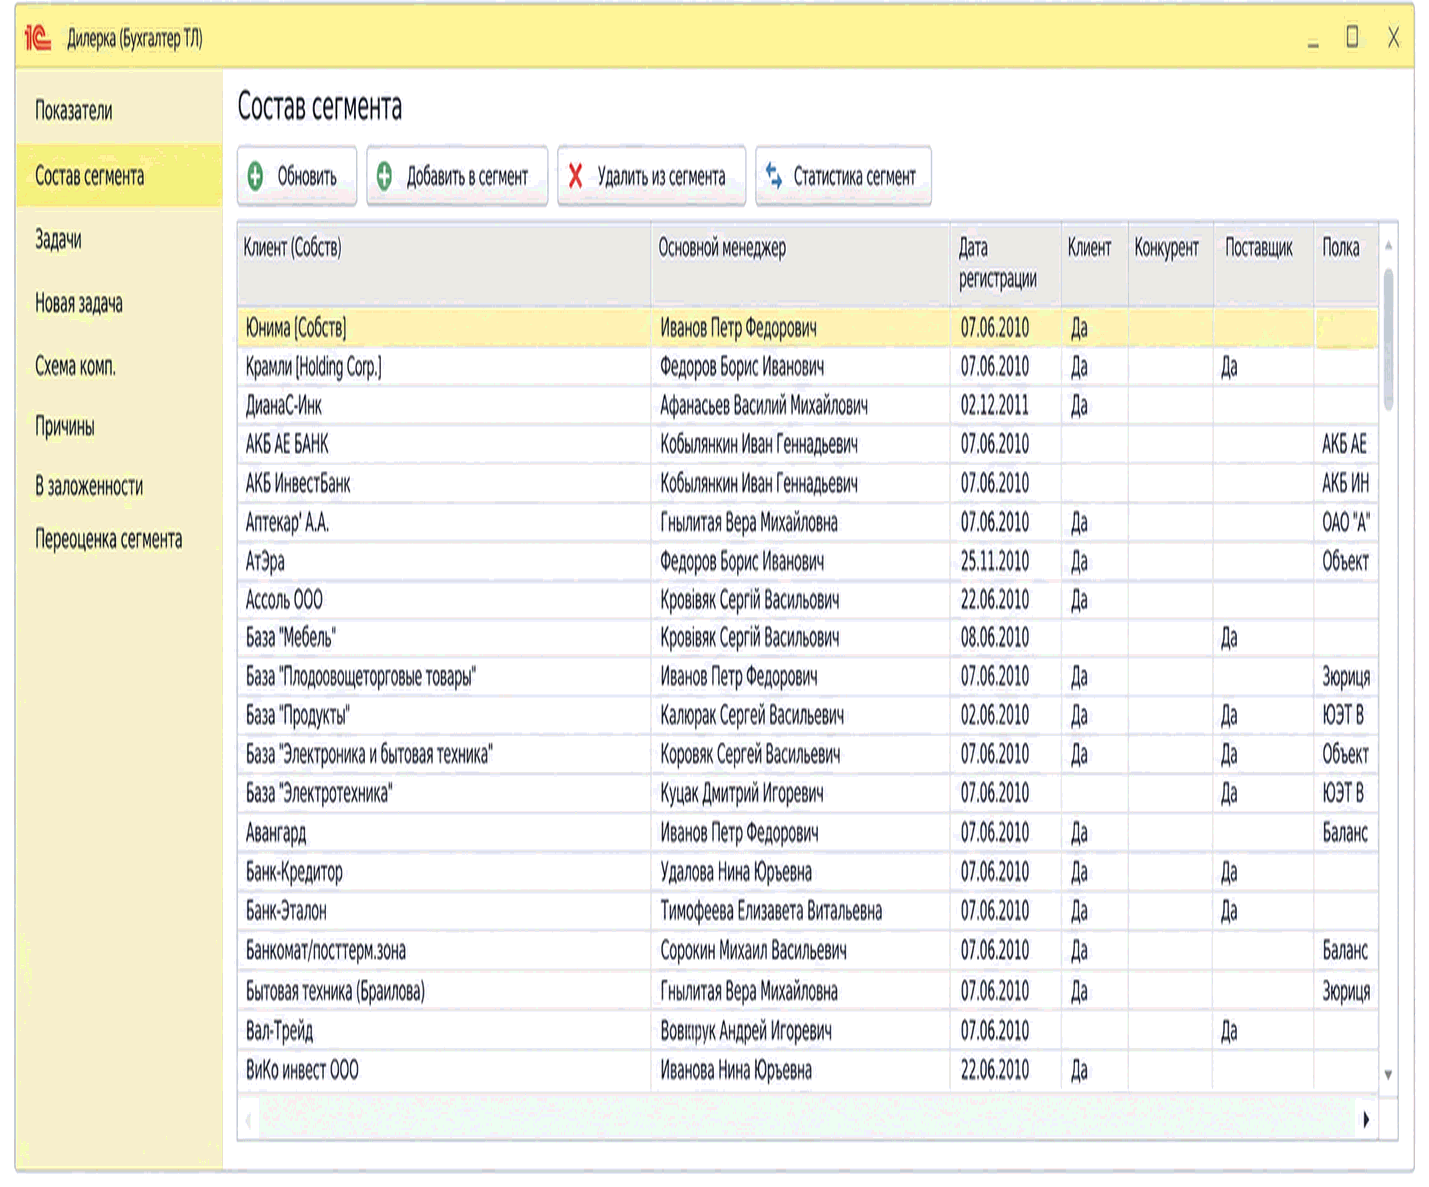
Описано перегляд складу сегментів партнерів і номенклатури, особливості ручного й автоматичного формування, а також включення нових партнерів до сегментів.. Приклад
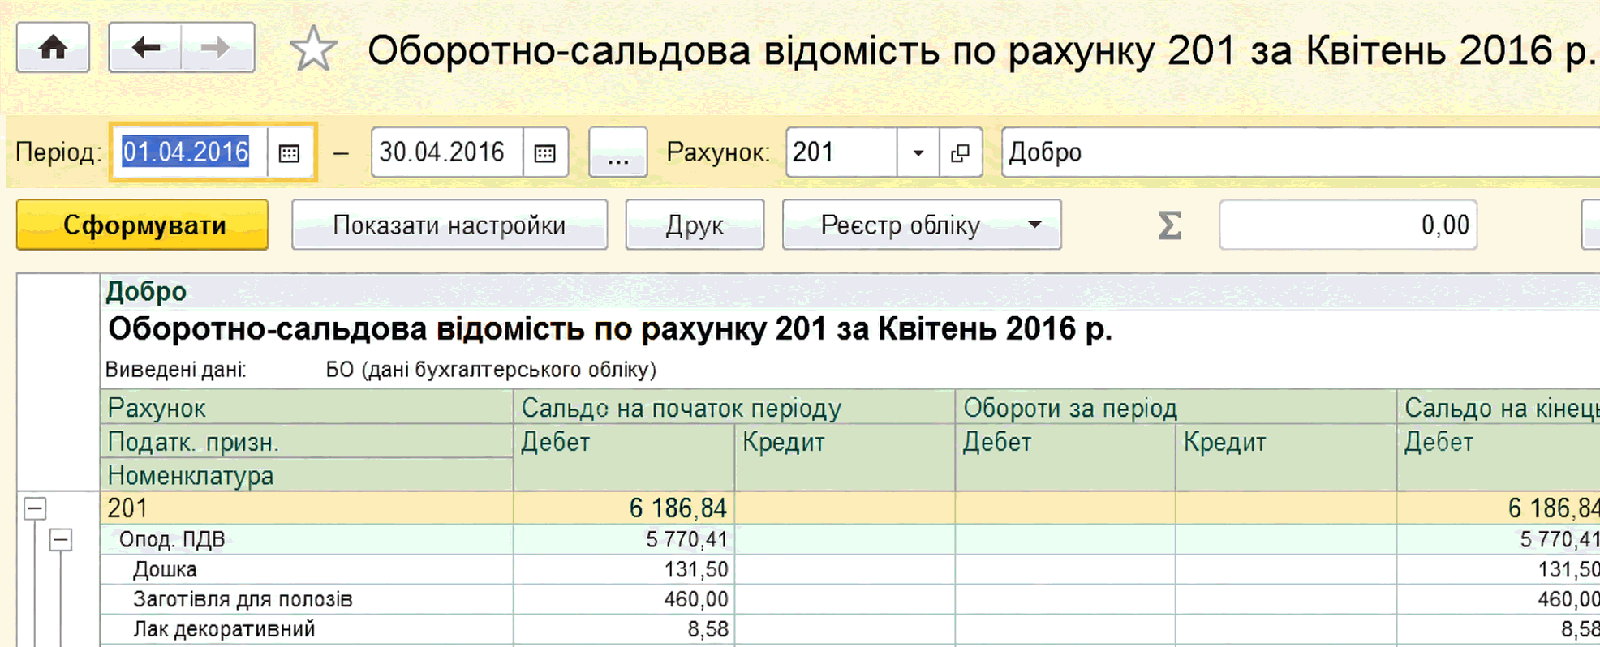
Описано стандартні звіти BAS Бухгалтерія, їх призначення, настройки, відбір і деталізацію даних. Розглянуто формування оборотно-сальдових відомостей, звітів за рахунками, субконто та проводками.. Загальна характеристика стандартних звітів. Оборотно-сальдова відомість. Шахова відомість. Оборотно-сальдова відомість по рахунку. Обороти рахунку. Аналіз рахунку. Картка рахунку. Аналіз субконто. Обороти між субконто. Картка субконто. Зведені проводки. Звіт по проводках. Головна книга. Універсальний звіт
Звіт відображає відомості про замовлені та відвантажені товари, їх вартість і залишки за замовленнями покупців за вибраний період. Дані можна згрупувати за відповідальними менеджерами.. Відомість за замовленнями покупців
Як простежити шлях від прийняття, табеля, відпустки й лікарняного до нарахувань, виплати та звітних показників, знайти першопричину розбіжності й пройти контрольні ворота перед поданням.. Початковий набір місяця: три працівники, три різні маршрути. Три шари даних і межі відповідальності. Карта трасування: подія → розрахунок → регістр або реєстр → показник → контроль. Контрольні співвідношення: що має зійтися до відправлення. Дефект-експеримент: дата прийняття зсунута на один день. Контрольні ворота перед поданням. Чекліст місячного циклу. Практичний висновок
Показники надходження та витрачання грошових коштів виводяться круговими діаграмами за статтями руху. Дані розшифровуються звітом «Грошові кошти» та можуть зіставлятися з попереднім періодом.
Звіт показує загальну собівартість товарних запасів по всіх складах у валюті управлінського обліку. Дані виводяться діаграмами з можливістю порівняння періодів і розшифрування за партіями товарів.