Тема публікацій

Податкова накладна

Довідкові матеріали за цією темою.

94 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Чому при формуванні документа "Податкова накладна" з операцією "Операції, що не є об'єктом оподаткування" неможливо отримати друковану форму?

За операціями, що не є об'єктом оподаткування (ст. 196 ПКУ) наприклад, операція продажу акцій) не виникають податкові зобов'язання і відповідно, не виписуються податкові накладні (як паперовий документ, що потребує обліку та реєстрації).

Читати
Матеріал

Принципи формування податкових накладних за відокремленими підрозділами в АТТ

У цій статті описано особливості відображення інформації в автоматизованих торгових точках із деталізацією за відокремленими підрозділами: розглянуто основні налаштування, що дають змогу вести облік у розрізі відокремлених підрозділів, наведено приклади формування податкових накладних за допомогою обробки "Формування податкових накладних у роздрібній торгівлі".1. Загальні відомості про роздрібну торгову точку з деталізацією за відокремленими підрозділами. 2. Відображення операцій з формування підсумкової податкової накладної за відокремленим підрозділом. 2.1. Формування податкової накладної в роздрібній торгівлі за щоденними підсумками операцій. 2.2. Формування податкових накладних у роздрібній торгівлі залежно від ставки ПДВ. 3. Порядок виписки податкової накладної в роздрібній торгівлі на конкретного контрагента.

Читати
Матеріал

Оформлення податкових документів при звіті комісіонера за продані комісійні товари

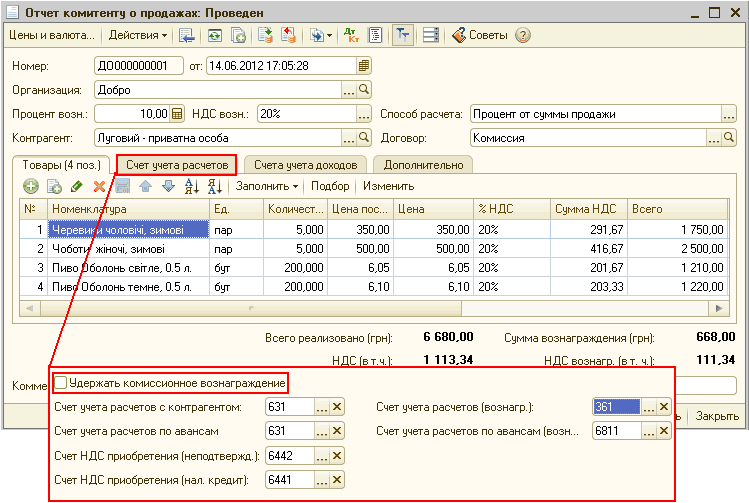
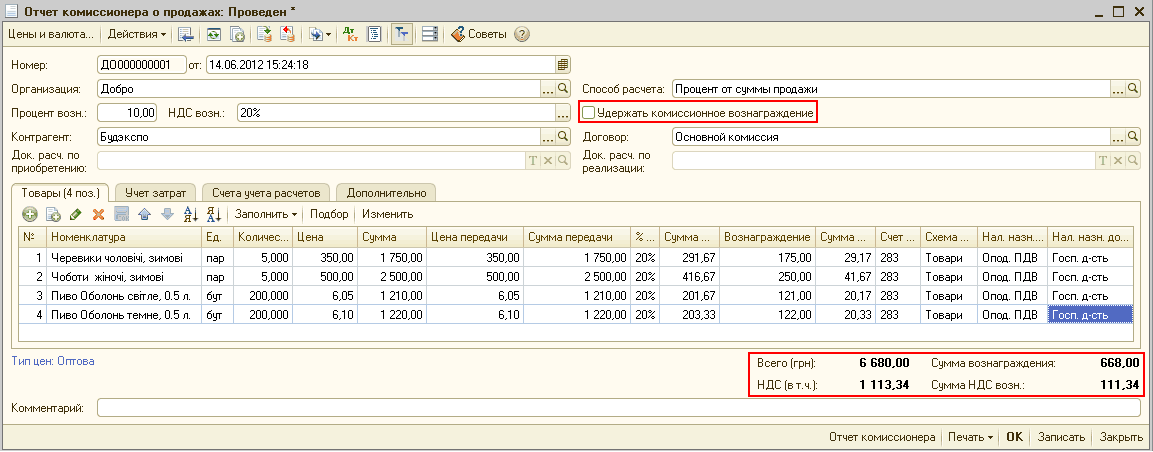
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)

Читати
Матеріал

У документі "Реалізація товарів і послуг" і "Податкова накладна у вікні" у вікні "Ціни і валюти" є прапорець "Автоматичний розрахунок ПДВ". Як налаштовується увімкнення та вимкнення цього прапорця під час створення нових документів?

Прапорець "Автоматичний розрахунок ПДВ" під час продажу (документ "Реалізація товарів і послуг" і "Податкова накладна") встановлюється автоматично.

Читати
Матеріал

Відображення операцій за договором поруки у кредитора

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).

Читати
Матеріал

Двосторонній залік заборгованостей

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2

Читати
Матеріал

Оформлення податкових документів при звіті комітенту за продані комісійні товари

Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)

Читати
Матеріал

Оприбуткування бланків суворої звітності, придбаних через підзвітну особу

У цій статті буде розглянуто механізм відображення надходження бланків суворої звітності, придбаних через підзвітну особу. Приклад виконано з використанням конфігурації "Бухгалтерія для України", версія 1.2.3. Ця методика може бути використана в конфігураціях "Управління торговельним підприємством для України" та "Управління виробничим підприємством для України" (редакція 1.2).

Читати
Матеріал

Чому документ "Зміна податкового призначення запасів" не формує проводки за рахунком 6443 "Коригування податкового кредиту"?

У типових конфігураціях з підтримкою розділу III Податкового кодексу України ("Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.2, і "Управління виробничим підприємством для України", версія 1.3.9 і вище) змінено схему проводок.

Читати
Матеріал

Приклади оформлення відвантаження товарів менеджерами торговельного підприємства

У цьому розділі буде розглянуто такі приклади оформлення відвантаження товарів менеджерами торговельного підприємства: Швидке відвантаження товарів за замовленням покупця з випискою всіх необхідних документів. Оформлення документів менеджером за замовленням покупця при фактичному відвантаженні з різних складів комірниками торговельного підприємства. Оформлення відвантаження товарів за готівковий розрахунок із розділенням факту оплати та відвантаження товарів

Читати
Матеріал

Чому в документі "Податкова накладна" при виборі "Типу причини невидачі накладної покупцеві", що дорівнює 01 (вкладка "Додатково"), у друкованій формі не виводиться номер типу?

Якщо в документі "Податкова накладна" вказати вид операції "Умовний продаж" і встановити прапорець "Продаж за ціною нижче звичайної", то до 3-го примірника друкованої форми документа "Залишається у продавця (тип причини)" автоматично проставляється номер типу 01.

Читати
Записатися телефоном