Тема публікацій

Податкова накладна

Статті та довідкові матеріали за цією темою.

101 публікацій
Матеріал

Двосторонній залік заборгованостей

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2

Читати
Матеріал

Оформлення податкових документів при звіті комітенту за продані комісійні товари

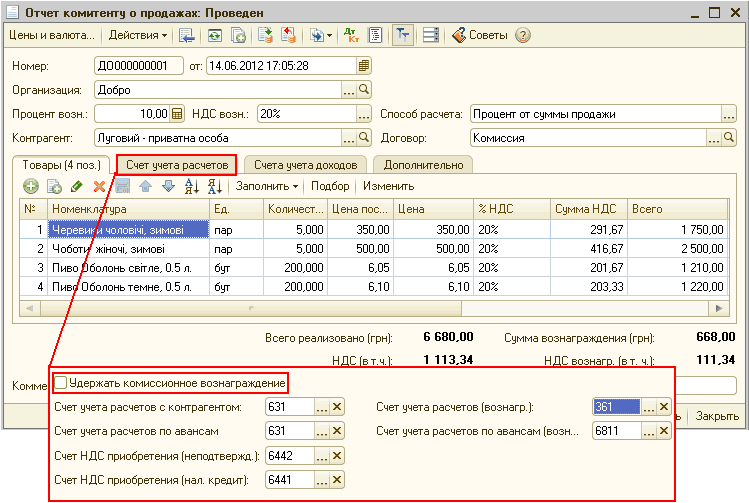
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)

Читати
Матеріал

Оприбуткування бланків суворої звітності, придбаних через підзвітну особу

У цій статті буде розглянуто механізм відображення надходження бланків суворої звітності, придбаних через підзвітну особу. Приклад виконано з використанням конфігурації "Бухгалтерія для України", версія 1.2.3. Ця методика може бути використана в конфігураціях "Управління торговельним підприємством для України" та "Управління виробничим підприємством для України" (редакція 1.2).

Читати
Матеріал

Чому документ "Зміна податкового призначення запасів" не формує проводки за рахунком 6443 "Коригування податкового кредиту"?

У типових конфігураціях з підтримкою розділу III Податкового кодексу України ("Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.2, і "Управління виробничим підприємством для України", версія 1.3.9 і вище) змінено схему проводок.

Читати
Матеріал

Приклади оформлення відвантаження товарів менеджерами торговельного підприємства

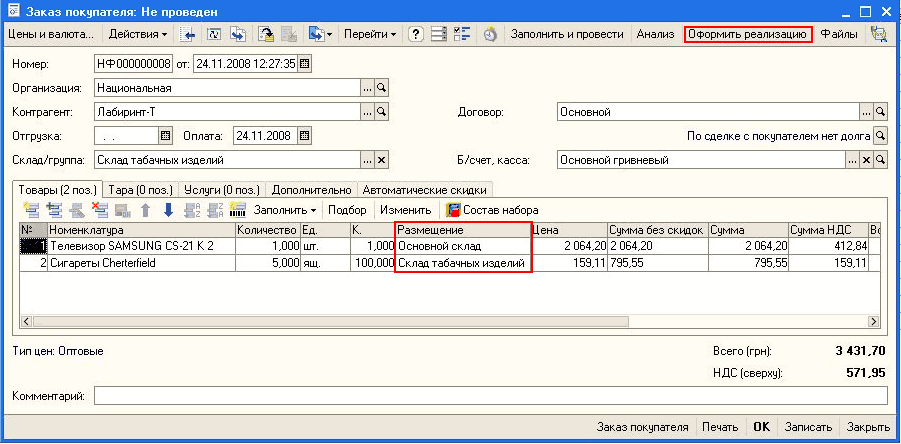
У цьому розділі буде розглянуто такі приклади оформлення відвантаження товарів менеджерами торговельного підприємства: Швидке відвантаження товарів за замовленням покупця з випискою всіх необхідних документів. Оформлення документів менеджером за замовленням покупця при фактичному відвантаженні з різних складів комірниками торговельного підприємства. Оформлення відвантаження товарів за готівковий розрахунок із розділенням факту оплати та відвантаження товарів

Читати
Матеріал

Чому в документі "Податкова накладна" при виборі "Типу причини невидачі накладної покупцеві", що дорівнює 01 (вкладка "Додатково"), у друкованій формі не виводиться номер типу?

Якщо в документі "Податкова накладна" вказати вид операції "Умовний продаж" і встановити прапорець "Продаж за ціною нижче звичайної", то до 3-го примірника друкованої форми документа "Залишається у продавця (тип причини)" автоматично проставляється номер типу 01.

Читати
Матеріал

Как выписать/отразить приход налоговой накладной для ТМЦ с различными ставками НДС

Согласно п.9 Порядка 165 от 30.05.97:<br /> "Для операцій, що оподатковуються або звільнені від оподаткування, складаються окремі податкові накладні, тобто, при одночасному продажу одному покупцю як оподатковуваних товарів (робіт, послуг), так і таких, що звільнені від оподаткування, продавець складає окремі податкові накладні (не допускається заповнення в одній накладній одночасно графи 10 та граф 7, 8 і 9). "

Читати
Матеріал

Методика оформлення податкових документів для комісійної торгівлі з нерезидентами

Основну увагу в цій статті буде приділено відображенню операцій у підсистемі обліку ПДВ, оскільки бухгалтерський облік не має явних відмінностей порівняно зі звичайною комісійною торгівлею з резидентами. 1 випадок. Комітент – резидент, комісіонер – нерезидент. 2 випадок. Комітент - нерезидент, комісіонер - резидент

Читати
Матеріал

Чому під час формування дерева підпорядкованості документів один і той самий документ може траплятися кілька разів?

Формування дерева підпорядкованості документів проходить у два етапи. На першому етапі для вибраного документа визначається головний документ. На другому етапі від головного документа розгортається структура підпорядкованості. Цим і пояснюється описана ситуація. У документі "Податкова накладна" зазначається замовлення та батьківський документ. Як замовлення виступає "Договір", а як батьківський документ — "Видаткова накладна", у якої своєю чергою замовленням є цей самий договір, тобто головний документ збігається у двох гілках підпорядкованості.

Читати
Матеріал

У документі "Податкова накладна" немає поля для внесення товарно-транспортних витрат. Як у цьому випадку заповнювати розділ II податкової накладної?

Для того, щоб внести дані щодо товарно-транспортних витрат у друковану форму податкової накладної, потрібно додати до табличної частини документа ТМЦ (меню "Довідники" - "Номенклатура") з видом "Послуга", у яких на вкладці "Додатково" увімкнено прапорець "Вважати послугу транспортною витратою".

Читати
Матеріал

Відображення господарських операцій з точки зору обліку ПДВ

У цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів

Читати
Записатися телефоном