Оформлення податкових накладних у роздрібній торгівлі
Документ «Податкова накладна» з увімкненим прапорцем «Підсумкова податкова накладна за роздрібною торгівлею за день».1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Документ «Податкова накладна» з увімкненим прапорцем «Підсумкова податкова накладна за роздрібною торгівлею за день».1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України". Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" і "Управління виробничим підприємством для України".
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України", (редакція 1.2).Приклад
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).1. Загальні положення
ЧитатиЯкщо в документі "Податкова накладна" вказати на закладці "Додатково" прапор "Продаж нижче звичайної ціни" і на закладці "Товари" або "Послуги" звичайну ціну, то в 3-й примірник друкованої форми документа "Залишається у продавця (тип причини)" автоматично проставляється 01.
ЧитатиДля виведення на друк нових друкованих форм документів "Податкова накладна", "Додаток 1", "Додаток 2" згідно з Наказом Міністерства Фінансів України від 01.11.2011 р. №1379 потрібно в довіднику "Законодавчі зміни" для елемента з найменуванням "Наказ МФ України від 01.11.2011р. №1379" установити значення реквізиту "Дата початку дії", що відповідає даті початку дії нових друкованих форм — 16.12.2011.
ЧитатиУ конфігурації регламентовані звіти "Декларація з ПДВ" і "Декларація з ПДВ (скорочена)" заповнюються на підставі первинних документів: "Запис книги придбання", Податкова накладна", "Додаток 1", "Додаток 2". Для автоматичного формування цих регламентованих звітів Ви повинні вносити перелічені документи, при цьому слід обов'язково їх проводити.
ЧитатиЗа операціями, що не є об'єктом оподаткування (ст. 196 ПКУ) наприклад, операція продажу акцій) не виникають податкові зобов'язання і відповідно, не виписуються податкові накладні (як паперовий документ, що потребує обліку та реєстрації).
ЧитатиУ цій статті описано особливості відображення інформації в автоматизованих торгових точках із деталізацією за відокремленими підрозділами: розглянуто основні налаштування, що дають змогу вести облік у розрізі відокремлених підрозділів, наведено приклади формування податкових накладних за допомогою обробки "Формування податкових накладних у роздрібній торгівлі".1. Загальні відомості про роздрібну торгову точку з деталізацією за відокремленими підрозділами. 2. Відображення операцій з формування підсумкової податкової накладної за відокремленим підрозділом. 2.1. Формування податкової накладної в роздрібній торгівлі за щоденними підсумками операцій. 2.2. Формування податкових накладних у роздрібній торгівлі залежно від ставки ПДВ. 3. Порядок виписки податкової накладної в роздрібній торгівлі на конкретного контрагента.
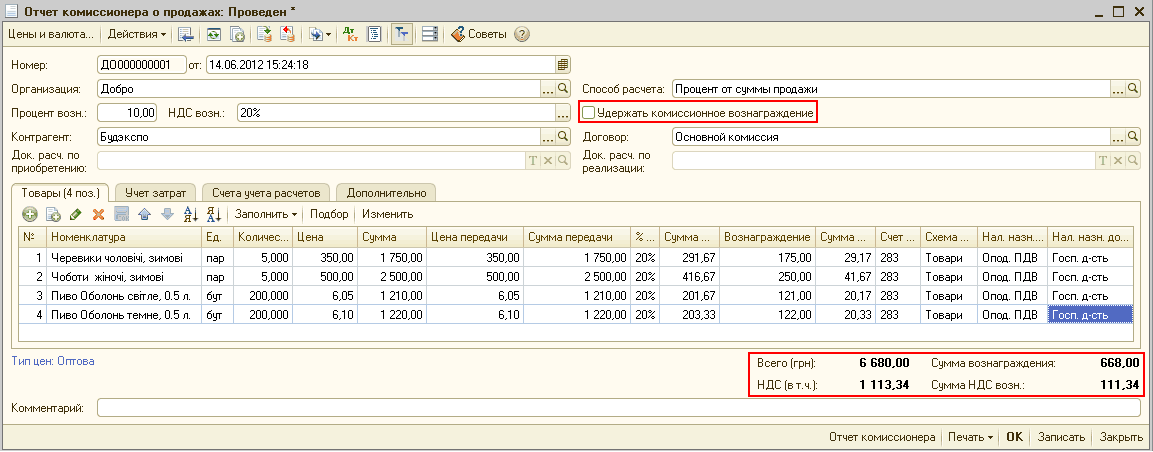
ЧитатиЗгідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
ЧитатиПрапорець "Автоматичний розрахунок ПДВ" під час продажу (документ "Реалізація товарів і послуг" і "Податкова накладна") встановлюється автоматично.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).
Читати