Розрахунок та виплата авансу співробітникам
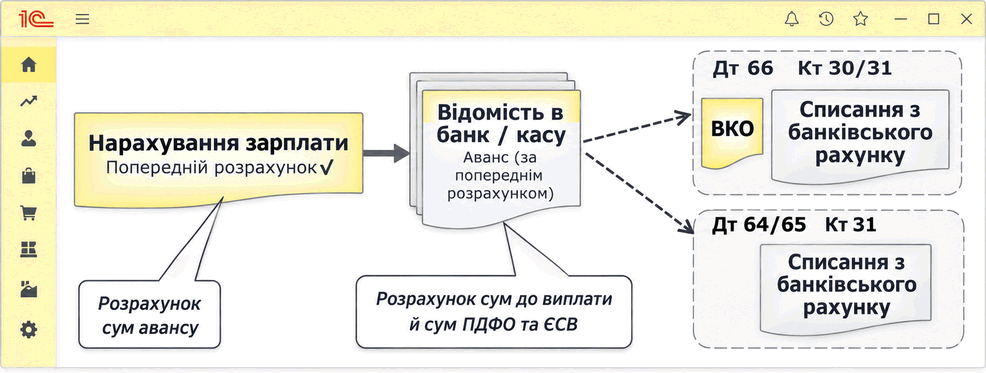
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиСтаття описує особливості та застосування арматури діаметром 10 мм, її міцність, надійність і сфери використання, такі як армування фундаментів, залізобетонних плит, огорож і сходів. Також розглядаються популярні марки сталі та їхні характеристики.
ЧитатиПереїзд і перевезення здаються катастрофою рівно до того моменту, поки не довіряєш процес професіоналам. У таких випадках не мають значення обсяги вантажу й відстані між містами, адже на першому плані — правильно підібраний автомобіль і оптимальний маршрут прямування. Як організовані міжміські перевезення і чому досвід визначає все?
ЧитатиСлужби таксі — один із найзручніших сервісів у місті: замовив телефоном або в мобільному застосунку, трохи зачекав і поїхав у потрібне місце за цілком доступну вартість, заощаджуючи при цьому час і нерви. Але за оперативністю та злагодженою роботою диспетчерів стоїть чітко налагоджений механізм із програмним забезпеченням для приймання дзвінків і розподілу замовлень.
ЧитатиДодаткові нарахування можуть вноситися як документом "Нарахування зарплати працівникам організацій" (наприклад, оплата нічних годин), так і іншими документами (наприклад, оплата надурочних годин і оплата роботи у святкові та вихідні дні). Для того щоб додаткові нарахування, введені іншими документами, враховувалися під час виплати авансу за першу половину місяця (у документі "Зарплата до виплати організацій" з видом виплати "Аванс (за попереднім розрахунком)"), для них у реєстрі відомостей "Нарахування для попереднього розрахунку" слід установити ознаку "Використовувати з реєстрів".
ЧитатиОблік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
ЧитатиЗа встановленого прапорця «Попередній розрахунок» таблична частина «Нарахування» заповнюється основним нарахуванням працівника та додатковими нарахуваннями, які внесені до регістру «Нарахування для попереднього розрахунку».
ЧитатиЯкщо лікарняний за рахунок ФСС виплачується до остаточного розрахунку зарплати й податків документом "Нарахування зарплати працівникам організації", то податки з оплати лікарняного листка за рахунок ФСС можна розрахувати в документі "Зарплата до виплати організацій". Потрібно вибрати вид виплати — "Виплата за рахунок ФСС", заповнити документ, потім на вкладці "Параметри оплати" встановити прапорці "Розрахунок податків авансом" і "Розрахувати податки". Податки в такому разі розрахуються на вкладках "Внески авансом", "ПДФО авансом", "Внески ФОП авансом". Перерахування податків виконується за допомогою документа "Платіжне доручення вихідне" з операцією "Перерахування податку".
ЧитатиДод. завдання №1. Збільшення окладу. Дод. завдання №2. Розрахунок авансу. Дод. завдання №3. Підготовка відомості та розрахунок ПДФО і внесків. Дод. завдання №4. Виплата авансу та перерахування податку і внесків. Дод. завдання №5. Створення нового нарахування. Дод. завдання №6. Використання нового нарахування
ЧитатиУ типовій конфігурації розрахунок доплати за вечірні та нічні години реалізовано за допомогою визначених видів розрахунку "Доплата за нічні години" та "Доплата за вечірні години" з регламентованими способами розрахунку "Доплата за нічні години" та "Доплата за вечірні години" відповідно. При цьому відсоток доплати фіксується загалом для організації в регістрі відомостей "Параметри розрахунку зарплати організації".
ЧитатиУ статті наведено методику нарахування авансових виплат для конфігурації "Управління торговельним підприємством для України", редакція 1.2.
Читати