Планування витрат грошових коштів здійснюється відповідно до дат надходження, які зазначені в замовленнях постачальникам. Тобто для планування майбутніх витрат можна оформити документ "Замовлення постачальнику", у якому на вкладці "Товари" зазначити послуги, статті витрат, на які вони мають бути віднесені, та аналітику витрат. У полі "Дата надходження" необхідно зазначити передбачувану дату оплати цієї послуги. Документ має бути проведений у статусі "Підтверджено".
У типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.
У міру випуску готової продукції та оприбуткування її на склад вводяться документи "Звіт виробництва за зміну" (меню "Виробництво" —” "Випуск продукції" —” "Звіт виробництва за зміну").Особливості обліку готової продукції за плановими цінами. Списання матеріалів у виробництво. Реалізація готової продукції. Надання послуг стороннім замовникам. Інвентаризація незавершеного виробництва
У "1С:Бухгалтерії 8 для України" реалізовано такі варіанти обліку переробки давальницької сировини:Надання організацією послуг з переробки. Надходження сировини від замовника. Передача сировини замовника у виробництво. Облік власних витрат на виробництво продукції з давальницької сировини. Випуск готової продукції з давальницької сировини. Реалізація послуг з переробки сировини замовника. Передача сировини та надходження готової продукції з переробки. Передача сировини в переробку. Витрати переробки. Надходження продукції з переробки. Повернення матеріалів, не використаних під час переробки
Витрати за вартістю послуг, наданих сторонніми організаціями, включаються до складу виробничих витрат за допомогою документів "Надходження товарів і послуг" (меню "Купівлі" —” "Купівлі" —” "Надходження товарів і послуг") і "Авансовий звіт" (меню "Банк і каса" —” "Каса" —” "Авансові звіти"). Детальніше про реєстрацію послуг сторонніх організацій див. у главі 6 підрозділ "<u>Послуги</u> <u>сторонніх організацій</u>".
Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>
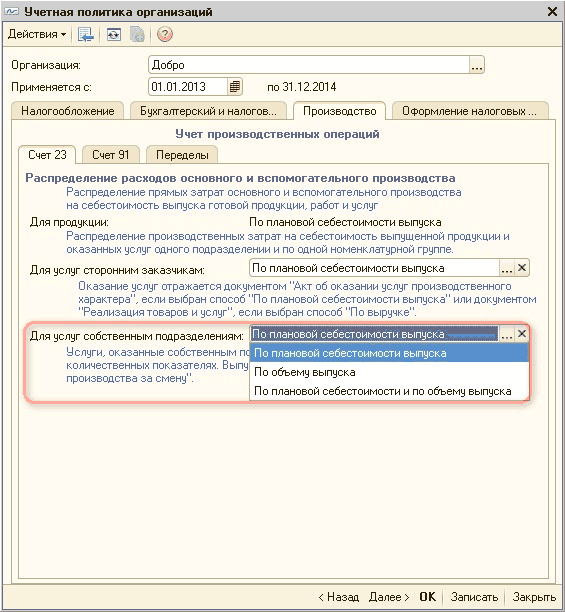
У статті описано методику включення внутрішніх послуг до собівартості продукції, що відвантажується, або наданих послуг у типовій конфігурації «Бухгалтерія для України», редакція 1.2. Цю методику можна застосовувати для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45). Методика, описана у статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0, не нижче релізу 1.0.45).
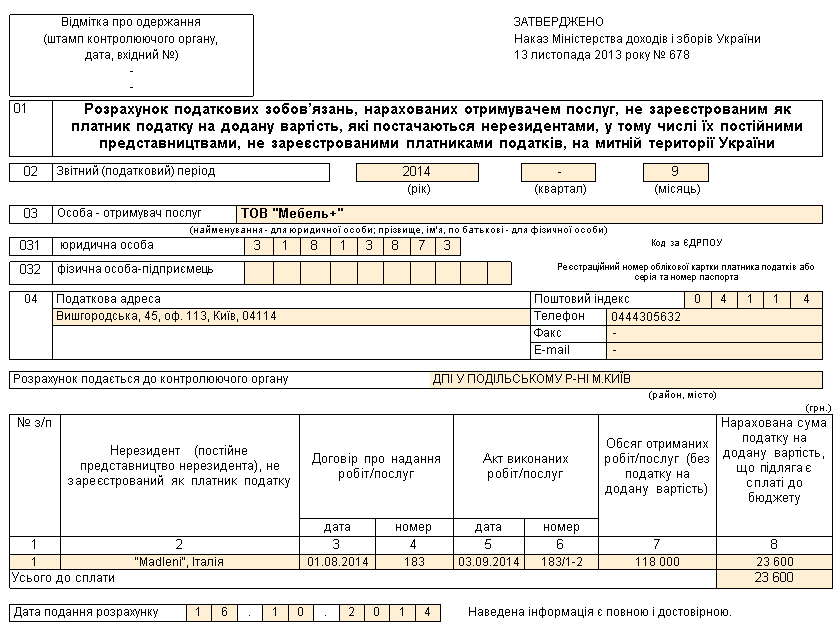
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р., реалізований у типовій конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.40. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.45.
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>