Касові видатки
Видатки установи поділяються на касові та фактичні. Фактичні видатки реєструються в момент виникнення за дебетом одного з рахунків класу "8".
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Видатки установи поділяються на касові та фактичні. Фактичні видатки реєструються в момент виникнення за дебетом одного з рахунків класу "8".
ЧитатиЯкщо в налаштуваннях обліку прапорець "Списувати партії видатковим ордером" встановлено, то документ "Видатковий ордер на товари" виконуватиме списання партій товарів. Якщо не встановлено, то списання партій відбуватиметься під час проведення документа "Реалізація товарів і послуг".
ЧитатиДля повернення ТМЦ постачальнику слід скористатися документом "Повернення постачальнику" (меню "Документи" - "Повернення"). У табличній частині слід зазначити необхідні облікові суми списуваної партії ТМЦ. У разі якщо зазначена в документі собівартість відрізняється від фактичної собівартості партії, то під час проведення документа програма створить коригувальні проводки або з рахунком 719 "Інші доходи від операційної діяльності", у разі повернення дорожче собівартості партії, або з рахунком витрат ТМЦ (меню "Довідники" - "Номенклатура"), зазначеним на вкладці "Додатково", в іншому випадку.
ЧитатиЗгідно з положеннями, зазначеними у статтях 128 і 132 КЗпП, працівник може відшкодовувати до 70% від нарахованої заробітної плати. Відповідно можна припустити, що за відсутності нарахування заробітної плати утримання з неї також не повинні здійснюватися.
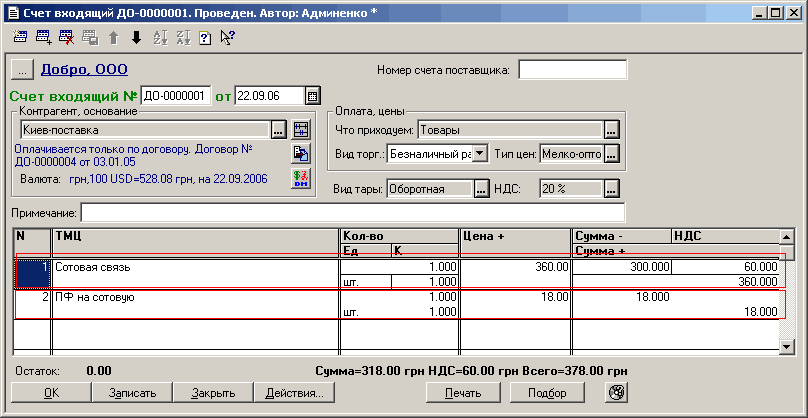
ЧитатиУ зв'язку з тим, що останнім часом дуже популярною стала операція відображення оплати послуг мобільного зв'язку, які, окрім ПДВ, обкладаються також і пенсійним фондом, розглянемо методику відображення цієї операції в типовій конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Картки для України".Надходження послуг виконується на умовах передоплати. Надходження послуг виконується на умовах подальшої оплати.
ЧитатиУ цій статті описано особливості відображення реалізації в роздрібній торговій точці при оплаті платіжною карткою та готівкою.Первинний документообіг у роздрібній торгівлі. Реалізація товарів у роздрібній торгівлі. Приймання роздрібної виручки. Розрахунок торговельної націнки
ЧитатиУ типових конфігураціях передбачено можливість швидкого виклику тих стандартних звітів, які зазвичай не потребують налаштування.
ЧитатиДоступність поля "Замовлення" встановлюється залежно від обраної господарської операції.
ЧитатиУ Комплексній конфігурації при використанні ділянки "Торгівля+склад" облік товарів у всіх необхідних аналітичних розрізах організований на регістрах оперативного обліку, тому проводки за торговими операціями формуються без аналітики. Переглянути рухи в розрізі товарів можна за допомогою торгових звітів, наприклад, "Партій товарів" за фінансовим обліком.
ЧитатиУ типових конфігураціях з підтримкою розділу III Податкового кодексу України ("Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.2, і "Управління виробничим підприємством для України", версія 1.3.9 і вище) змінено схему проводок.
ЧитатиУ податковому обліку проведення всіх видів ремонту, реконструкції, модернізації є поліпшенням основних фондів. Тому надалі під час проведення документа "Регламентні операції податкового обліку (з податку на прибуток)" з вибраною галочкою "Розподіл суми поліпшення ОЗ" саме за цією статтею валових витрат буде сформовано проводки з розподілу сум на валові витрати або на збільшення балансової вартості об'єктів (груп) основних фондів, згідно з п.8.7.1 Закону про прибуток.
ЧитатиУ типовій бюджетній конфігурації (редакція 2) для розрахунку та проведення підсумкових операцій наприкінці бюджетного періоду, закриття рахунків доходів і витрат на фінансовий результат виконання кошторису за загальним і спеціальним фондом призначений документ "Закриття року". Новий документ можна ввести з меню "Документи" - > "Закриття періоду" - > документ "Закриття року".
Читати