Брак у виробництві
Відображається за допомогою ручної проводки.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Відображається за допомогою ручної проводки.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксований у НП(С)БО 7 (п.14 і 15), а порядок податкового обліку — у ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Довідник "Способи відображення витрат за амортизацією". Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Виробіток ОЗ". Документ "Звіт виробництва за зміну". Документ "Модернізація та ремонт ОЗ"
ЧитатиУ типовій конфігурації "Виробництво + послуги + бухгалтерія для України" для відображення надходження послуг від іноземного постачальника слід скористатися наступним алгоритмом.
ЧитатиПід час підрахунку надходження/витрат за табличною частиною банківської виписки враховуються лише ті суми, які внесені до цього документа "Банківська виписка", а під час підрахунку залишку на розрахунковому рахунку враховуються всі проводки за цим рахунком, які можуть бути створені за допомогою інших документів, наприклад, "Прибуткового касового ордера", або введені ручними операціями.
ЧитатиУ цій статті будуть описані механізми обліку витрат, реалізовані в типових конфігураціях 1С:Підприємства 8 для України: "Бухгалтерія для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.3 і "Управління торговим підприємством для України", редакція 1.2 (далі "типові українські конфігурації"). Матеріали статті проілюстровані прикладами з конфігурації "Бухгалтерія для України" (для конфігурації "Управління виробничим підприємством для України" і "Управління торговим підприємством для України" слід робити поправку на відмінності в інтерфейсах між конфігураціями).Приклад. Особливості обліку витрат у типових українських конфігураціях
ЧитатиСьогодні почастішала ситуація, коли під час імпортування товарів клієнт сплачує митниці суму послуг без ПДВ, тобто на 20% менше, а на суму ПДВ видається вексель. Спираючись на вищеописану ситуацію, розглянемо порядок оформлення документів у конфігурації Бухгалтерський облік для України та заповнення відповідних комірок звіту Декларації з ПДВ.
ЧитатиУ цій статті буде розглянуто методику відображення переробки браку для повторного використання у виробничому процесі на конкретному прикладі.
ЧитатиРозглянемо ситуацію, коли в процесі виробництва та реалізації продукції були виявлені недоліки в придбаній продукції, і продукцію було повернено для усунення цих недоліків.
ЧитатиРозглянемо ситуацію погашення заборгованості підзвітній особі у разі перевищення суми авансу, виданого у валюті, на прикладі службового відрядження за кордон. Приклад моделювався на типовій конфігурації "Управління торговельним підприємством для України", редакція 1.2. Аналогічний порядок дій застосовний і для типових конфігурацій "Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.3.
ЧитатиДля відображення цієї ситуації в конфігурації слід:
ЧитатиПід «Замовленням» у конфігурації розуміється перший документ у ланцюжку взаєморозрахунків. Наприклад, якщо Ваше підприємство працює за передоплатою, то як замовлення може виступати рахунок-фактура (при відвантаженні) або рахунок постачальника (при оприбуткуванні). Якщо ж використовується схема з відстрочкою платежу або кредитом, тоді як замовлення може виступати прибутковий або видатковий документ. За кожним із замовлень може бути кілька відвантажень і оплат. У розрізі замовлень ведеться облік на рахунках взаєморозрахунків з контрагентами.
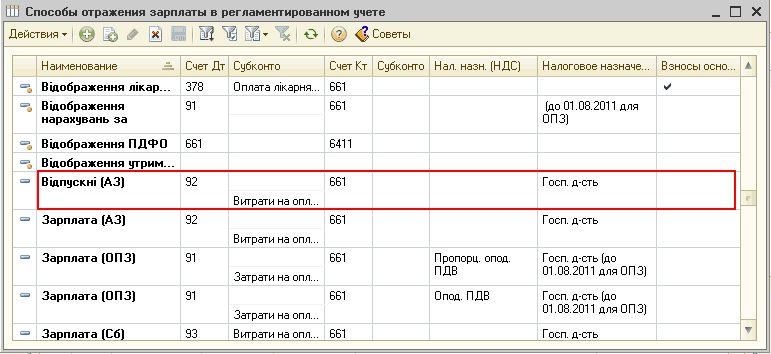
ЧитатиУ конфігурації "Бухгалтерія для України" редакції 1.2 автоматичний розрахунок відпускних на підставі даних про зарплату за попередні місяці не реалізований. У цій статті наведено порядок дій, який дає змогу виконати відображення нарахованих відпускних працівникам підприємства.ПРИКЛАД
Читати